2026年第一季,受惠於伺服器與AI強勁需求,原廠產能優先配置企業級產品,導致消費型eMMC與UFS供給嚴重受限。儘管處於消費淡季,買方因庫存低且擔憂斷鏈而積極備貨,推升合約價格全面大幅上漲。短期內若AI需求不減,...

2026年第一季受伺服器與AI強勁需求排擠,原廠優先配置高毛利企業級產能,導致Client SSD供應緊縮。疊加OEM庫存低水位及換機備貨需求,合約價全面大幅飆漲。預期供不應求將延續至第二季,惟高成本恐抑制買氣,導致PC...
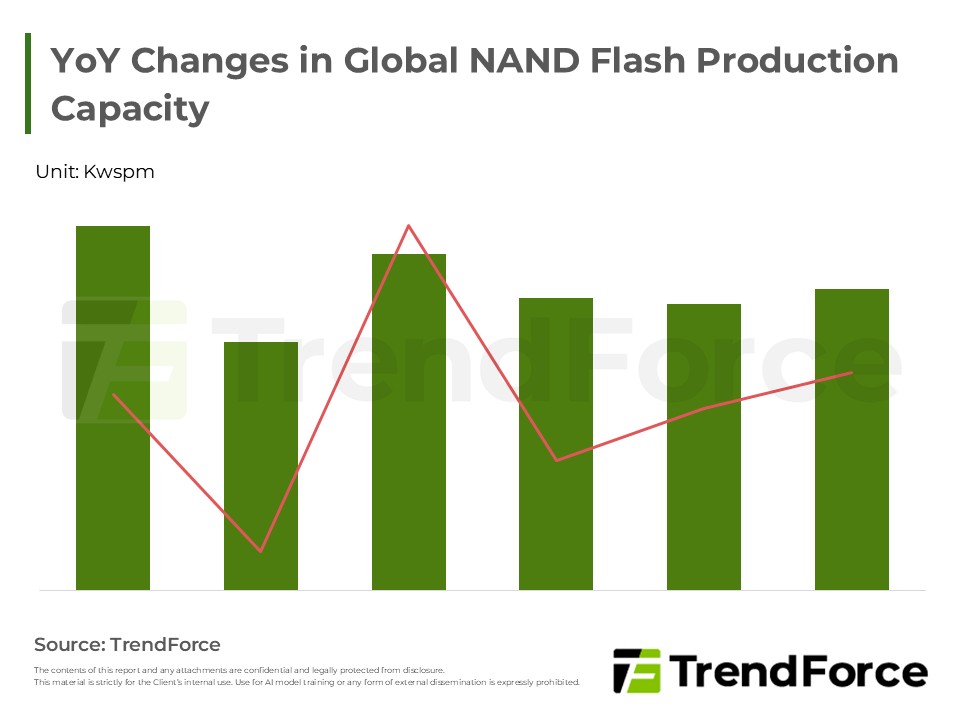
AI需求由訓練轉向推論,帶動企業級SSD需求激增。受限於新廠無塵室建置時程,產能放量延遲,導致未來兩年供給持續吃緊。主要原廠透過技術升級與策略結盟鞏固產能,NAND市場將迎來結構性成長,定價權向供應端傾斜。
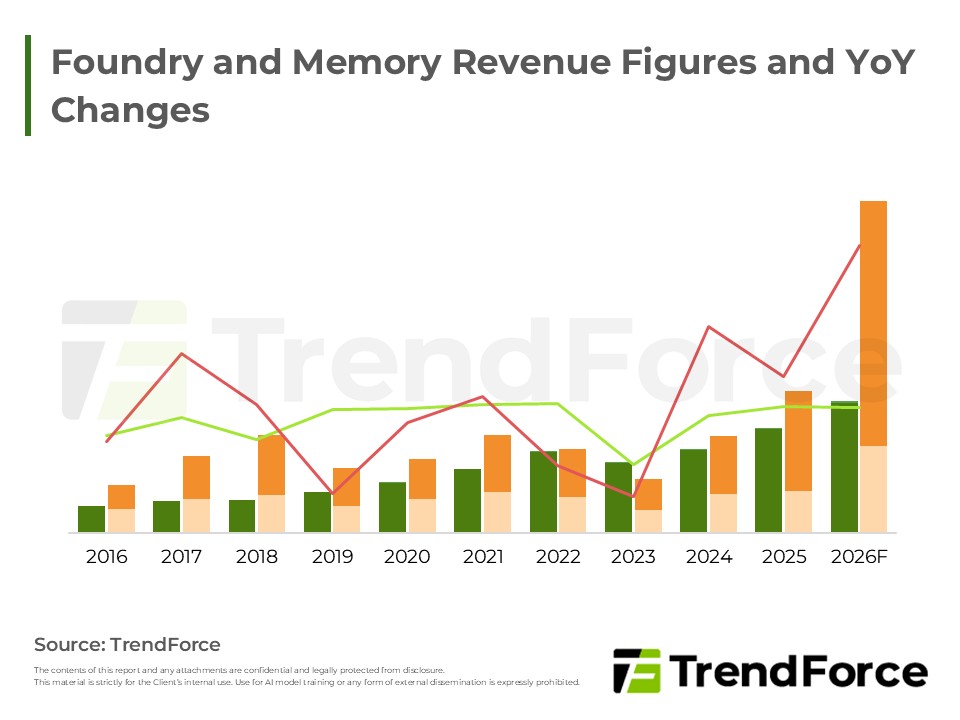
AI帶動HBM與存儲單價回升,使記憶體產值超越並領先晶圓代工。反觀晶圓代工受成熟製程疲軟與擴產受阻影響,增長放緩。在空間受限下,記憶體憑藉高效產出與價格彈性,成為產業增長主軸。
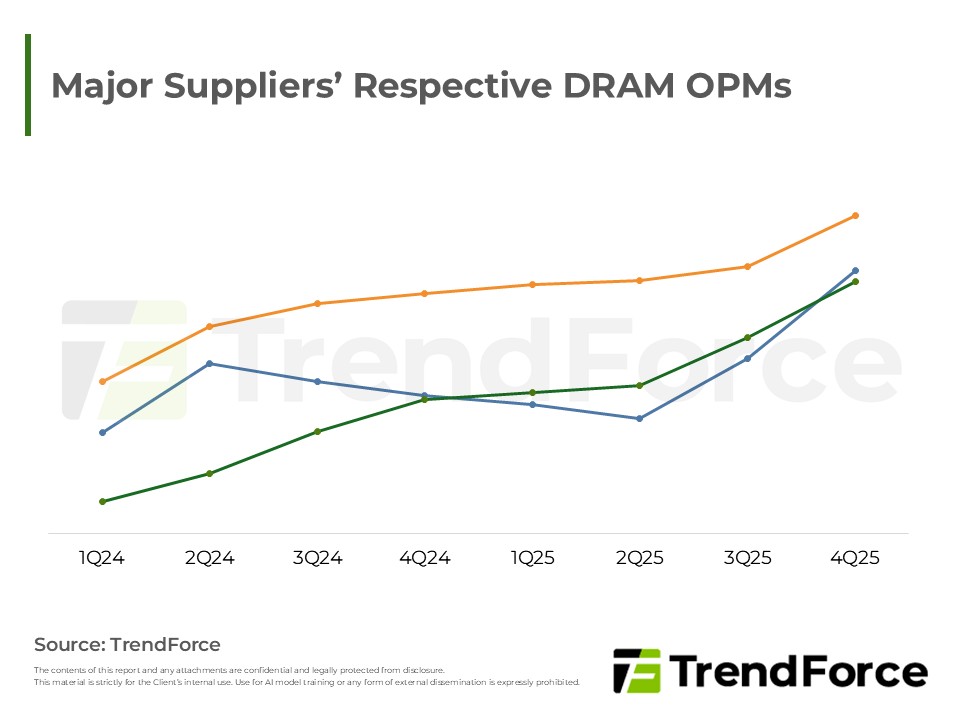
記憶體產業於2026年受惠AI應用普及,由DRAM與enterprise SSD雙引擎帶動進入供需緊俏的「超級週期」。在原廠庫存見底且產能擴張受限下,合約價預計維持雙位數成長。即便消費性電子需求放緩,AI應用仍支撐強大動能。未...

2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...

1Q26合約價議定遞延,現貨價高檔持穩。主要大廠財報顯示價量齊揚,庫存見底且產能轉向高利潤AI產品,導致傳統DRAM供應緊縮。儘管消費性需求受漲價影響轉弱,但AI強勁需求足以抵銷。HBM次世代規格競爭白熱化,賣方市...
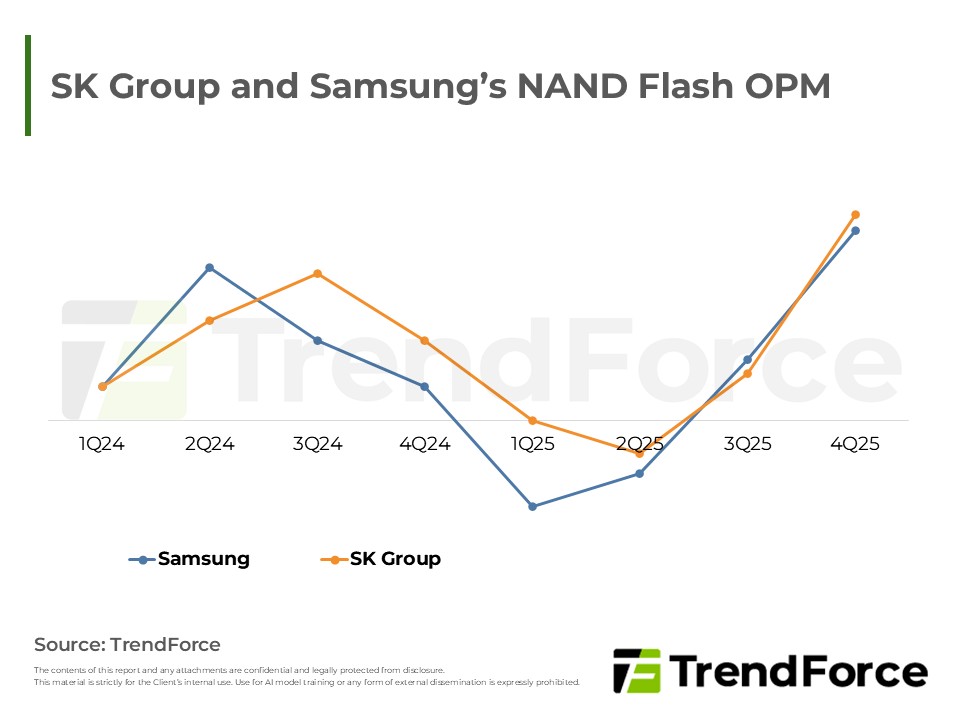
供給受限使合約市場呈賣方主導,價格看漲,惟現貨高價已抑制買氣。財報顯示AI帶動企業級SSD需求,推升韓系大廠獲利。展望未來,業者聚焦製程升級與高容量技術以滿足AI架構需求,資本投資側重技術演進而非單純擴產,...
2026年第一季全球伺服器市場動態與展望
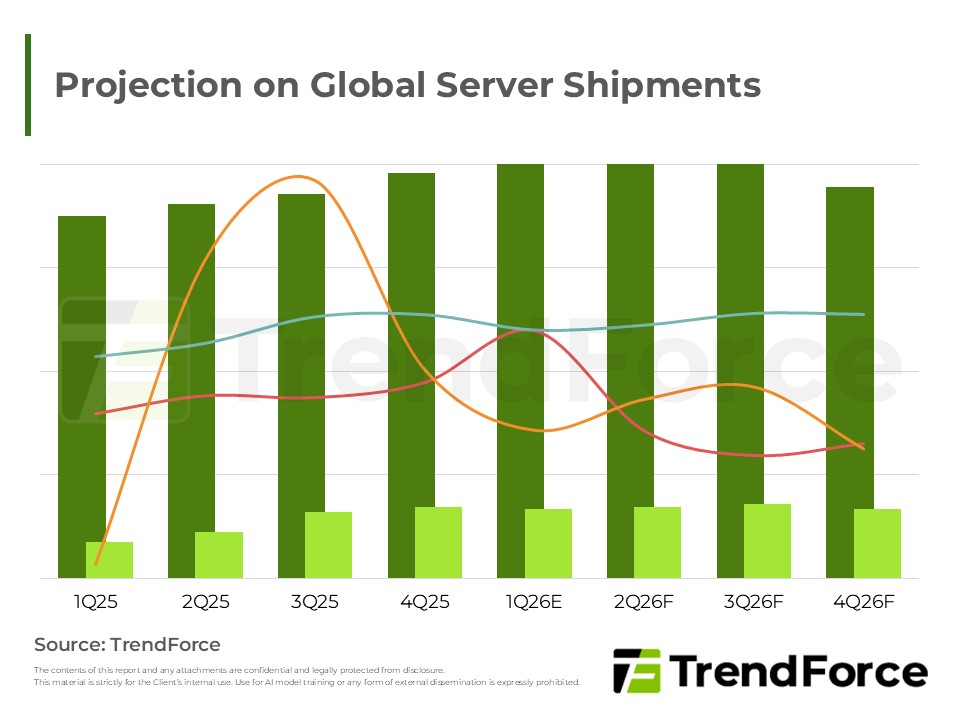
NVIDIA與雲端巨頭持續擴大AI投資,推動高階GPU與ASIC自研晶片發展。受地緣政治影響,伺服器朝機櫃級方案演進,帶動散熱與電源供應鏈成長。AI運算大幅推升HBM需求並支撐價格溢價,三大原廠競逐HBM4技術,Samsung有望...
受原廠產能轉向高階與DDR5影響,一月消費型DRAM供給持續緊缺,賣方掌握議價優勢促使合約價續揚。因PC與伺服器需求熱絡排擠產能,漲勢將擴及全線產品。考量供需失衡難解,機構大幅上修首季漲幅預期,短期價格無回落空...

受供給缺口擴大影響,2026年初伺服器DRAM合約價預期大幅飆漲。美系原廠率先調漲,韓系廠則策略性遞延報價以推升成交水位。儘管原廠產能積極轉移至伺服器領域,買方需求仍未獲滿足,且主流規格正加速轉向高速運算產品...

受限於原廠供給緊缺,首季PC DRAM合約價呈現倍數級暴漲,且DDR4漲幅超越DDR5。儘管筆電整機漲價抑制了全年出貨預期,但在庫存水位偏低與新平台需求支撐下,合約價展望獲大幅上修。主要原廠採取策略性延後報價,整體...

多數smartphone品牌尚未正式啟動1Q26 mobile DRAM議價,但從其他市場訊號來看,本季漲勢將延續且強度高於前一季。目前美系客戶己率先完成議價,中系客戶預計年後抵定。整體DRAM市場供給持續緊俏,各產品的獲利能力將...

2026年1月NAND Flash受AI及企業級需求支撐,加上原廠嚴控產能,呈現賣方主導的量縮價揚格局。TLC與QLC穩健上漲,MLC則因臨近終止出貨期限,漲勢最為顯著。儘管消費市場疲弱,但結構性需求使價格難以回檔。


