找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。
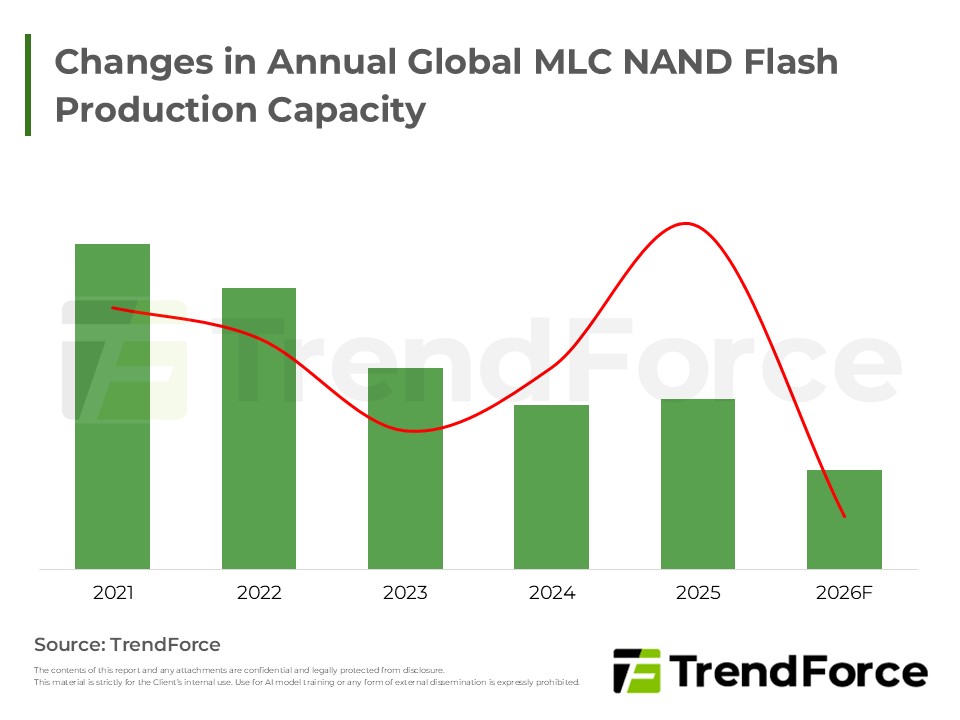
國際大廠轉攻先進製程並退出MLC市場,導致供給斷層與價格上揚。然工控與車用等高可靠度需求仍存,使其轉為高毛利利基產品。旺宏藉此趨勢減產NOR Flash以擴充MLC供應,填補市場缺口並優化產品組合,確立關鍵供應商地...
受NVIDIA調升規格影響,供應商需修正設計致使HBM4量產延後,短期HBM3e仍為主流。Samsung憑藉先進製程有望率先通過驗證並取得高規優勢,惟SK hynix依舊掌握最大合約市占份額。
受惠雲端業者資本支出擴張,AI伺服器需求強勁。高階晶片液冷滲透率加速提升並成標配;HBM3e因需求熱絡帶動價格上漲,產能持續緊缺;儲存端則由高容量QLC SSD與PCIe 6.0規格升級主導成長動能。
受AI強勁需求驅動,記憶體產業轉為賣方市場。原廠產能大幅向高毛利伺服器傾斜,導致消費端供應嚴重排擠與庫存告急。在結構性供需失衡下,原廠惜售推升價格,消費電子面臨備貨困難與產品降規壓力,預期此供不應求態勢...
受惠於原廠轉進新製程導致DDR4供給受限與惜售心態,加上現貨價走強,推升Consumer DRAM合約價顯著上揚。DDR3雖需求較弱,但因產出縮減且比價效應,價格同步走高。展望未來,高容量現貨強勢將支撐合約價於下一季持續...

伺服器DRAM因原廠庫存見底與AI強勁需求,合約價格大幅飆升。HBM產能擴張排擠一般DRAM供給,導致市場嚴重供不應求。原廠優先滿足主要CSP客戶,部分客戶合約量遭削減。預期未來季度價格將持續顯著上漲,買方為確保貨源...

DRAM市況在三星領頭下,合約價漲幅顯著,以Server DRAM為首。現貨市場無視年底盤點持續走強,DDR4供應緊缺。原廠庫存低位掌握議價權;買方除部分頭部大廠外,普遍面臨庫存下滑與搶貨困境,供應鏈缺貨與分配不均態勢...
2025年末PC DRAM合約價展現強勁漲勢,漲幅顯著擴大。原廠因產能吃緊實施策略性供貨,優先滿足戰略客戶,導致依賴模組廠之OEM成本結構大幅墊高。漲價預期驅動備貨需求,賣方市場確立下,預估下一季度價格漲勢將進一步...
受惠AI伺服器強勁需求,原廠產能轉向高利潤產品,導致其餘應用面臨嚴重缺貨,推升合約與現貨價格。目前供應端庫存處於低檔,市場重回賣方主導;PC與手機端庫存因供貨受限而下滑,僅雲端大廠維持戰略備貨,預期在產能...

受惠於AI與企業級SSD強勁需求,原廠嚴控產能並向高階應用傾斜,導致十二月NAND Flash Wafer合約價全面顯著上揚,尤以TLC與QLC漲勢最猛。目前市場仍由賣方主導,因供應吃緊且無擴產計畫,短期價格上行趨勢穩固,難以...
原廠產能轉往先進製程致使成熟製程供給緊縮,疊加電信、工控與車用等利基需求穩健及客戶提前備貨,推升SLC與MLC合約價全面上揚。展望後市,因產能縮減成定局且需求維持高檔,供需失衡預期將使價格漲勢延續至未來季度...
1Q26受AI伺服器強勁需求驅動,記憶體產業確立賣方市場。原廠產能重押高毛利伺服器應用,導致供給結構性短缺。PC與消費端雖處淡季,仍因產能排擠效應面臨缺貨,DRAM與NAND Flash全線產品價格將顯著上揚。

台灣近期地震雖致北部晶圓代工及記憶體廠短暫停機與少量晶圓報廢,但各廠無重大機台災損,且具產能餘裕可補投彌補。經評估,整體復機狀況良好,對產業營收與產出之實質影響甚微,營運表現維持在可控範圍內。
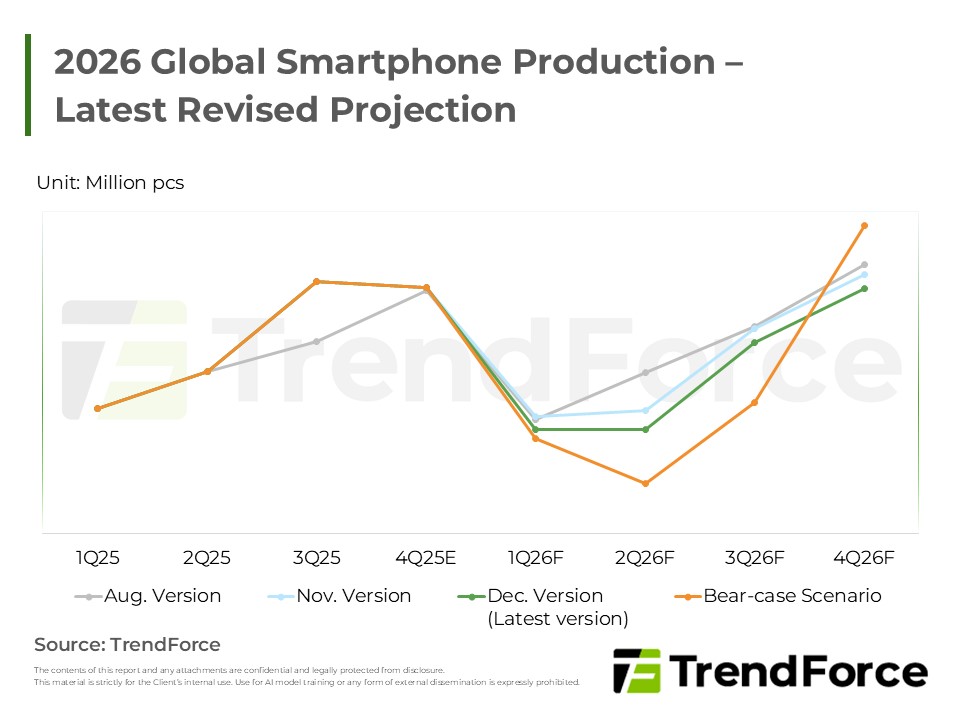
自3Q25起記憶體漲勢放大,該強勢漲幅預估至少延續至1Q26,顯著推升BOM cost 並迫使終端調價。鑑於此,TrendForce再次下修2026年全球 smartphone 生產總量,並且在成本續漲或經濟惡化情況下,年減幅度將進一步擴大。...

DRAM供給缺口擴大,驅動合約與現貨價格強勁上揚,預期首季漲幅顯著且具上修空間。美光財報營收與毛利率大幅優於預期,並預示供應緊缺將延續多年,遂洽談長約並顯著增加資本支出布局HBM及先進製程。機構研判賣方議價...


