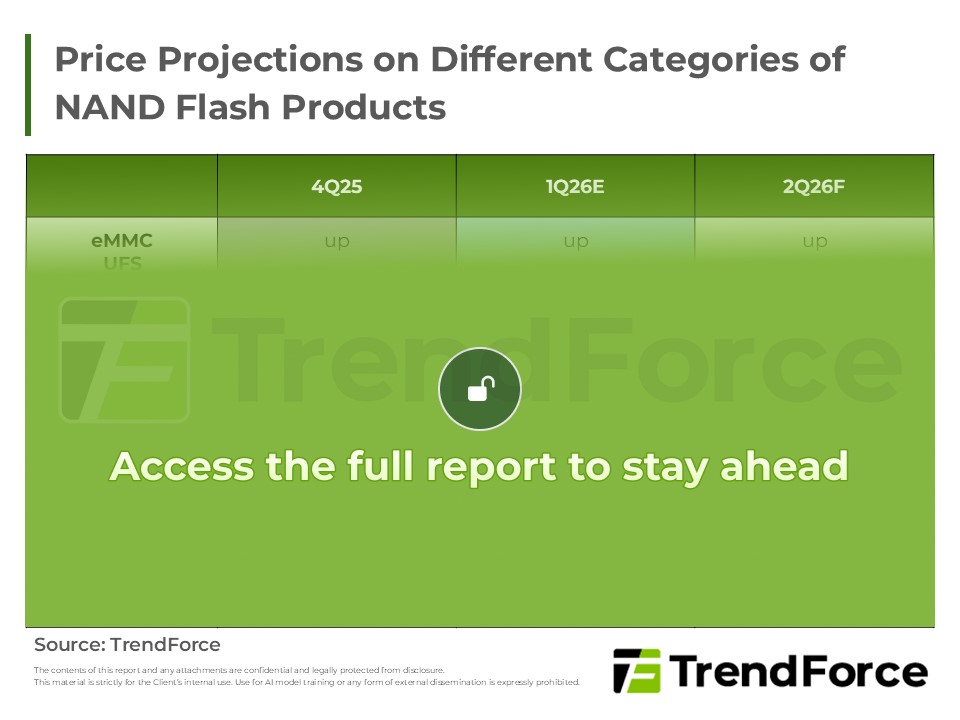
1Q26受AI強勁需求驅動,NAND Flash開啟超級週期。原廠嚴控產能並優先供應企業級產品,完全掌握定價權,導致全線價格顯著上揚。儘管消費終端疲弱,但在結構性短缺下,漲勢將延續,迫使買方接受高價,供應鏈面臨成本與...
本報告顯示,儘管面臨市場逆風,公司透過核心業務轉型與供應鏈優化,成功抵銷營收壓力。成本控管策略奏效使獲利結構顯著改善,加上持續投入研發以增強產品護城河,分析師認為長期成長動能穩健,整體展望維持正向樂觀...
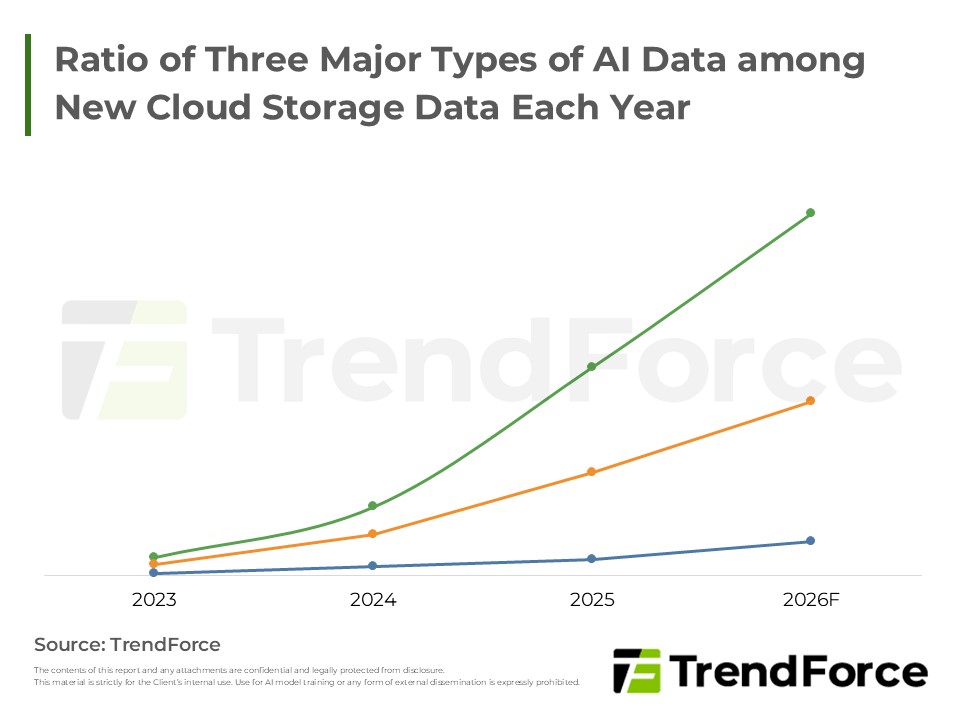
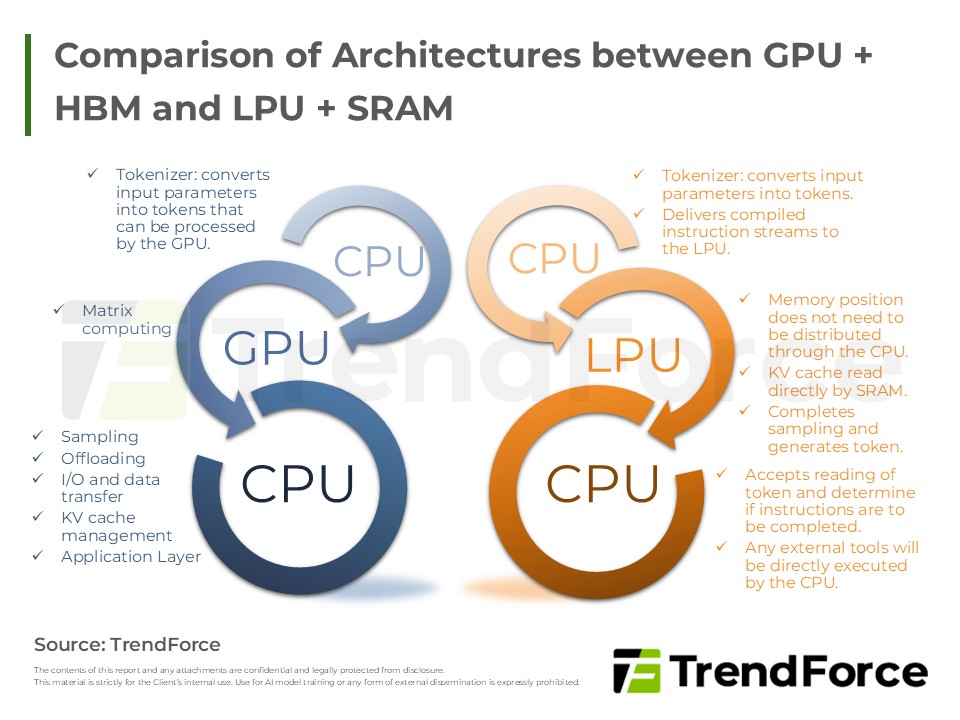
隨著AIGC邁入大規模商用與AI Agent應用,運算重心轉向推理。NVIDIA推出BlueField-4平台,透過優化網路架構解決傳輸瓶頸,除擴大DDR5記憶體池規模外,更將大幅帶動高效能SSD建置需求,以確保AI模型切換效率並提升GPU...
Smartphone市場自2H25起落入記憶體供給吃緊、價格瘋漲導致終端價格上調、需求轉弱的閉環;面對此等不利環境,smartphone品牌將以下修產量、調整規格與價帶因應。當前品牌暫未明顯下修1Q26生產目標,但若需求衰退幅度...

受限於先進封裝與記憶體產能緊缺,且資源優先分配予新世代平台,NVIDIA H200額外供應空間有限。雖該產品瞄準中國市場,但受地緣政治影響,中國正加速推動晶片自主化及互聯網巨頭自研ASIC,預期本土供應鏈市占將持續...
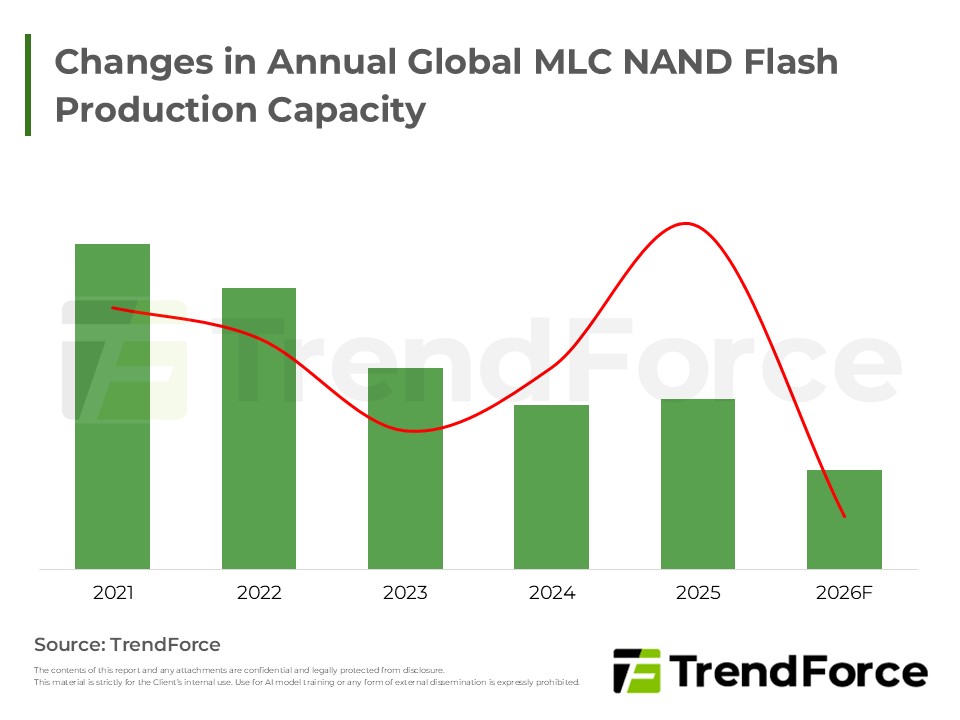
國際大廠轉攻先進製程並退出MLC市場,導致供給斷層與價格上揚。然工控與車用等高可靠度需求仍存,使其轉為高毛利利基產品。旺宏藉此趨勢減產NOR Flash以擴充MLC供應,填補市場缺口並優化產品組合,確立關鍵供應商地...
受NVIDIA調升規格影響,供應商需修正設計致使HBM4量產延後,短期HBM3e仍為主流。Samsung憑藉先進製程有望率先通過驗證並取得高規優勢,惟SK hynix依舊掌握最大合約市占份額。
受惠雲端業者資本支出擴張,AI伺服器需求強勁。高階晶片液冷滲透率加速提升並成標配;HBM3e因需求熱絡帶動價格上漲,產能持續緊缺;儲存端則由高容量QLC SSD與PCIe 6.0規格升級主導成長動能。
受AI強勁需求驅動,記憶體產業轉為賣方市場。原廠產能大幅向高毛利伺服器傾斜,導致消費端供應嚴重排擠與庫存告急。在結構性供需失衡下,原廠惜售推升價格,消費電子面臨備貨困難與產品降規壓力,預期此供不應求態勢...
受惠於原廠轉進新製程導致DDR4供給受限與惜售心態,加上現貨價走強,推升Consumer DRAM合約價顯著上揚。DDR3雖需求較弱,但因產出縮減且比價效應,價格同步走高。展望未來,高容量現貨強勢將支撐合約價於下一季持續...

伺服器DRAM因原廠庫存見底與AI強勁需求,合約價格大幅飆升。HBM產能擴張排擠一般DRAM供給,導致市場嚴重供不應求。原廠優先滿足主要CSP客戶,部分客戶合約量遭削減。預期未來季度價格將持續顯著上漲,買方為確保貨源...

DRAM市況在三星領頭下,合約價漲幅顯著,以Server DRAM為首。現貨市場無視年底盤點持續走強,DDR4供應緊缺。原廠庫存低位掌握議價權;買方除部分頭部大廠外,普遍面臨庫存下滑與搶貨困境,供應鏈缺貨與分配不均態勢...
2025年末PC DRAM合約價展現強勁漲勢,漲幅顯著擴大。原廠因產能吃緊實施策略性供貨,優先滿足戰略客戶,導致依賴模組廠之OEM成本結構大幅墊高。漲價預期驅動備貨需求,賣方市場確立下,預估下一季度價格漲勢將進一步...
受惠AI伺服器強勁需求,原廠產能轉向高利潤產品,導致其餘應用面臨嚴重缺貨,推升合約與現貨價格。目前供應端庫存處於低檔,市場重回賣方主導;PC與手機端庫存因供貨受限而下滑,僅雲端大廠維持戰略備貨,預期在產能...

受惠於AI與企業級SSD強勁需求,原廠嚴控產能並向高階應用傾斜,導致十二月NAND Flash Wafer合約價全面顯著上揚,尤以TLC與QLC漲勢最猛。目前市場仍由賣方主導,因供應吃緊且無擴產計畫,短期價格上行趨勢穩固,難以...


