
伺服器記憶體合約價持續看漲。因買方面臨供給缺口積極爭奪貨源,加上原廠庫存低迷及高頻寬記憶體排擠效應,支撐原廠議價優勢。高容量模組溢價隨著產能穩定與需求轉移而收斂。雖然短期庫存攀升,但隨處理器供應改善,...

PC DRAM季度合約價持續上漲但升幅收斂,買賣雙方陷入僵持。受伺服器需求擠壓影響,原廠未來產能將顯著縮減;需求端則因終端售價上揚抑制消費,筆電出貨大幅下滑。買方對價格高度敏感且積極抵制大幅調漲,惟原廠掌控...
TrendForce調查顯示,NVIDIA就Rubin Ultra的HBM規格評估仍未定案,需權衡HBM容量,反映DRAM供需吃緊延續,市場預期HBM合約價格將顯著上漲,供應商議價權持續強化。
儘管消費型需求因成本過高而退場、現貨與合約價出現倒掛,但三大原廠產能持續轉向高效能與伺服器產品,成熟製程供給結構性緊縮未變。在車用、工控及伺服器需求支撐下,消費性記憶體合約價維持上行,惟漲勢已較先前趨...
TrendForce除針對主流DRAM市場提供產業分析以外,亦針對較利基的Consumer DRAM市場(主要為x16顆粒)提供各家供應商完整的產品規劃、產出數量、以及價格走勢分析。

DRAM賣方維持高價意向,但買方接受度下降致合約議價陷入膠著,現貨交投亦有限。儘管消費端需求轉弱,但在供給限縮與缺貨預期下,客戶仍採取防禦性備貨,使整體市場呈現價格高檔盤整與庫存堆疊的拉鋸觀望格局。
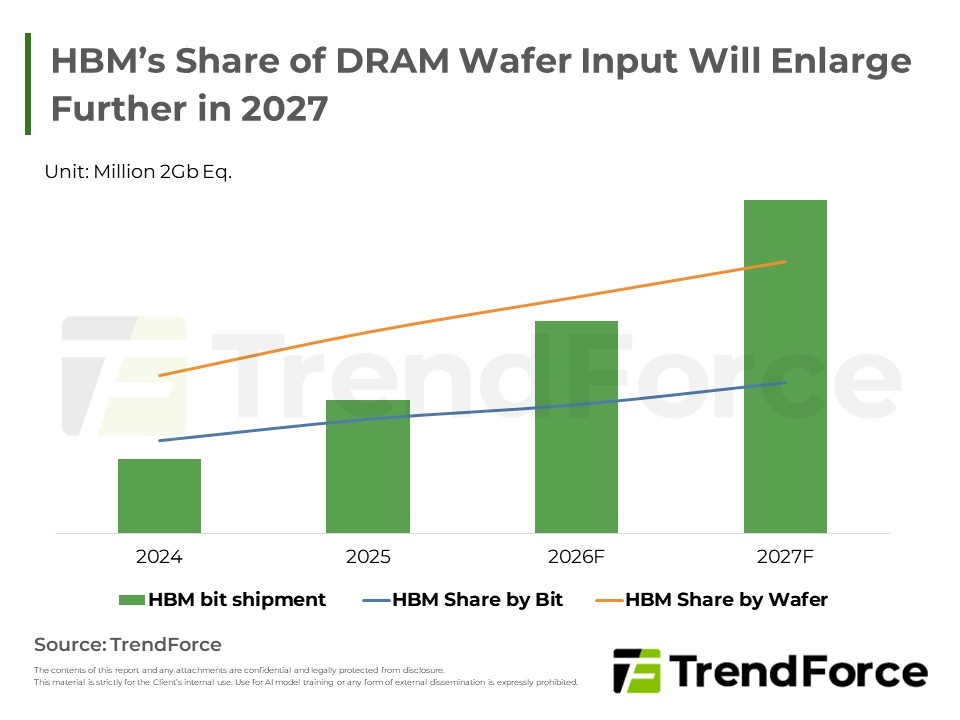
受雲端服務業者強勁需求推動,HBM與伺服器模組需求急升。然受限於設備交期與產能轉移,供給成長持續落後,傳統記憶體遭嚴重擠壓,市場供不應求態勢難解,價格將維持高檔,資本支出與採購策略仍需持續關注。
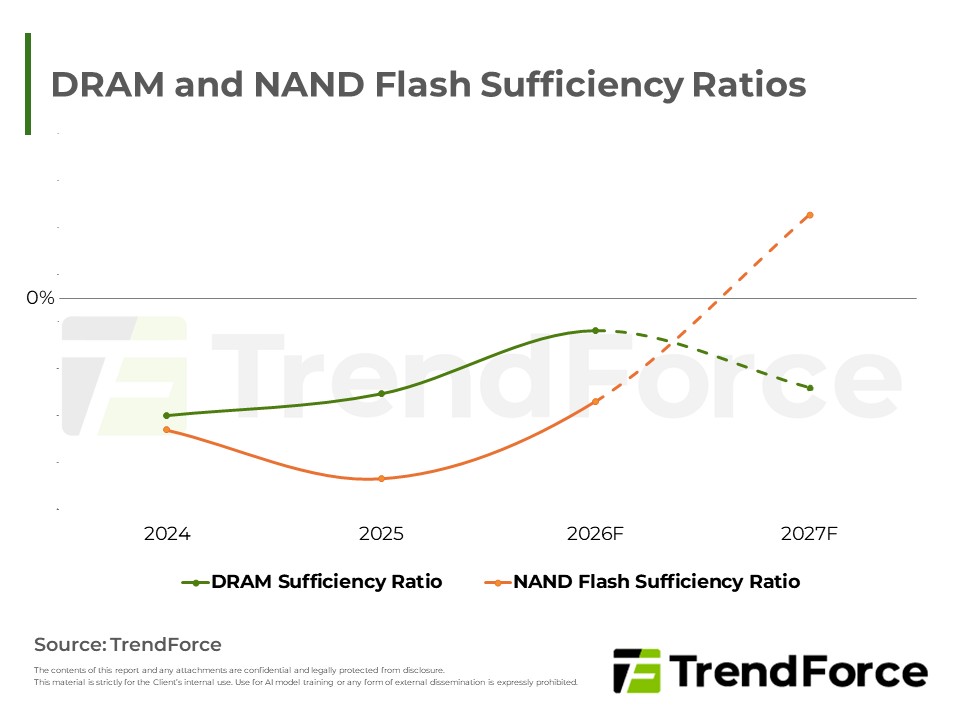
DRAM因人工智慧伺服器需求強勁與HBM產能排擠,加上新廠實際產出遞延,供給持續緊縮,延續賣方市場;NAND Flash則受惠於新產能陸續釋放與消費端需求疲弱,供需結構轉趨寬鬆,下半年將面臨價格修正壓力,兩者循環呈現...
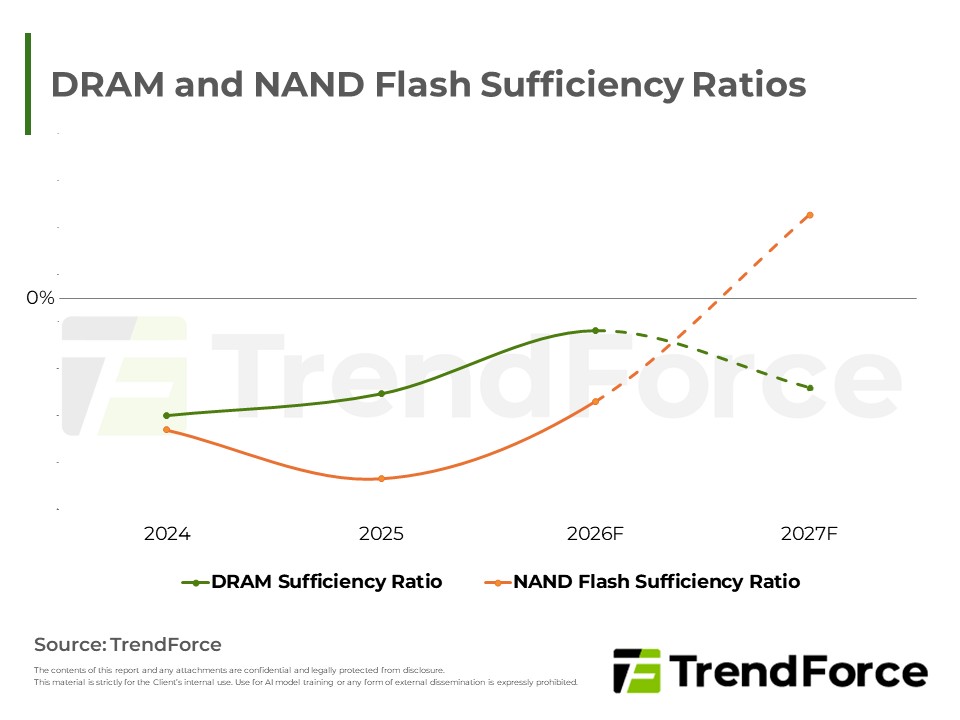
2027年DRAM與NAND Flash供需將出現分歧;在 AI server 強勁拉貨下,DRAM缺口將進一步擴大;反之,NAND在消費端需求疲弱與製程轉進帶動位元產出增加下,sufficiency ratio有望由負轉正,並於2H27面臨價格修正壓力。不...

3Q26 server DRAM合約價格預期顯著上漲,現貨市場交投清淡;展望2027年,AI需求持續擴張致供需缺口擴大,三大原廠積極擴產轉進先進製程,惟供給成長仍落後需求,賣方市場格局料將延續。
隨著全球算力擴張,傳統電纜面臨散熱與能耗瓶頸。新興的微型發光二極體共同封裝光學技術,憑藉微米級尺寸與極低功耗優勢,成為資料中心短距高速傳輸的理想替代方案。儘管面臨製程與既有技術的激烈競爭,在供應鏈聯盟...
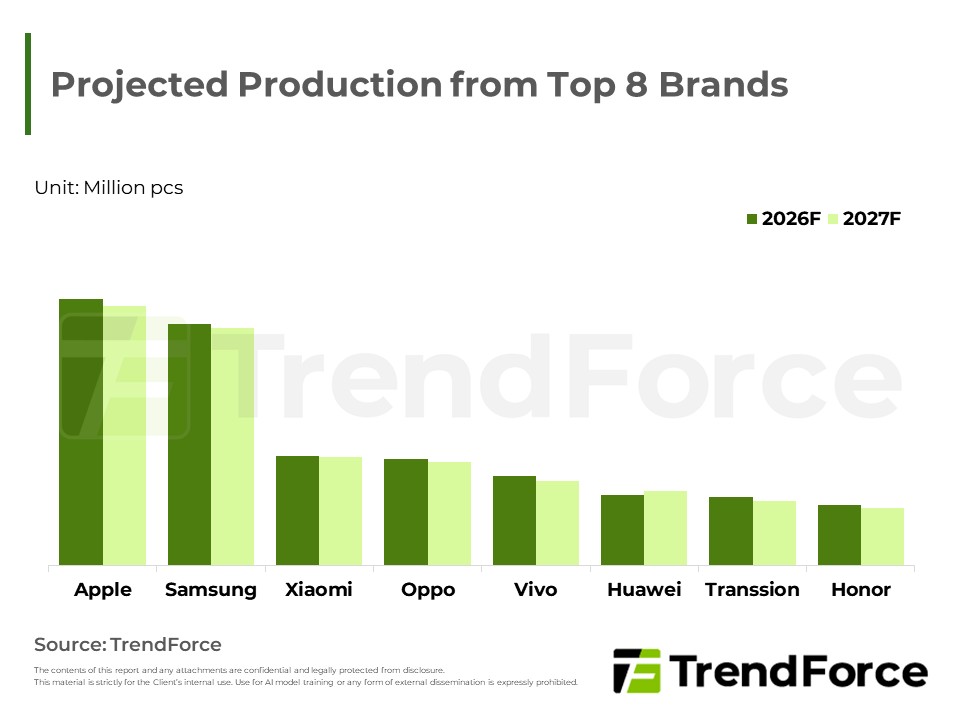
記憶體供給持續向AI伺服器傾斜,移動DRAM供應占比壓縮至新低,2027年全球智慧手機產量面臨結構性萎縮,品牌普遍悲觀,僅華為憑藉鴻蒙生態擴張逆勢增長,產業進入量縮、價揚、利薄的新常態。
第三季三大原廠產能優先轉向伺服器,消費型記憶體供給嚴重受擠,合約價漲幅顯著領先(PC亦略高於伺服器)。下半年在AI帶動的伺服器固態硬碟、網通等利基應用支撐下,中高密度消費型記憶體需求穩健;惟台廠短期增量難填大廠...

受惠於人工智慧基礎建設,伺服器儲存需求獨強,原廠將產能與先進製程全面向其傾斜。相對地,消費性電子因成本高企、通膨及供應受擠壓而需求疲弱。合約市場漲幅因買方抵制而顯著收斂,現貨市場持續低迷,整體市場供需...
2026年AI晶片市場需求強勁,出貨顯著成長,高階AI晶片占主導地位。NVIDIA持續領先,ASIC占比擴大,液冷滲透加速,整體AI server及產值均創歷史新高。


