
本展場報告聚焦近眼顯示的兩大關鍵零組件——光引擎與光波導,透過追蹤主要廠商的產品與產能布局,洞察市場發展脈動。 光引擎方面,鴻石與諾視逐步成為 JBD 之外的單綠色 LEDoS 供應商,積極提高市場滲透率;微玖、星...

本報告從 Micro LED整體市場規模切入,到個別應用的剖析與廠商動態,橫跨玻璃基板的顯示應用 - 大型顯示、車用顯示、穿戴顯示,與矽基板的相關進展 - 近眼顯示、光互連應用趨勢,小至細部產品規格分析、技術進展、到...

光子封裝躍升為人工智慧基建核心,焦點從元件效能轉向量產與系統整合。光電共封裝、可拆卸光學介面與玻璃基板正突破製造瓶頸。未來競爭關鍵在於異質平台整合與生態系建構能力。
2026年是AI資料中心光互連由導入轉量產的分水嶺。真正放量不在Scale Out的CPO交換機,而在GPU scale-up;競爭也從PIC代工,升級為PIC、EIC、封裝、雷射與耦光整合的光引擎平台之爭。量產勝負取決於良率、可維修連接...
成熟製程供需格局正歷經結構性轉變,大廠啟動減產並調整產品組合,搭配AI伺服器與電源管理需求爆發,帶動八吋與十二吋產能利用率回升,代工廠相繼釋出漲價訊號,Tier 2業者則受惠轉單效應,產業氛圍由低迷轉向正向。
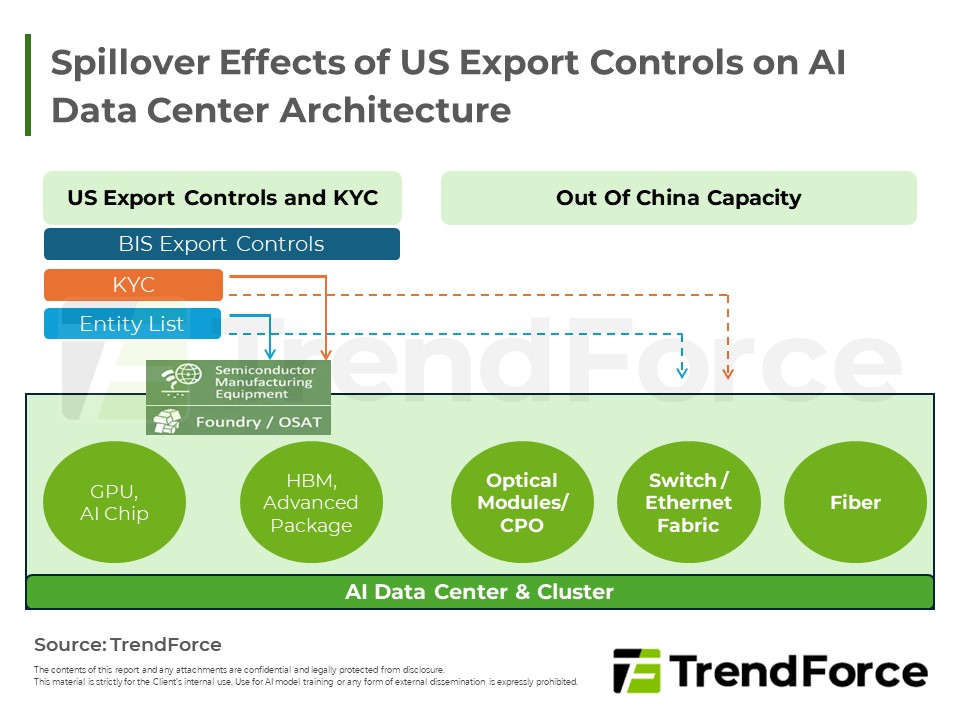
隨美國出口管制從晶片延伸至 AI 基礎設施,傳統光通訊產業正面臨供應鏈重組。雖然光模組未遭全面禁運,但已納入系統級連帶管制。台灣若能整合半導體生態系,並布局矽光子、CPO 、先進封裝與測試技術,將可承接北美的...
2026年第二季全球伺服器市場動態與展望
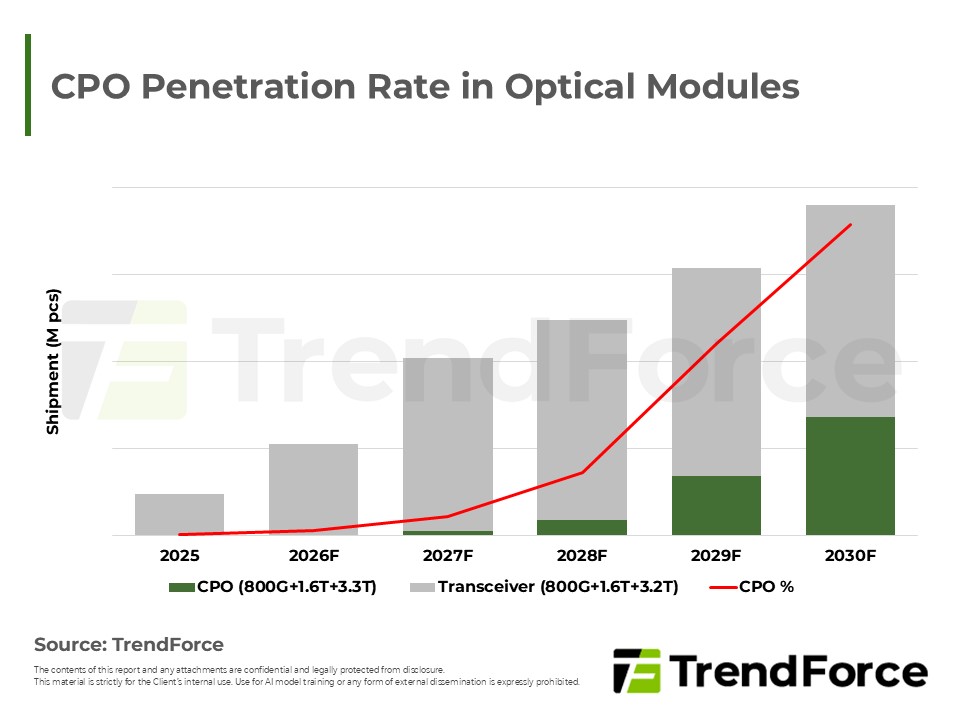
NVIDIA 正將 AI 競爭從單點算力推向「系統級互連工程」,透過整合 Fabric 架構與矽光子技術,將高階互連瓶頸由電轉光。其佈局涵蓋 Scale‑Up/Scale‑Out 機櫃架構與共同封裝光學(CPO),旨在解決傳輸功耗與頻寬受限問題...
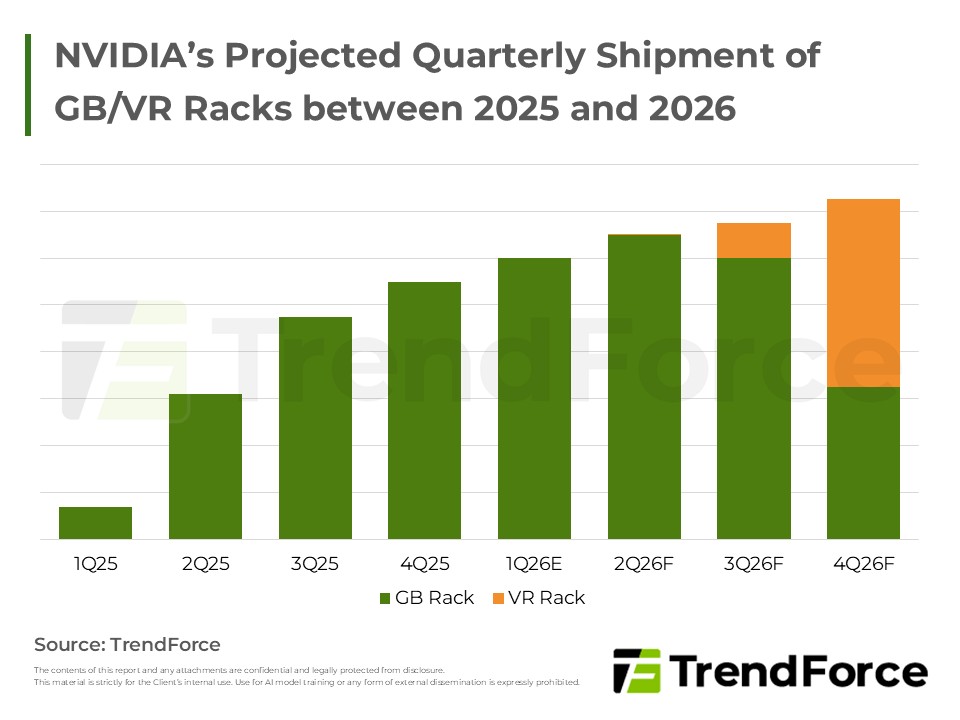
NVIDIA為防堵雲端廠自研晶片競爭,全面升級AI工廠佈局,推出涵蓋GPU、CPU與LPU的整機櫃方案,雙向通吃訓練與推理市場。透過解耦合架構、光學互連及軟硬體生態系,精準解決能效瓶頸並鞏固霸主地位。
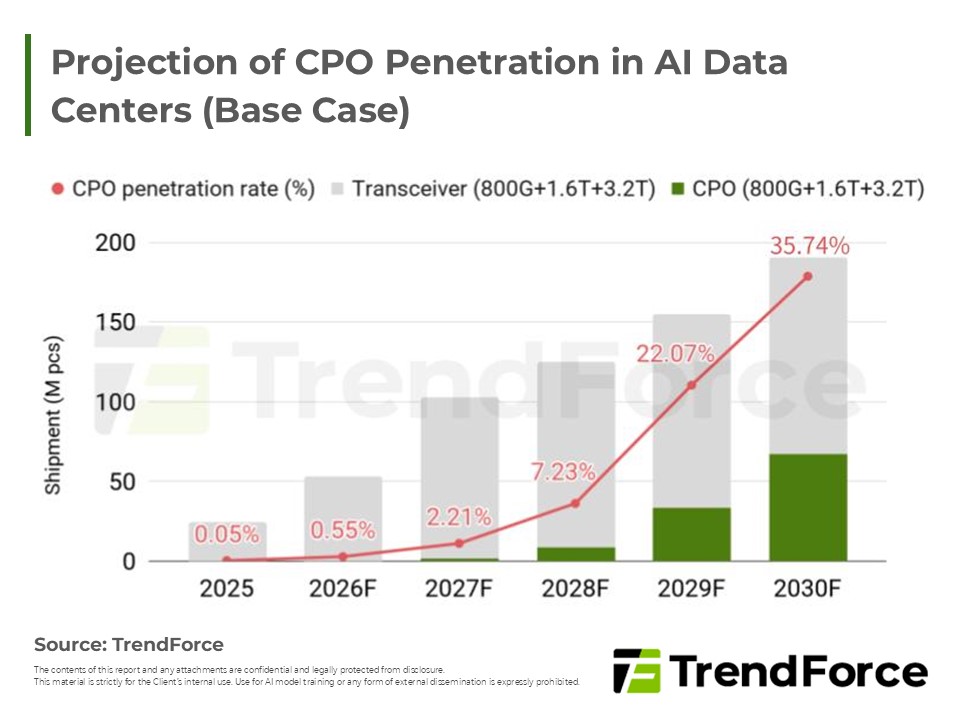
NVIDIA 透過鉅額投資 Lumentum 與 Coherent,鎖定 InP 雷射與高功率 CW 光源產能,將供應鏈風險由模組端上移至核心光學元件。隨著台積電矽光平台與台廠封測技術成熟,CPO 在 800G/1.6T 乃至 3.2T 世代中,將成為高功...
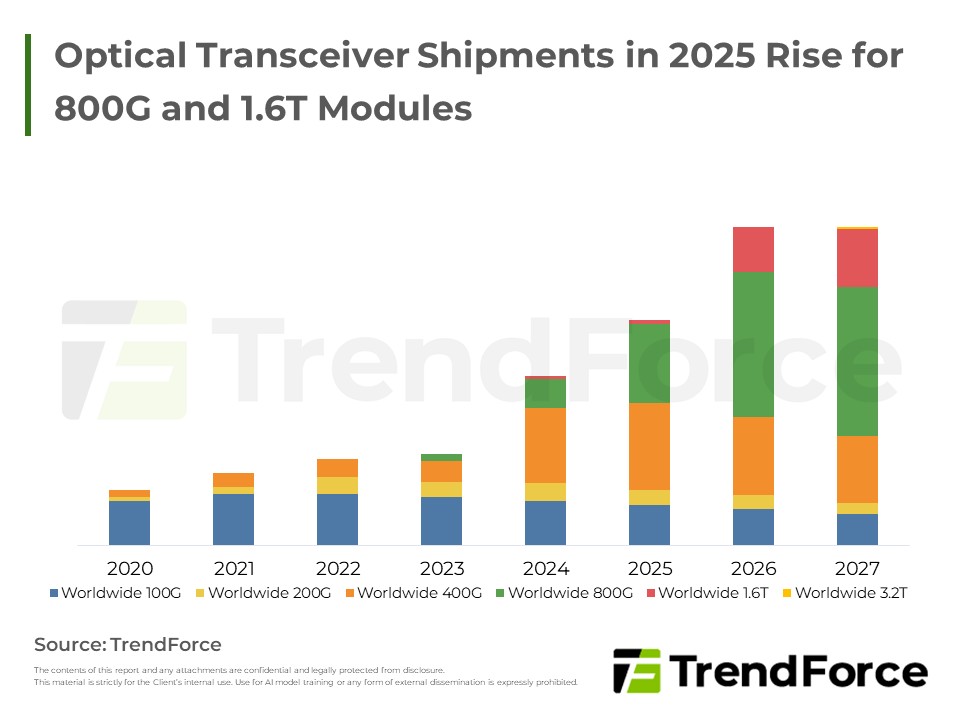
AI與大型語言模型驅動資料中心由單晶片走向異質多GPU協同架構,高速光學互連成為效能與擴展關鍵;矽光子與共同封裝等技術推動頻寬提升與能耗優化,廠商以生態整合與模組化策略競合。

根據全球市場研究機構集邦科技TrendForce調查顯示,NVIDIA於此次GTC 2025中針對多項雲端...

Global AI Server Market Forecast Introduction of Transceiver Transformation from Pluggable Transceiver Optics to CPO Dynamics of the CPO Development Key Takeaways





