
因應人工智慧代理算力建置與第三方委外需求,伺服器出貨量及處理器需求全面上修。全球記憶體原廠在產能轉向高頻寬記憶體且供給不足下,推動合約價格大幅上揚,高容量模組比重持續提升。買方為確保後續組裝料源積極備...
2Q26 Server DRAM營收大幅季增53%達755.8億美元。AI伺服器推升128GB以上大容量RDIMM與DDR5需求,原廠庫存探底帶動價格季漲53-58%。預計供不應求與漲價趨勢將延續至2027年。
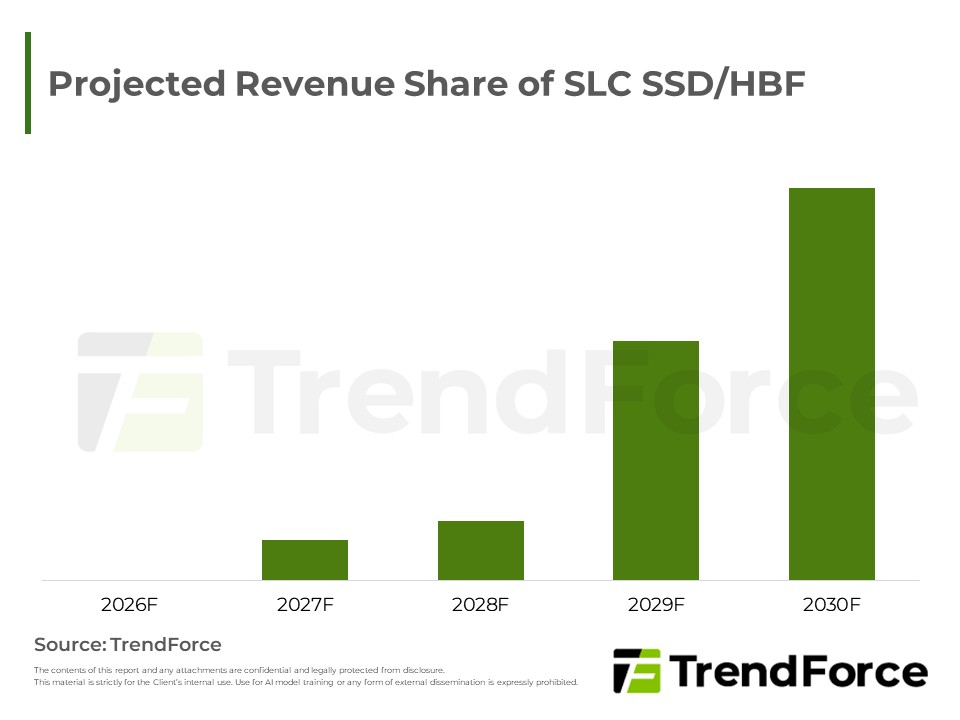
第三季記憶體合約價因伺服器與AI強勁需求而底定,消費端則呈價格折衝;現貨市場則受終端需求疲軟影響維持橫盤。新技術HBF有望填補高頻寬記憶體與固態硬碟間的缺口,惟受限成本與技術門檻,智慧型手機將侷限於高階機...
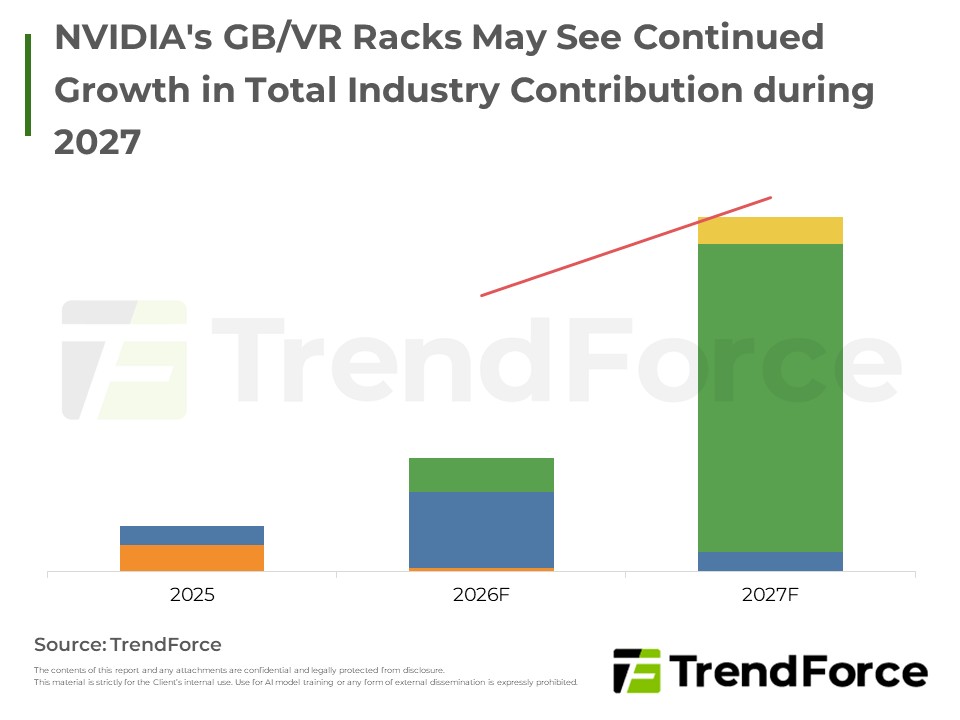
NVIDIA資料中心業務動能延燒,雲端AI需求推升GB/VR Rack出貨與產值同步走揚,並將競爭版圖延伸至資料中心基礎設施與HBM供應布局,2027年成長動能備受期待。
AI資料中心推動電源與散熱架構升級。台達電與光寶科雲端營收過半、資本支出創新高,因應缺料並鎖定高壓直流供電;英飛凌掌握材料與產能擴充;BOYD與奇鋐則拓展液冷與水冷佈局。高壓直流與液冷解決方案已成為供應鏈卡...
企業級 SSD 產業數據提供最新的 SSD出貨量、平均搭載容量預測於伺服器設備和資料中心且包括企業級固態硬碟的介面,及主要使用的尺寸分佈,以及企業級固態硬碟主要用於讀取/讀,寫混合/及寫入專門的比例。
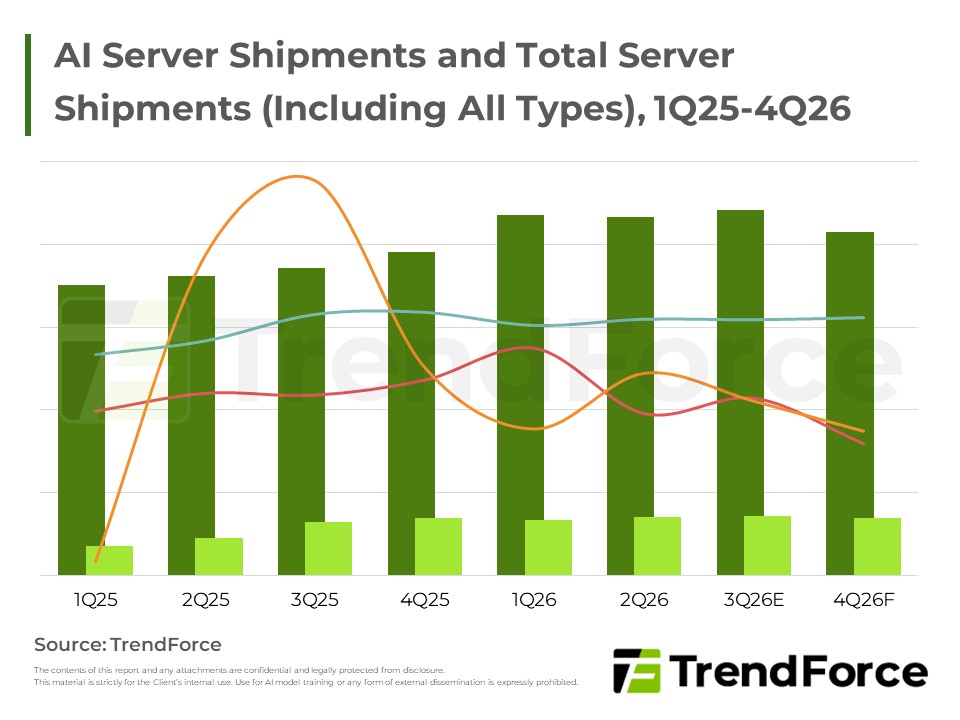
全球CSP資本支出強勁,帶動AI伺服器需求穩健成長,北美與中系業者同步擴大機櫃採購並加速自研晶片布局,NeoCloud模式漸成基礎設施成長重要動能。
AI需求帶動伺服器合約價提前鎖定,但消費端去化緩慢使談判僵持;現貨市場則因終端疲弱呈盤整趨勢。長期來看,原廠結束資本支出收縮,重啟擴產計畫。透過推進先進製程、提高大容量產品比重及陸續開出新廠產能,全力支...
在人工智慧伺服器強勁需求驅動下,企業級固態硬碟供不應求,推升平均銷售單價與毛利率改寫新高,產業邁入超級循環。雖然消費性終端需求顯露疲態,且原廠資本支出偏向DRAM/HBM,新增產能有限,此供需失衡與漲價動能預...

2026-2030年全球和中國NAND快閃記憶體市場數據
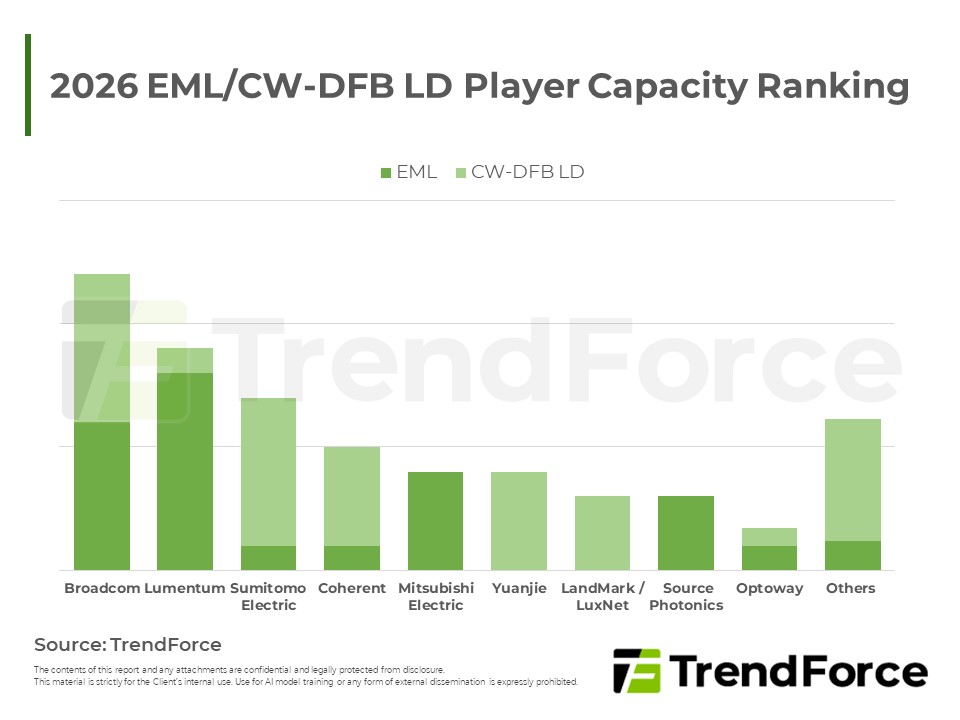
受惠AI資料中心與高速傳輸需求,各大雲端業者積極鎖定EML與CW-DFB LD產能,帶動廠商擴產。市場呈現高度集中,美日供應商掌握主導權。業者同步提升InP晶圓片尺寸、高光學功率EML與CW-DFB LD,以紓解供需缺口。
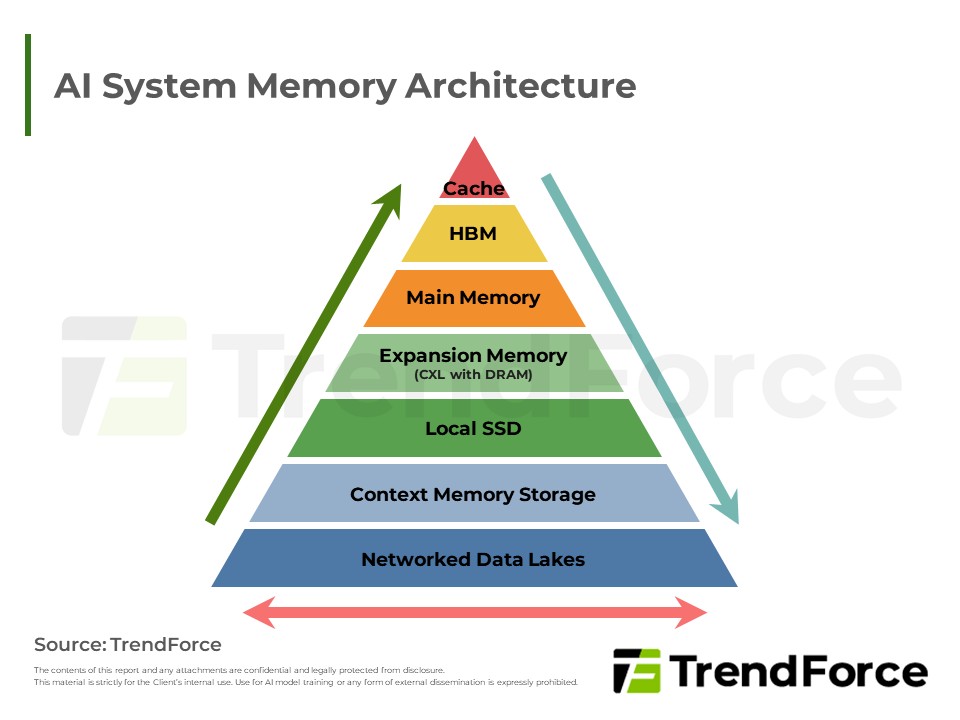
消費型記憶體供不應求,合約價維持上漲,惟漲幅受買方成本承受力限制而收斂,現貨市場則持續觀望。技術面聚焦軟體開源與zHBM垂直堆疊架構,以提升系統效能與能源效率。受雲端需求支撐,中短期合約價仍有支撐;惟業者...
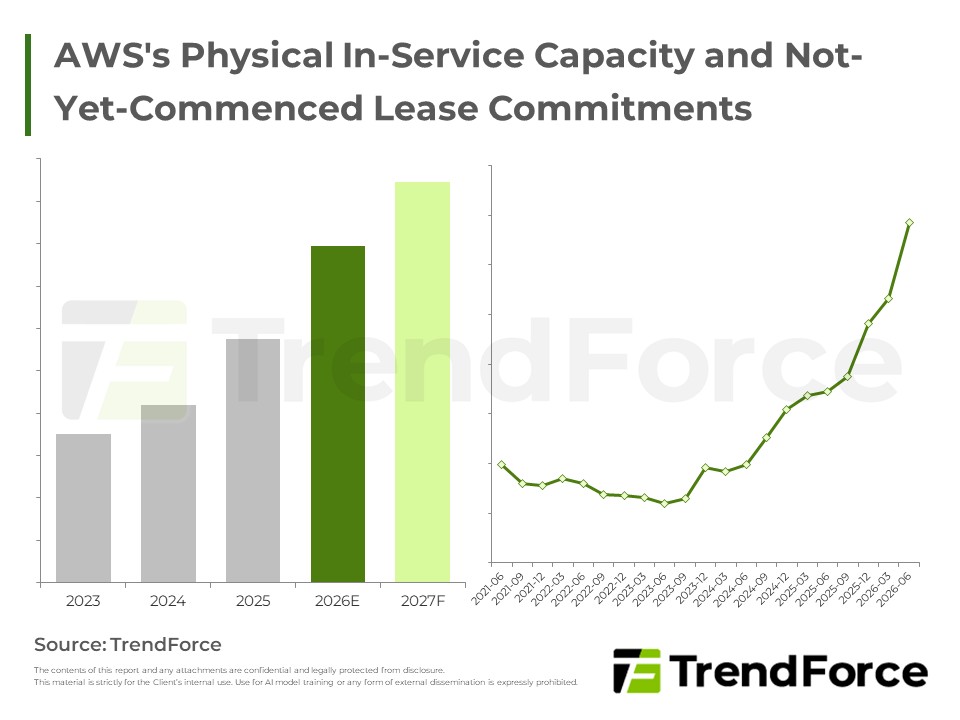
五大美系CSP資料中心版圖同步擴張,自建進度已追不上算力需求成長,租賃承諾規模顯著攀升,擴張正式邁入自建與租賃雙引擎並進階段,外部開發商角色隨之加重。
超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。
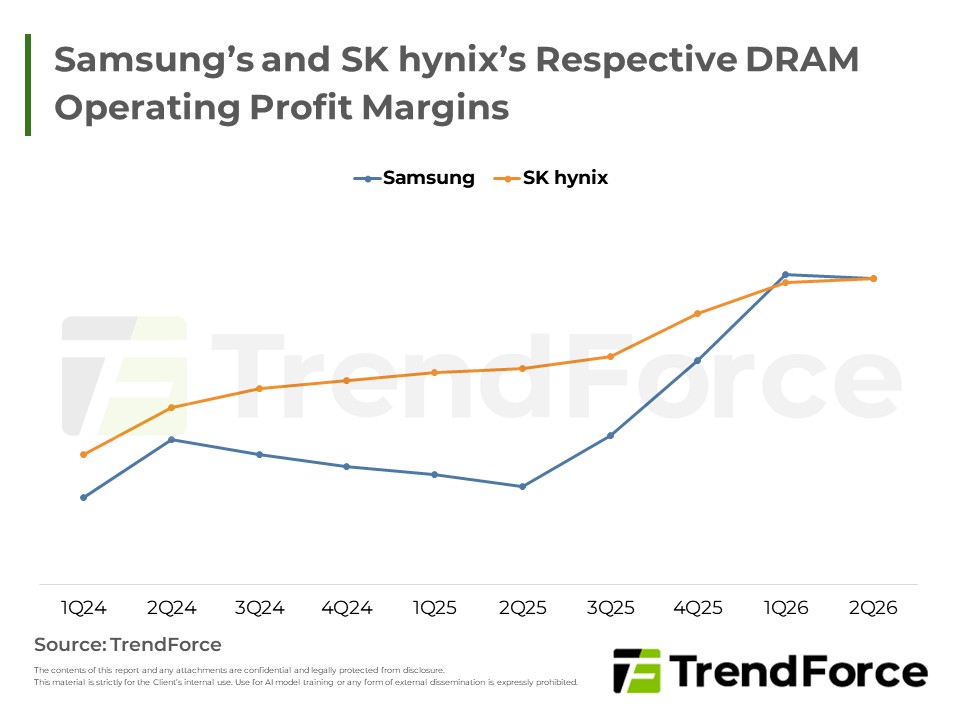
DRAM部分應用合約價商談延至八月。現貨市場呈橫向整理,買賣雙方缺乏共識致成交有限。兩大韓廠公布Q2財報,CSP強勁需求持續帶動營運動能,且陸續完成LTA簽署。





