AI伺服器需求持續強勁,GB系列主導上半年出貨,Rubin平台3Q後接棒;ASIC成長受延遲影響,GPU仍佔大宗;零組件短缺制約通用伺服器成長;液冷供應鏈競爭格局加速分化。
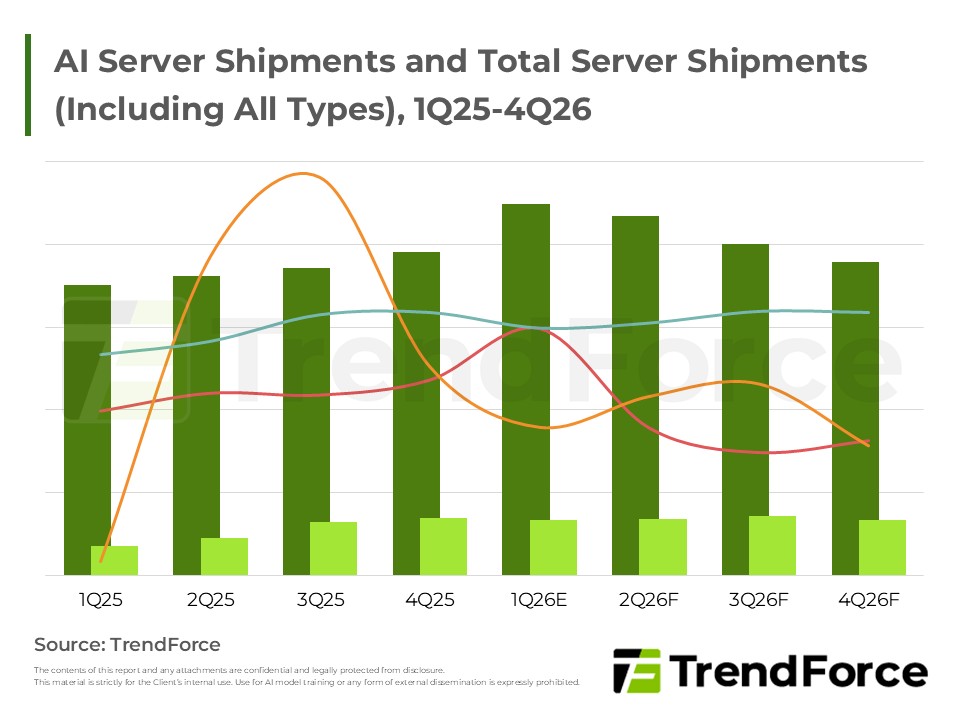
全球大型雲端業者正大幅擴張資本支出,全力布建AI基礎設施,帶動整櫃式GPU與自研ASIC方案需求爆發。然而,強勁算力需求面臨關鍵零組件產能受限的結構性瓶頸。伺服器代工廠則積極轉型為AI系統整合商,主攻主權雲商機...
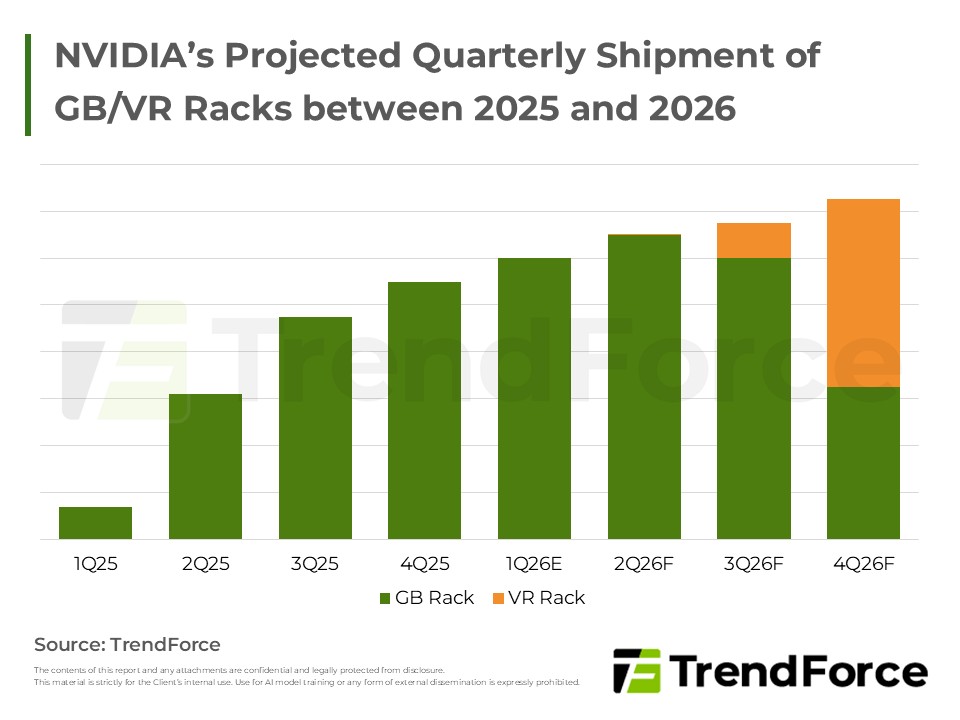
NVIDIA為防堵雲端廠自研晶片競爭,全面升級AI工廠佈局,推出涵蓋GPU、CPU與LPU的整機櫃方案,雙向通吃訓練與推理市場。透過解耦合架構、光學互連及軟硬體生態系,精準解決能效瓶頸並鞏固霸主地位。
北美CSP擴大資本支出驅動AI伺服器需求,NVIDIA與自研晶片雙軌並進。鴻海等ODM廠受惠整櫃訂單,並加速美墨產能擴張以強化在地交付。電源散熱大廠台達電與光寶科則因應高算力密度,積極朝高壓直流架構、液冷技術及系統...
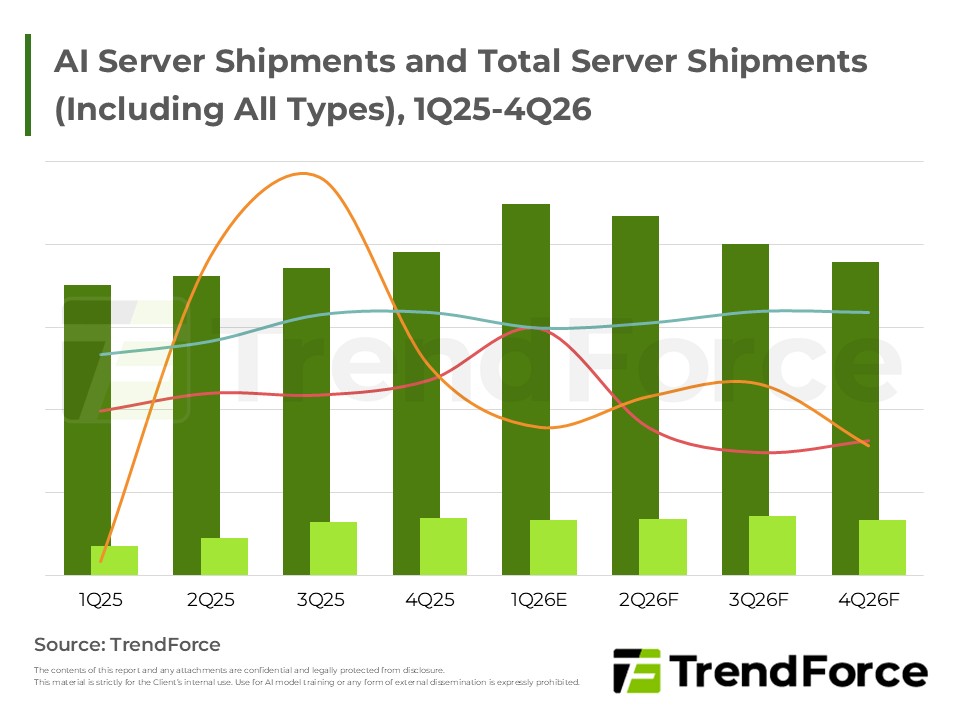
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
2026年受惠北美CSP資本支出強勁,AI伺服器出貨與營收佔比顯著提升,帶動供應鏈擴產與液冷技術發展。鴻海、廣達、緯創及元鈦等業者積極佈局整櫃及資料中心系統液冷方案與海外產能,儘管地緣政治仍存變數,整體市場動...
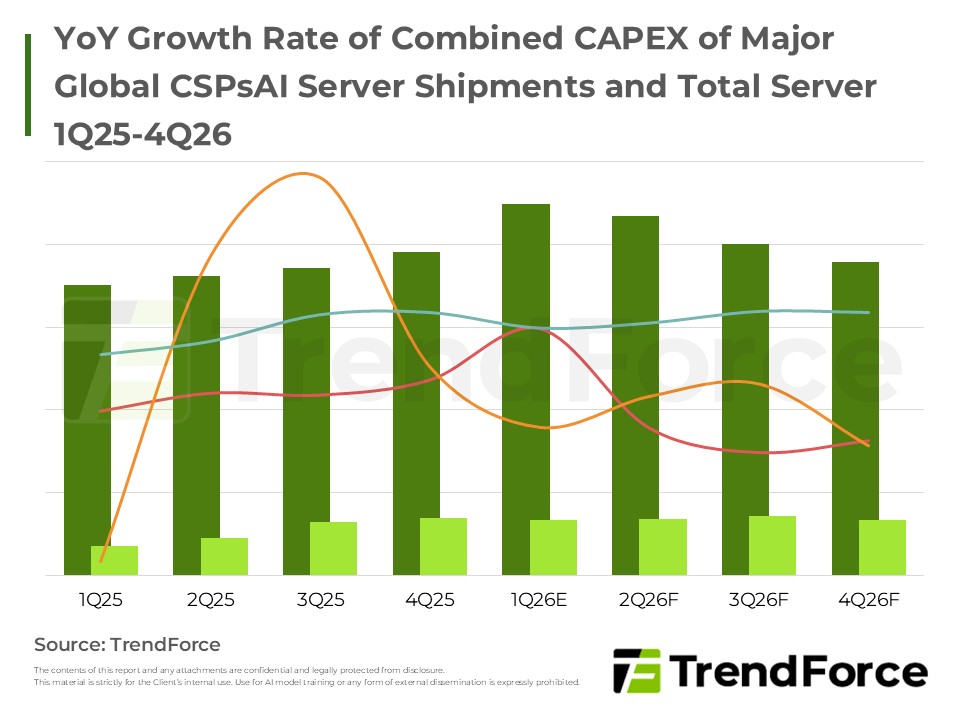
2026年伺服器市場受惠於美中CSP強勁需求,AI伺服器出貨將顯著增長。NVIDIA與Google自研晶片為主要動能,帶動液冷技術普及。通用型伺服器亦迎來換機潮,惟需留意PCB等關鍵零組件長交期帶來的供應鏈瓶頸。
展望2026年,AI基礎建設持續推進帶動通用伺服器需求。北美雲端業者維持高資本支出,驅動NVIDIA新平台與自研晶片發展,支撐市場成長。儘管二線業者存在變數,大型公有雲需求穩健,推升ODM廠AI營收占比,並鞏固液冷解...
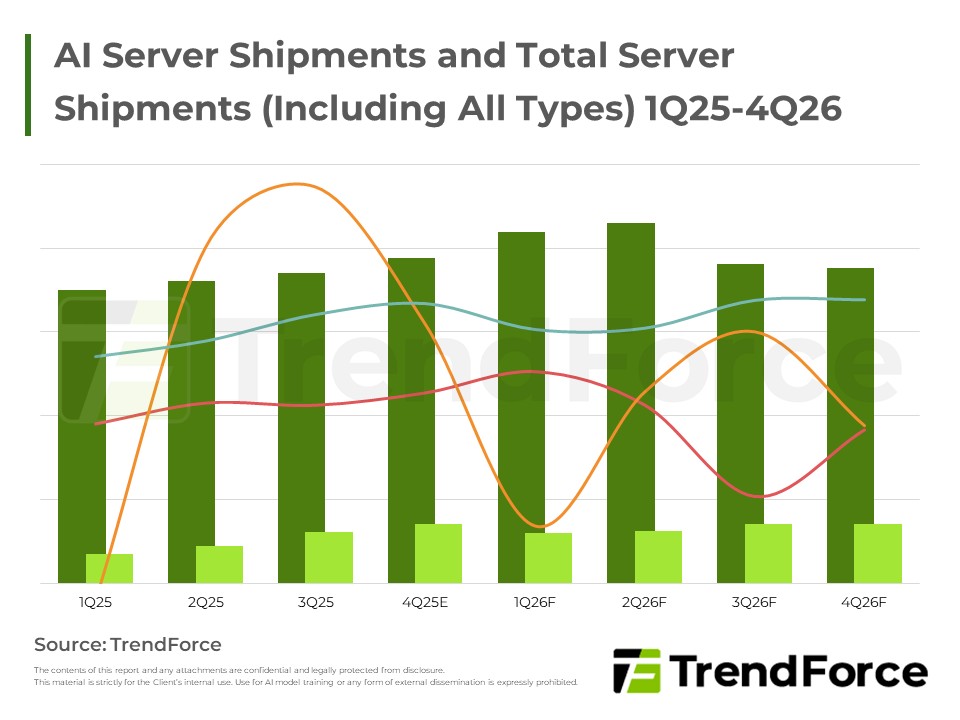
全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...
本報綜述顯示伺服器市場受AI需求推動,雲端與企業佈建加速,核心聚焦GB機櫃與整櫃方案,並藉由與NVIDIA等伙伴合作強化超算與資料中心佈局,市場動能預期持續成長。
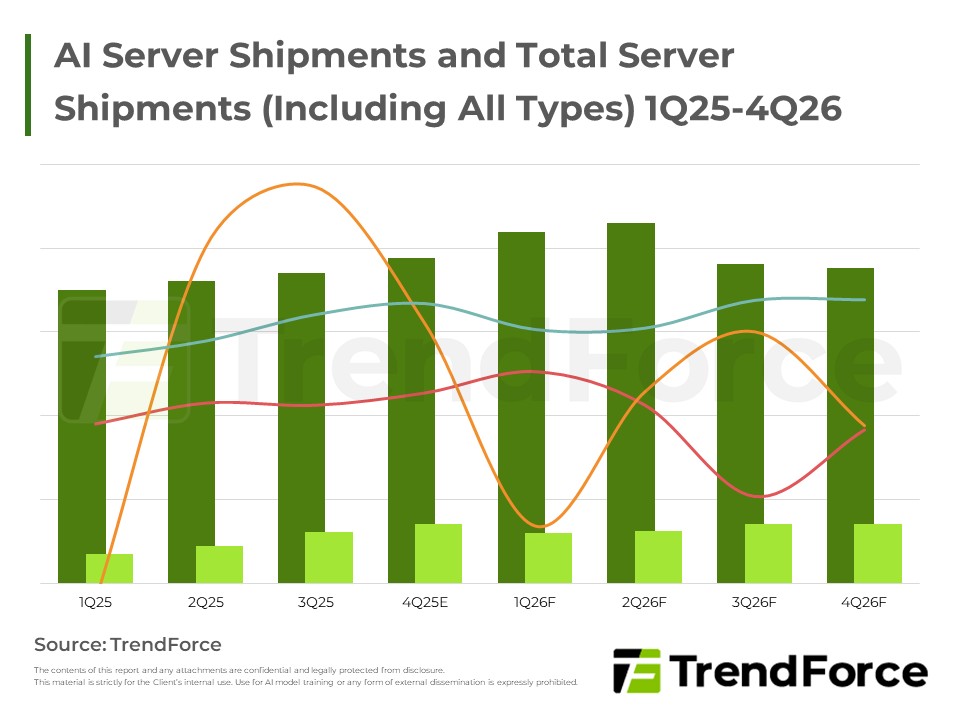
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。

全球AI伺服器市場持續成長,大型雲端供應商加速基礎設施佈建與平臺升級,NVIDIA與自研ASIC拉貨動能提升,區域因素與跨國佈局激勵新技術與策略調整。
本期伺服器市場觀察顯示北美雲端需求為成長主軸,企業採購保守,AI伺服與高效散熱為重點。主要供應商如Compal與Supermicro聚焦AI伺服與新型機櫃,並留意中東區域機會與美洲產能布局對出貨時程的影響。
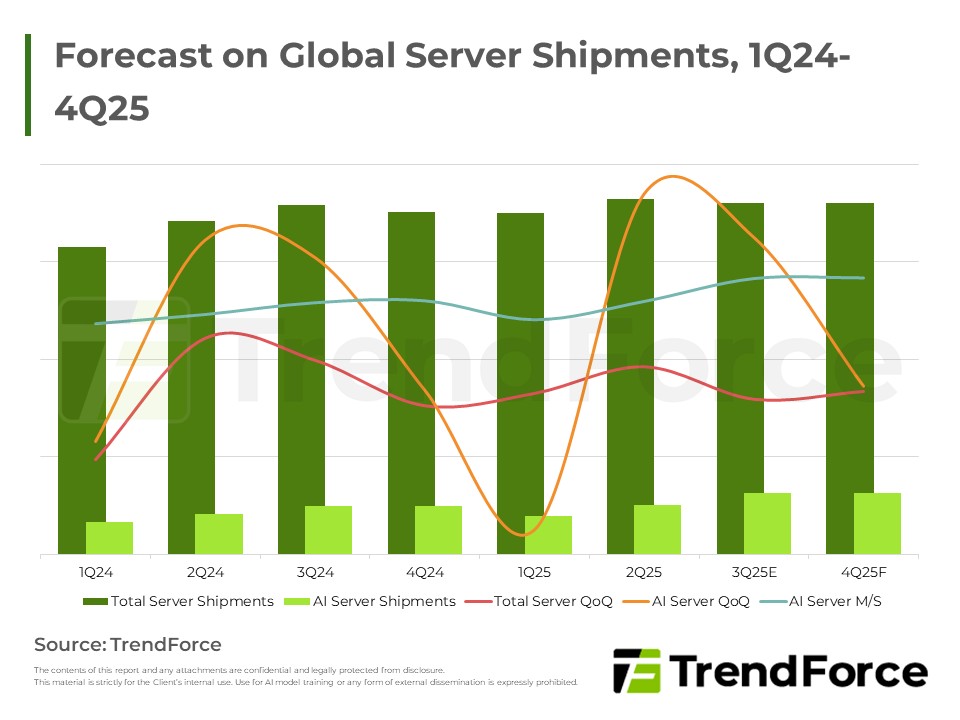
本期市場快訊聚焦CSP與企業OEM市場新趨勢,更新全球伺服器需求展望。北美CSP於資料中心與AI基礎建設顯著增長,推動全球伺服器出貨微幅上修,展望後續動能。AI伺服器以NVIDIA等為主,CSP與OEM供應鏈活躍。





