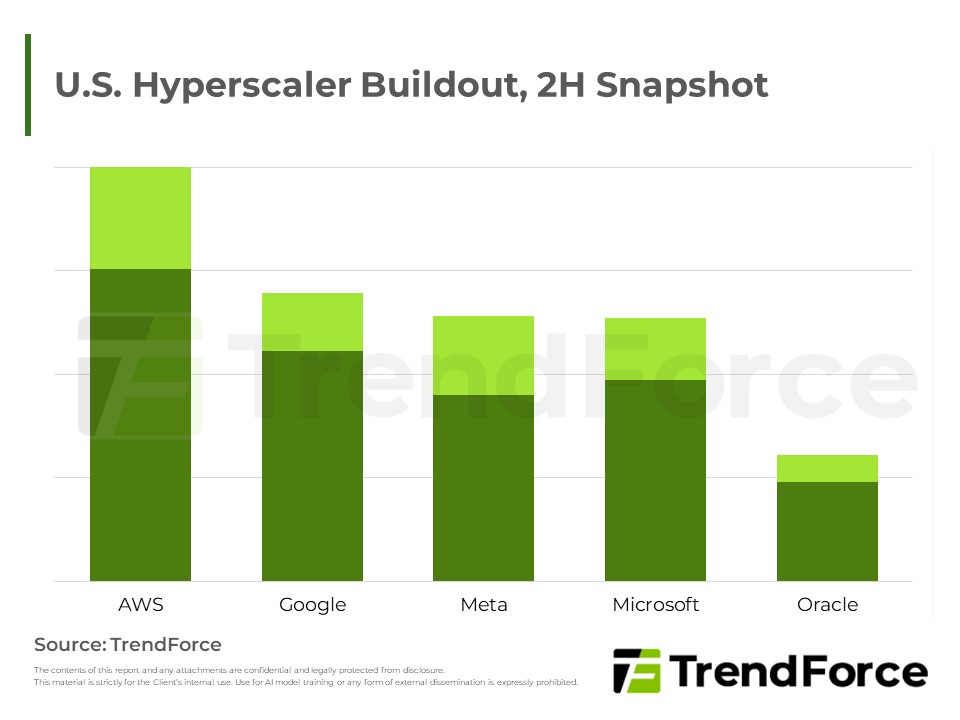
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。

該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
超大型CSP資本支出強勁,推升AI伺服器出貨動能延續成長,NVIDIA新平台陸續放量、需求能見度已延伸至未來多年;惟上游關鍵料件供給緊俏,產業重心逐漸由需求驅動轉向供給決定出貨步調,液冷散熱需求同步升溫。
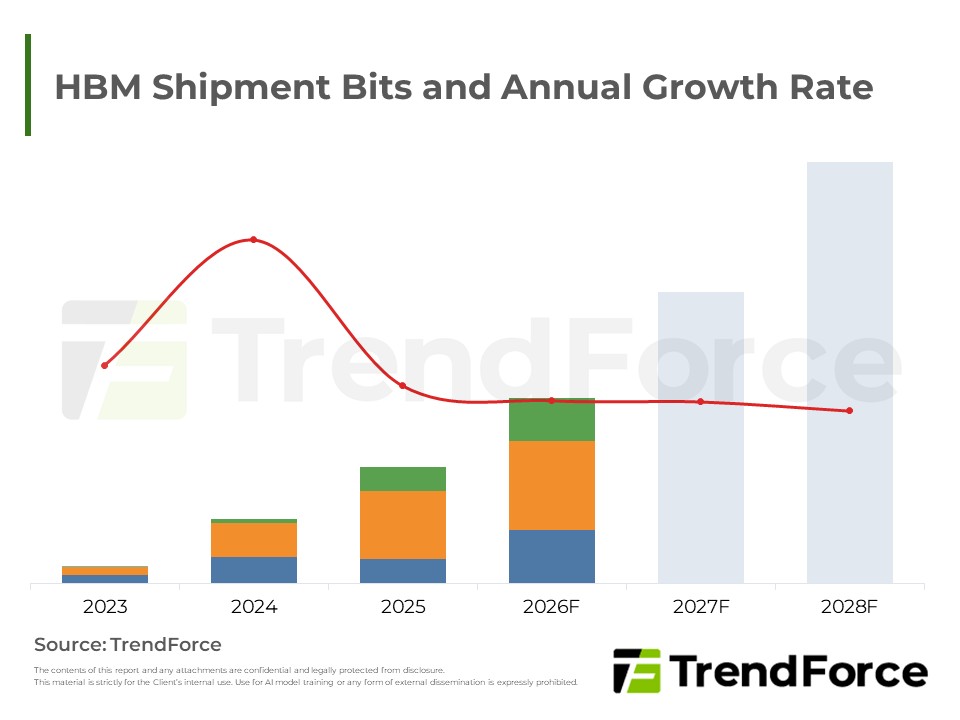
AI需求推升HBM出貨動能延續至未來訂單,技術世代加速演進,需求版圖自輝達獨大轉向雲端業者自研晶片,供給吃緊帶動訂價權轉向供應商,惟傳統記憶體報價走揚稀釋HBM營收占比。
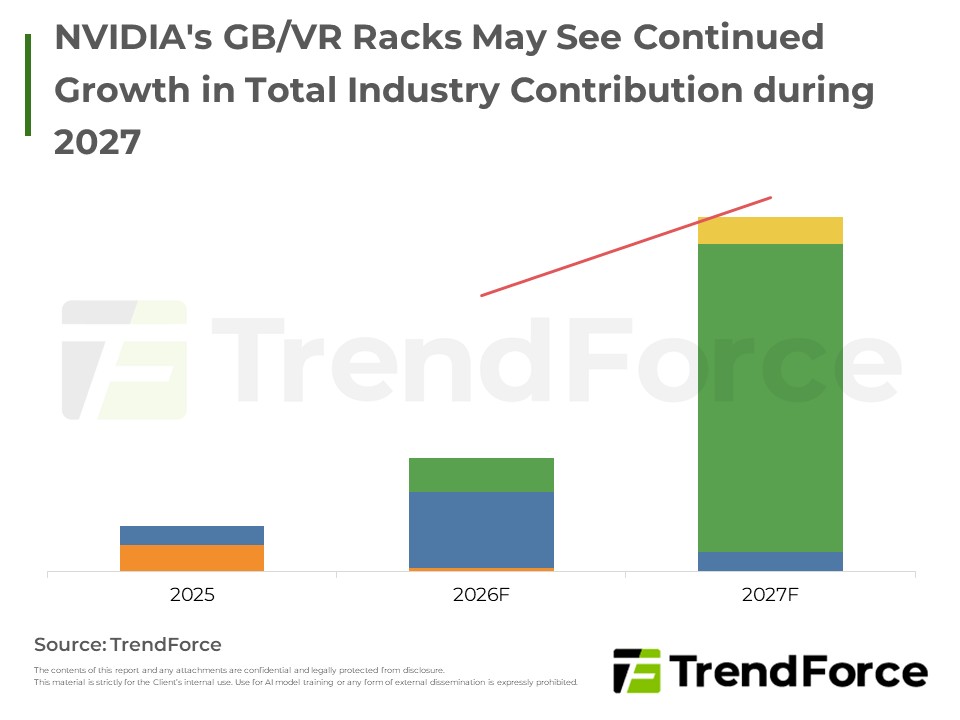
NVIDIA資料中心業務動能延燒,雲端AI需求推升GB/VR Rack出貨與產值同步走揚,並將競爭版圖延伸至資料中心基礎設施與HBM供應布局,2027年成長動能備受期待。
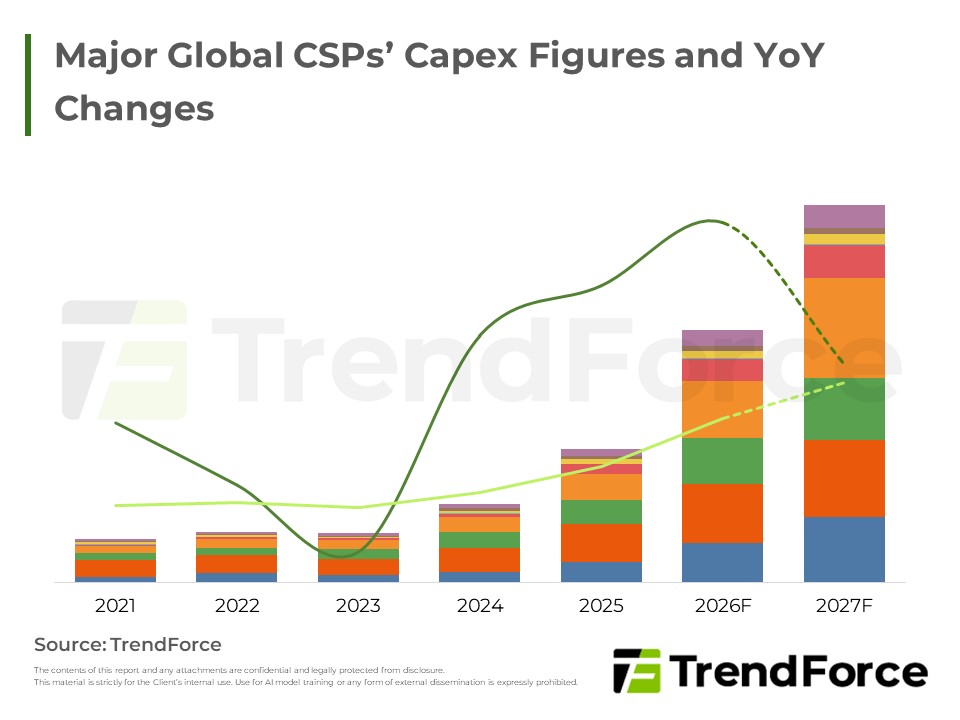
全球雲端服務業者資本支出持續攀升,AI基礎建設仍為成長主軸,中國業者則因應地緣政治風險,加速發展自主AI晶片與超節點伺服器架構,並推出具價格優勢的大型語言模型,帶動硬體需求朝更高階、更大規模方向演進。
2026年是AI資料中心光互連由導入轉量產的分水嶺。真正放量不在Scale Out的CPO交換機,而在GPU scale-up;競爭也從PIC代工,升級為PIC、EIC、封裝、雷射與耦光整合的光引擎平台之爭。量產勝負取決於良率、可維修連接...
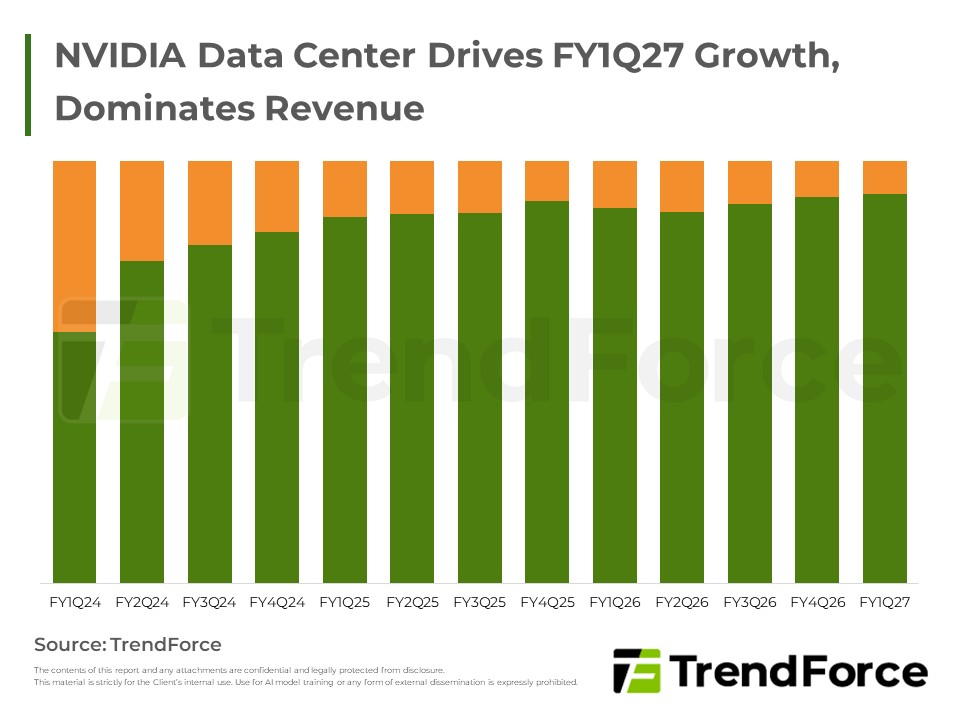
NVIDIA FY1Q27營收創高,Data Center占比首度突破九成二;今年將主推GB/VR Rack整櫃方案,挹注液冷與HBM供應鏈進入長期結構性成長循環。
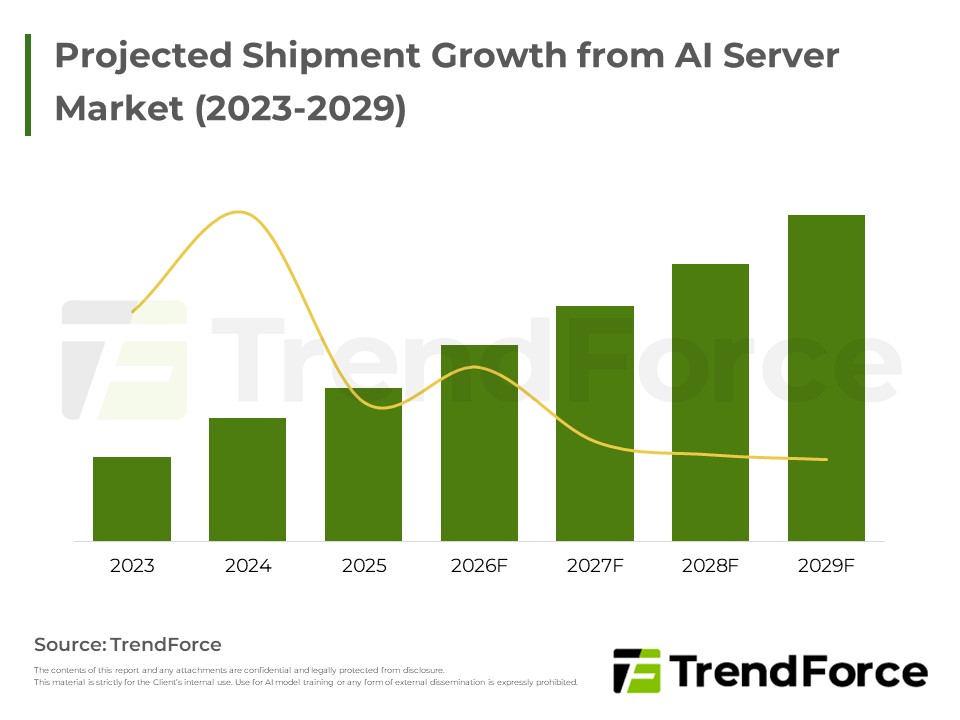
AI server需求受Hyperscale及Agentic AI推論應用驅動,預期未來年均成長近兩成,帶動CSP整櫃式方案及自研ASIC放量,並推升Rack Power與資料中心建置規模,惟電網瓶頸與政治風險為主要挑戰。
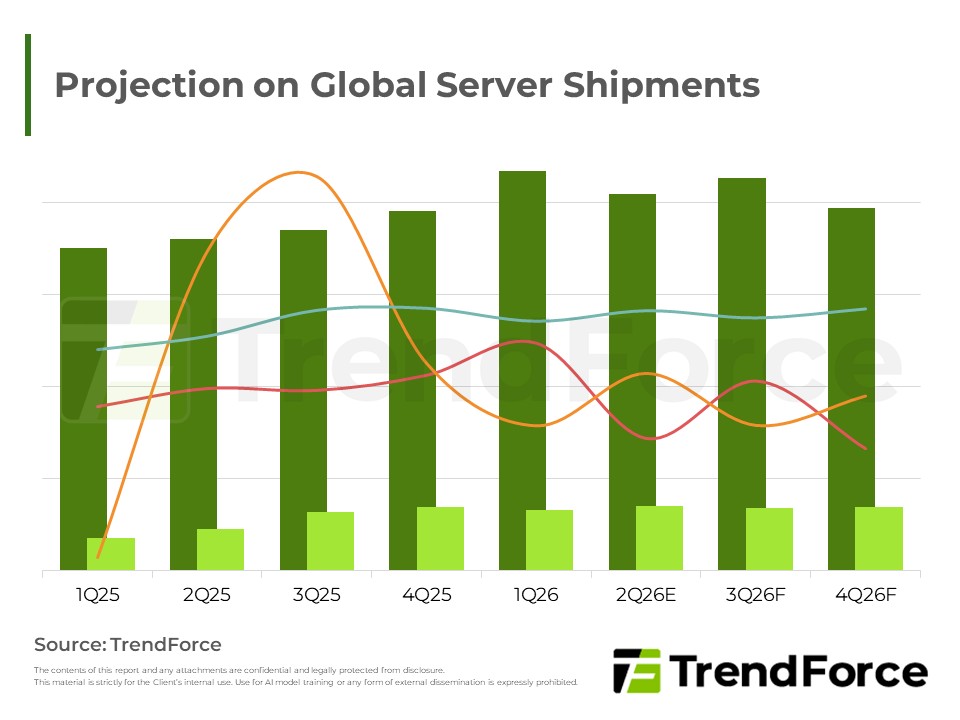
全球AI伺服器市場2026年延續強勁成長,雲端業者擴大資本支出並加速自研ASIC布局。輝達Blackwell與Rubin主導高階GPU,機櫃級方案占比顯著提升。CoWoS、HBM與液冷成為供應鏈關鍵焦點,地緣風險仍為主要變數。
根據全球市場研究機構集邦科技TrendForce調查顯示,2Q22的DRAM產業營收來到25,594M美金,較上季度成長6.5%...

根據全球市場研究機構集邦科技TrendForce調查表示,時序進入1Q22尾聲,觀察該季smartphone的生產表現...
回顧4Q21 NAND Flash市場狀況,全球市場研究機構集邦科技TrendForce調查顯示,各項主要需求的位元增長均開始走弱...

根據全球市場研究機構集邦科技TrendForce調查顯示,通訊世代交替、疫情觸發的新常態需求,以及地緣政治風險等因素在第三季度持續催化零組件備貨動能...

根據全球市場研究機構集邦科技TrendForce調查顯示,第三季mobile DRAM銷售市場雖因部份中國品牌大幅調降全年生產目標的影響...





