伺服器DRAM因原廠庫存見底與AI強勁需求,合約價格大幅飆升。HBM產能擴張排擠一般DRAM供給,導致市場嚴重供不應求。原廠優先滿足主要CSP客戶,部分客戶合約量遭削減。預期未來季度價格將持續顯著上漲,買方為確保貨源...
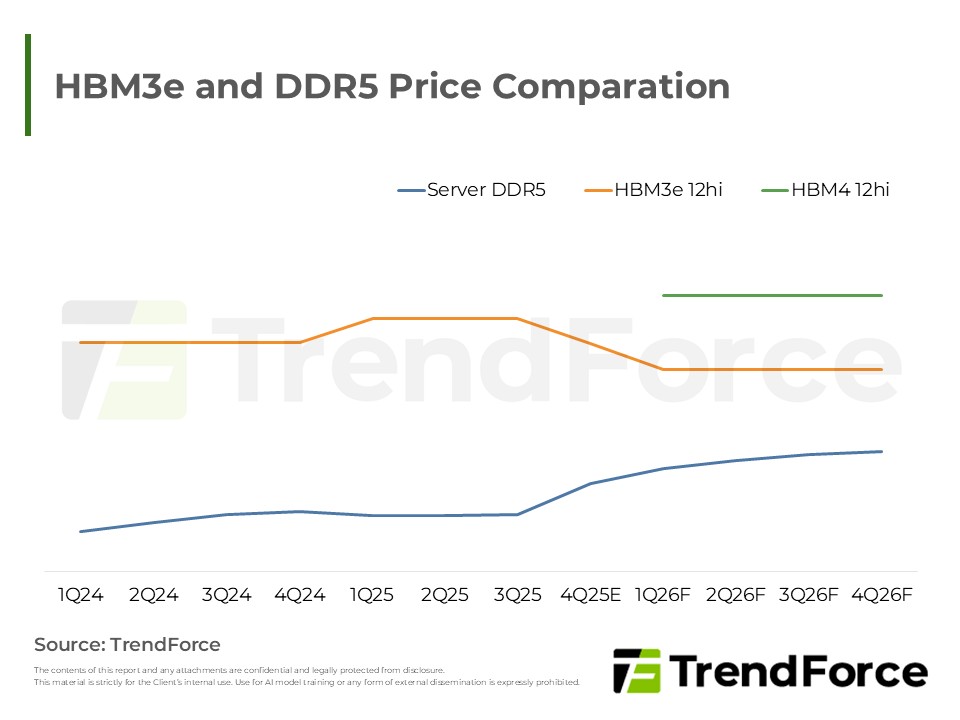
受惠於Server DDR5缺貨與AI訂單擴大,DRAM獲利能力逼近HBM水平。在供應商重獲定價權與買方追加採購的雙重驅動下,2026年HBM3e價格預估值從原先的顯著跌幅明顯收斂。
2025年伺服器DRAM合約價格大幅上升,主因供應緊張及原廠庫存低水準下調漲幅度。雲端服務商、OEMs均積極接受價格調升,預期2026年需求續增,原廠加速擴產應對,未來供給動態需持續關注。
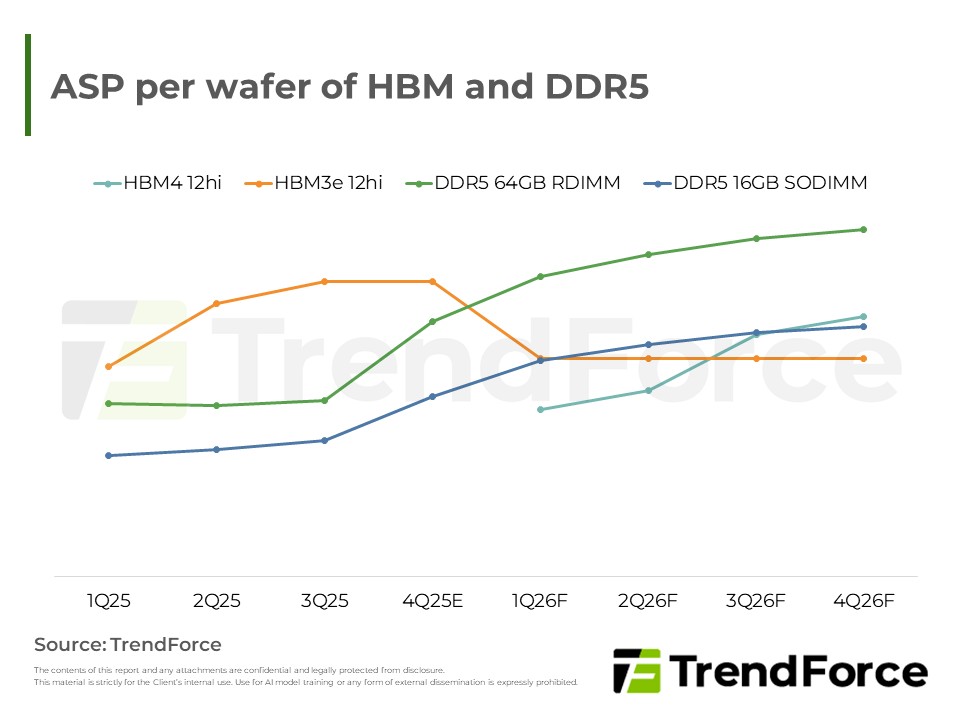
AI與資料中心帶動先進記憶體需求高漲,產能瓶頸推升以晶圓為定價錨;HBM仍緊俏但議價分化,原廠在DDR5與HBM間動態調配,追加需求不排除轉向漲價。
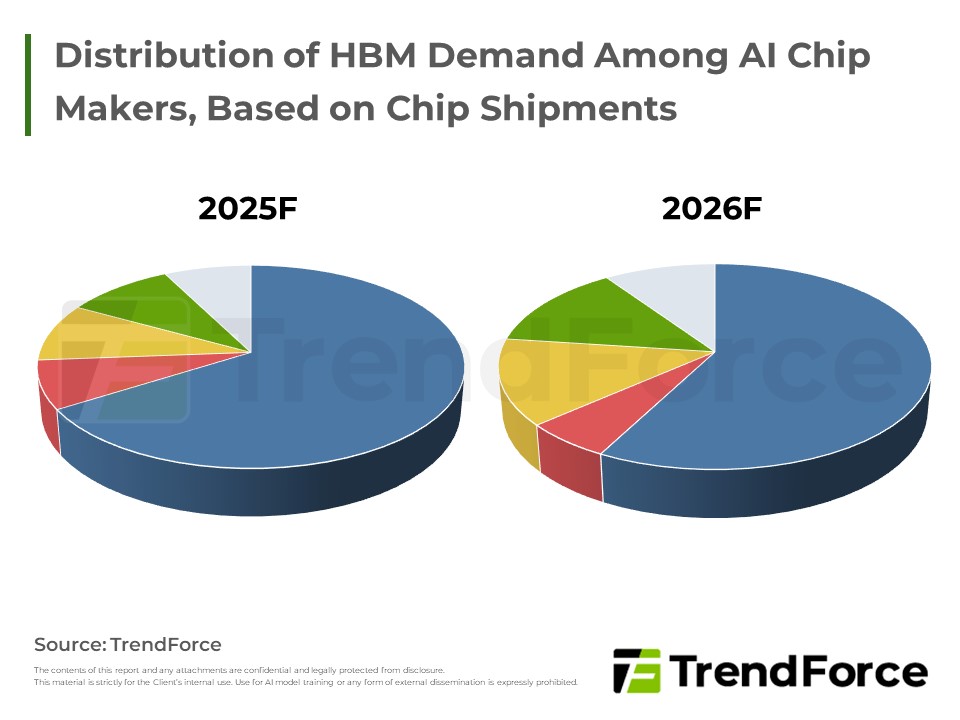
此報告指出,Google、AWS等雲端巨頭對HBM的需求顯著增長,HBM容量與部署在各代晶片上持續提升;META與Huawei逐步成為新興買方,HBM需求預期穩步走高,推動產業景氣改善。
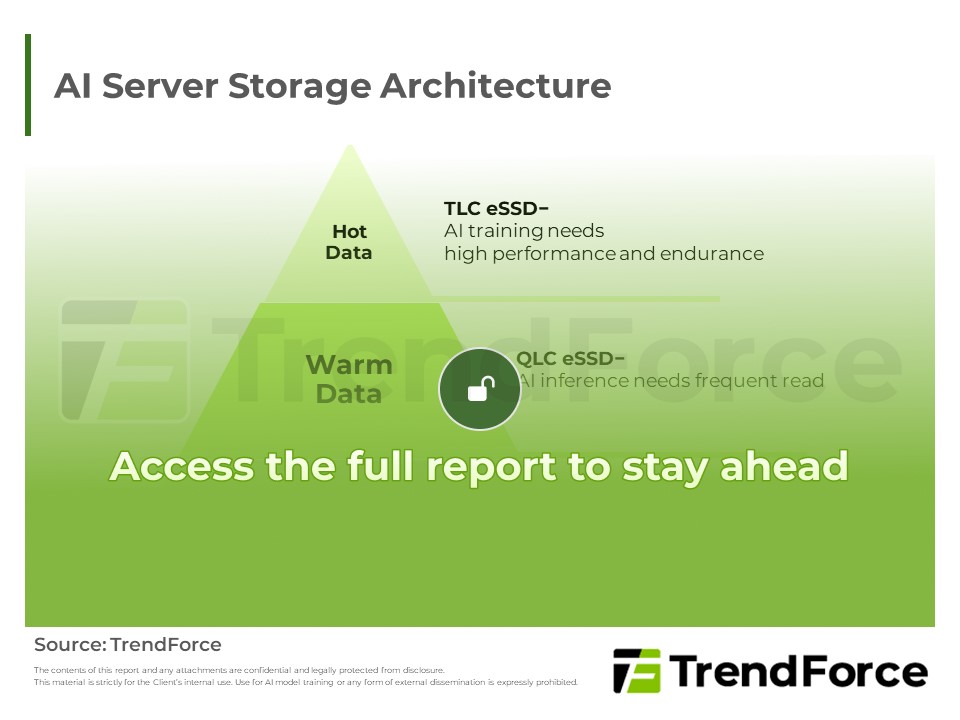
AI發展引導儲存從HDD轉向SSD,推升NAND Flash合約與現貨價格。QLC與TLC需求強勁,預計AI相關SSD將帶動市場結構性成長,NAND Flash將成為AI伺服器與雲端架構的核心。
2025年9月伺服器DRAM合約價因CSPs追加需求持續上漲,DDR5/DDR4價格續揚,8000MT/s模組將加速普及。2026年需求強勁且供應緊張,預計漲勢將延續。
NVIDIA Rubin平台預計於2026年中至下半年完成封裝與伺服器裝配,HBM4送樣、認證及量產需提前完成。為因應AMD競爭,NVIDIA推升HBM4規格。
2026年HBM3e市場面臨供過於求壓力,Samsung HBM3e產品驗證進展可能帶動產能提升,價格有下滑壓力。HBM4技術門檻高且成本較高,預計將有價格溢價與市占競爭,NVIDIA供應集中態勢明顯,未能搶占HBM4市占者將承受價格壓...
伺服器模組需求因CSPs積極採購而推升價格,DDR4供給吃緊、合約價持續上揚,DDR5因高容量模組帶動,價格亦穩步上升,但2026年需求增速預期放緩,價格將轉為下跌。
三大HBM供應商積極推進產品技術與產線,客製化HBM發展受到重視。AI運算需求推動HBM架構演進,客製化帶來彈性與效能優化,預期未來產能與合作將持續擴大。

2025年,HBM3e供需展望的能見度已高,市場關注重點轉向2026年即將量產的HBM4。HBM4價格較HBM3e有明顯溢價,原因包括晶粒尺寸擴大、I/O數倍增導致前後段製程成本上升,且製程節點提升與產品認證複雜度也增加供應風險...

因應TrendForce在4月出版的2Q25 datasheet啟動季度的數據追蹤,本月Bulletin著重探討各季度HBM供應商出貨及賣方需求間的平衡...
人工智慧持續蓬勃發展,除了GPU的需求熱絡,眾雲端業者亦積極投入自研ASIC開發。然而,隨著全球貿易戰持續升溫...

本月的HBM Bulletin將聚焦於2025年各供應商HBM市占版圖變化,Samsung在去年受到美國商務部...





