
TrendForce除針對主流NAND Flash市場提供產業分析以外,亦針對較利基的SLC NAND市場提供完整的供給與價格分析。

提供有關DRAM產業每家公司晶圓的投入,產量,技術節點等完整的分析。
提供有關NAND Flash產業每家公司晶圓的投入,產量,技術節點等完整的分析。
台積電、聯電、世界先進與力積電2Q26營收均季增,受惠漲價晶圓出貨與先進製程需求暢旺,多家廠商上修2026年資本支出與展望,同時JASM地震產線復機進度良好,整體台系晶圓代工動能持續走強。

TrendForce除針對主流DRAM市場提供產業分析以外,亦針對較利基的Consumer DRAM市場(主要為x16顆粒)提供各家供應商完整的產品規劃、產出數量、以及價格走勢分析。
TSMC積極布局先進製程廠房與跨廠產能調度,UMC矽光子新客戶開案增溫並迎來成熟製程轉單契機,Vanguard評估新一輪漲價並改善新加坡廠稼動率,PSMC同步推進矽電容與邏輯製程技術開發,四大代工廠均展現長期產能佈局企...
AI相關需求強勢擴張,持續排擠成熟製程既有產能配置,推動八吋與十二吋代工報價啟動漲價,並有望延續至2027年。
1Q26全球前十大晶圓代工產值季增,受惠AI先進製程訂單暢旺及TV、PC/NB供應鏈提前備貨雙重驅動,整體產業淡季不淡,台積電市占進一步擴大穩居龍頭,Nexchip排行創歷史新高。
TSMC、UMC、Vanguard與PSMC等台系晶圓代工廠因產能供不應求,2H26起陸續推動漲價,且漲幅有望延續至2027年,整體代工報價進入上行周期。
台系晶圓代工受惠AI需求暢旺與PC/NB/TV提前備貨,1Q26營運分化但2Q26動能轉強,TSMC加速3nm與先進封裝擴產,同業聚焦特殊製程、Interposer與HBM後段代工。
大廠退出成熟製程使利基型記憶體供給收斂,產能排擠推升合約價,漲勢輪動至中容量產品,市場由賣方主導。受限產能,台廠策略分化:部分轉向固態硬碟客戶並推進主流規格,部分則固守舊世代產品。
台系晶圓代工廠面臨產能結構性調整,TSMC“十二吋”成熟製程啟動整併、UMC八吋跟進漲價,Vanguard擴產方向轉移“至著重點電源管理“,PSMC產品組合往高附加值製程移動,整體產業供需持續重組。
TSMC因應強勁需求,全面加速海內外先進製程與封裝擴建;UMC與客戶合作製程雖微延遲仍推進送樣,並佈局矽光子;Vanguard全面調漲代工價並評估海外擴張;PSMC深化與記憶體廠合作,藉整併產線與漲價優化獲利。
AI浪潮推升台積電擴產並調升長期展望。世界先進受惠電源管理需求,稼動率與價格齊揚。聯電維持穩健增長;力積電則藉記憶體回升帶動產能利用率走強。
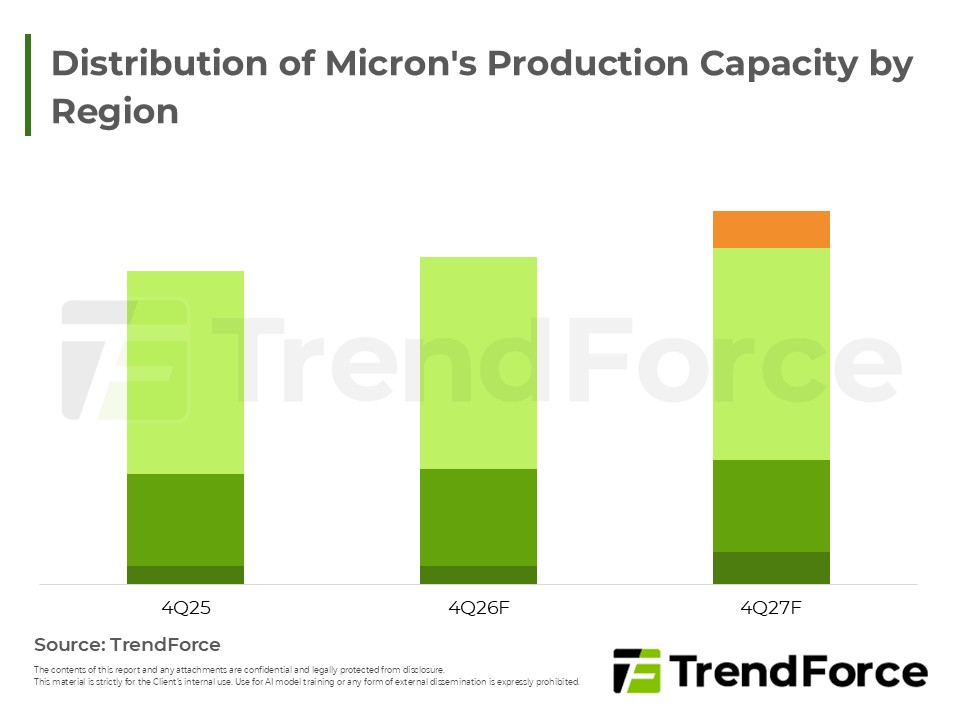
美光收購力積電銅鑼廠房以加速擴充產能,雙方同時簽署DRAM技術授權與先進封裝代工協議。此戰略合作助美光解決AI帶動的產能瓶頸,並強化力積電成熟製程競爭力,預期將顯著提升未來DRAM產業整體供給量能與技術層次。





