受AI伺服器與大容量固態硬碟需求爆發帶動,NAND產業單季營收創下歷史新高。在產能受限與傳統硬碟缺貨雙重影響下,企業級產品價格大漲推升原廠利潤。展望未來,各大廠積極推進高容量技術,供不應求與高價態勢料將長期...
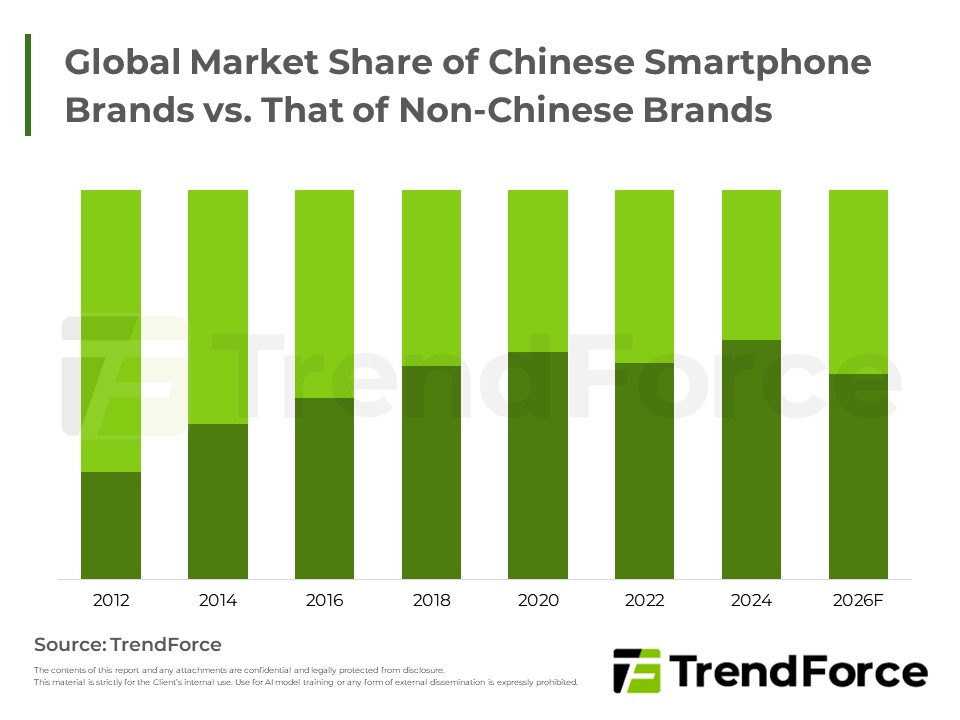
2025年起記憶體價格暴漲,致2026年全球手機產量面臨雙位數衰退,並重塑市場版圖。蘋果與三星憑藉資金與高階定位優勢,逆勢擴張市占;反觀主打高性價比的中系品牌(HOVX)因成本倍增,被迫大幅減產保現。此外,華為挾...
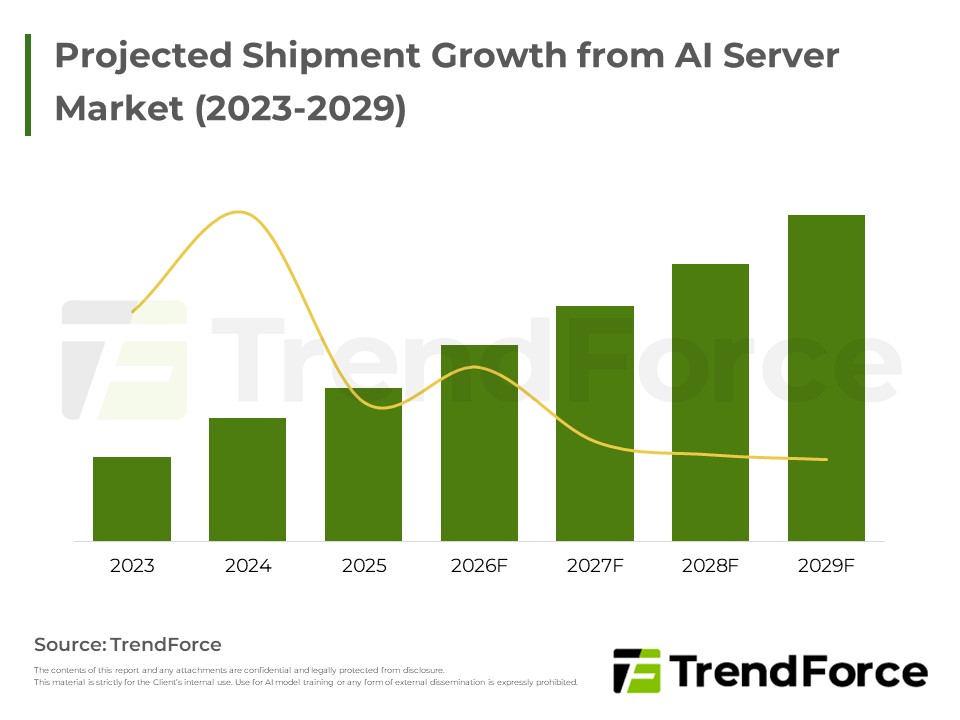
AI server需求受Hyperscale及Agentic AI推論應用驅動,預期未來年均成長近兩成,帶動CSP整櫃式方案及自研ASIC放量,並推升Rack Power與資料中心建置規模,惟電網瓶頸與政治風險為主要挑戰。
台系晶圓代工受惠AI需求暢旺與PC/NB/TV提前備貨,1Q26營運分化但2Q26動能轉強,TSMC加速3nm與先進封裝擴產,同業聚焦特殊製程、Interposer與HBM後段代工。
北美超大規模CSP業者資本支出持續擴張,挹注AI與通用型伺服器出貨同步成長,市場呈現GPU與ASIC雙引擎驅動格局,ODM廠商出貨展望全面上修,液冷散熱滲透率攀升,新世代平台陸續登場,產業成長動能可望延續。

補充資料涵蓋 1. 2026 光通訊市場趨勢;2. Micro LED CPO / VCSEL NPO 市場機會與挑戰 3. 2026-2030 光收發模組 vs. Micro LED CPO 光收發模組市場規模 4. Micro LED CPO 聯盟與供應鏈分析

本報告包含全球及中國地區全面的市場更新,深入闡述特定區域的市場格局和市場規模,並提供了長期預測。

本報告提供全面的全球積體電路和半導體市場分析,涵蓋各種應用和產品類型,並預測積體電路和半導體行業的形勢。
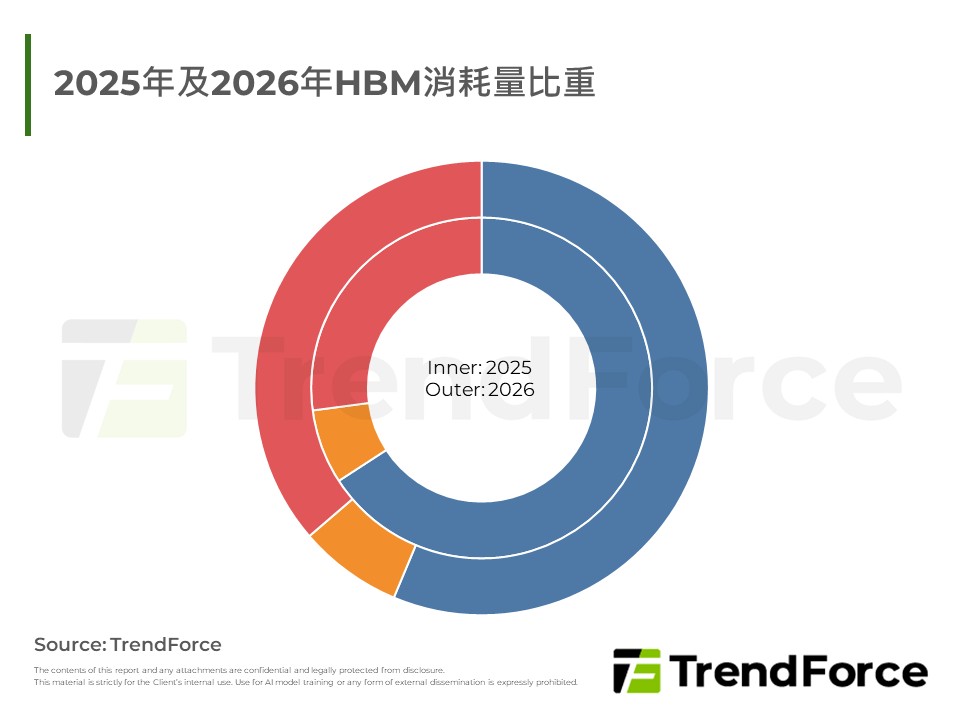
2026年HBM市場延續強勁成長,受惠CSPs與ASIC客戶加單湧入,HBM3e報價意外轉為上修,blended ASP接近持平;SK hynix穩居領先,Samsung在HBM3e新版本與HBM4貢獻下顯著回升,Micron因台灣TSV擴產同步加速。

2026年第二季全球伺服器市場動態與展望
全球晶圓代工版圖加速重塑,三星Taylor新廠即將啟用並獲美系新訂單、中芯持續擴產受惠AI電源IC需求、華虹聚焦差異化定位、晶合攜手CXMT布局HBM邏輯“周邊IC”代工,成熟製程漲價潮蔓延至中系同業。
受AI與通用伺服器需求共同驅動,企業級SSD陷入嚴重供需缺口,帶動合約價持續大漲。同時,為解決AI推論高成本痛點,原廠加速推出低延遲高效能SSD,促使儲存架構轉型並開創高毛利藍海。
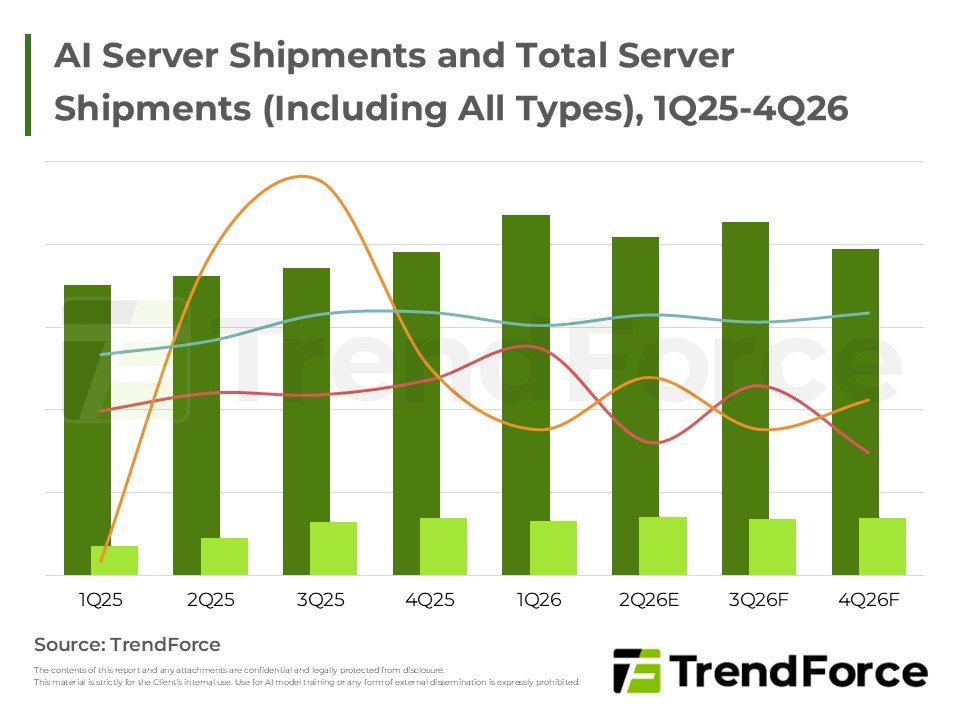
全球主要CSP積極擴大AI基礎設施投資,Google及Microsoft各以TPU及GPU整櫃為主力,中系ByteDance、Alibaba、Tencent則在地緣管制下多元布局本土及自研AI方案,帶動整體伺服器市場持續強勁成長。
台系晶圓代工廠面臨產能結構性調整,TSMC“十二吋”成熟製程啟動整併、UMC八吋跟進漲價,Vanguard擴產方向轉移“至著重點電源管理“,PSMC產品組合往高附加值製程移動,整體產業供需持續重組。
AI伺服器需求持續強勁,GB系列主導上半年出貨,Rubin平台3Q後接棒;ASIC成長受延遲影響,GPU仍佔大宗;零組件短缺制約通用伺服器成長;液冷供應鏈競爭格局加速分化。





