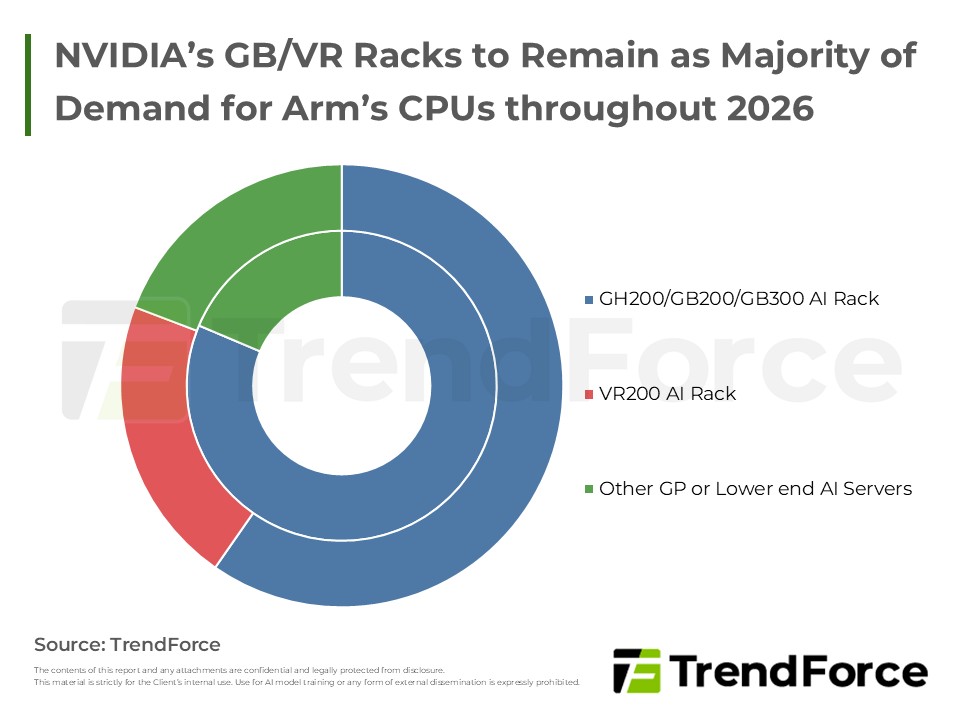
Arm推出自研AGI CPU,由IP供應商升級為平台參與者,鎖定AI資料中心與Agentic AI工作負載,加速侵蝕傳統x86市場,推動Arm架構滲透率顯著提升。

受惠AI與通用伺服器雙引擎驅動,整體產業產值強勁成長。雖遇地緣政治與部分客製晶片延遲,輝達與超微積極推動高階整合型機櫃,大幅推升單價。同時,高頻寬記憶體與先進封裝供不應求,液冷散熱亦正式躍升為市場主流配...
伺服器記憶體受原廠庫存見底影響,合約價持續大幅攀升。雖短期漲勢強勁,但隨買方成本壓力漸增,後續漲幅將收斂。受限零組件短缺,整機出貨受抑;基於未來供不應求共識,全球買方正積極以預付款換取長約保障。
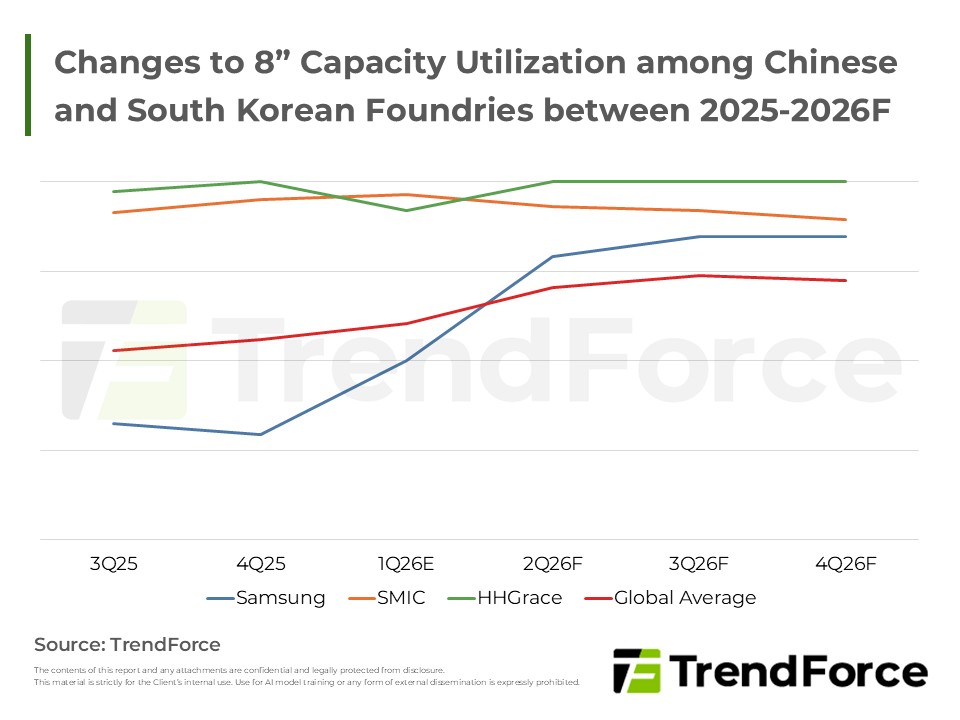
三星加速縮減成熟產能並調漲滿載的先進製程報價。中系晶圓代工廠則受惠供應鏈轉單與零組件成本看漲引發的提前備貨潮,成熟產能居高不下,短缺產能亦啟動漲價;同時中系大廠基於國產化趨勢持續積極擴建新廠。
受人工智慧需求與合約價飆漲帶動,伺服器記憶體營收強勁成長。雲端業者積極備貨使原廠庫存見底,高容量模組晉升主流。因供求吃緊將延續,買方提前簽訂含價格下限的長約,帶動產業步入上升循環。
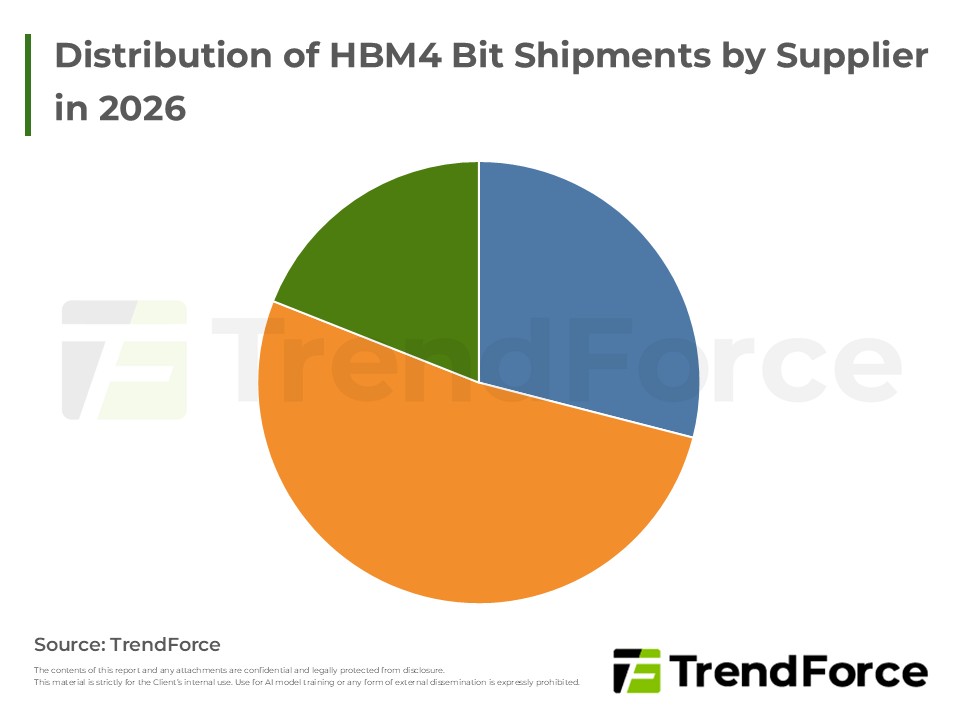
NVIDIA調高HBM4規格致三大原廠驗證延遲。Samsung憑晶片效能優勢有望拔得頭籌並提升市占;Micron與SK hynix正修正設計瓶頸。因驗證落後,HBM4初期出貨具下修風險,將促使客戶延後新平台放量,轉擴大採購成熟的HBM3e以...

金級+會員市場報告涵蓋 1. 2026-2030 年 LED 產業應用市場需求與供給市場分析;2. 統整 2025 年 LED廠商營收與產品應用表現;3. 1Q26 LED 產業價格。
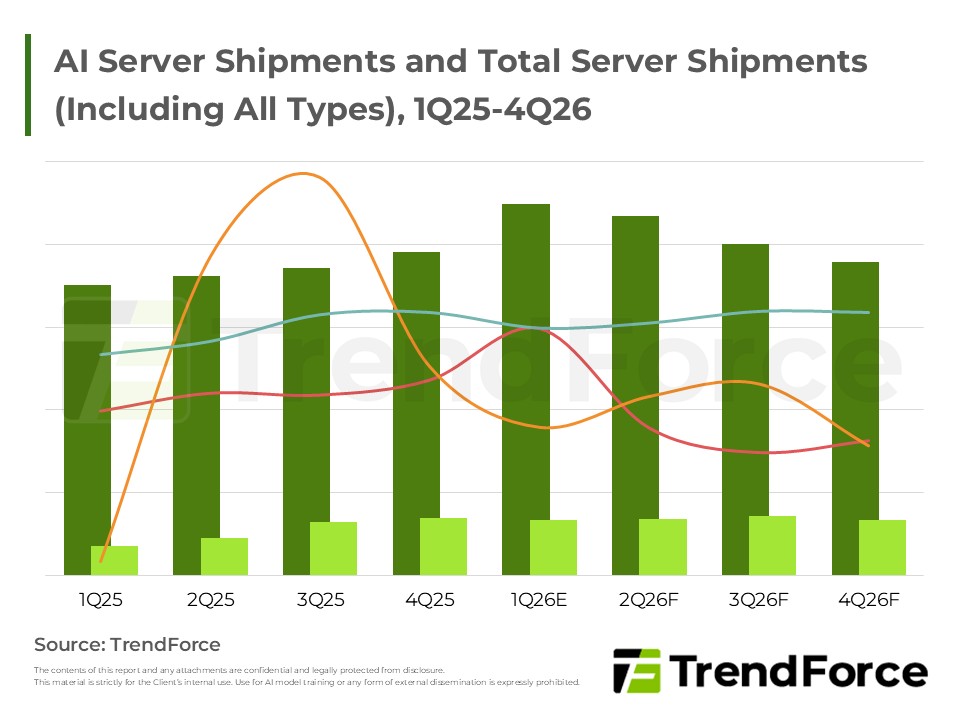
全球大型雲端業者正大幅擴張資本支出,全力布建AI基礎設施,帶動整櫃式GPU與自研ASIC方案需求爆發。然而,強勁算力需求面臨關鍵零組件產能受限的結構性瓶頸。伺服器代工廠則積極轉型為AI系統整合商,主攻主權雲商機...
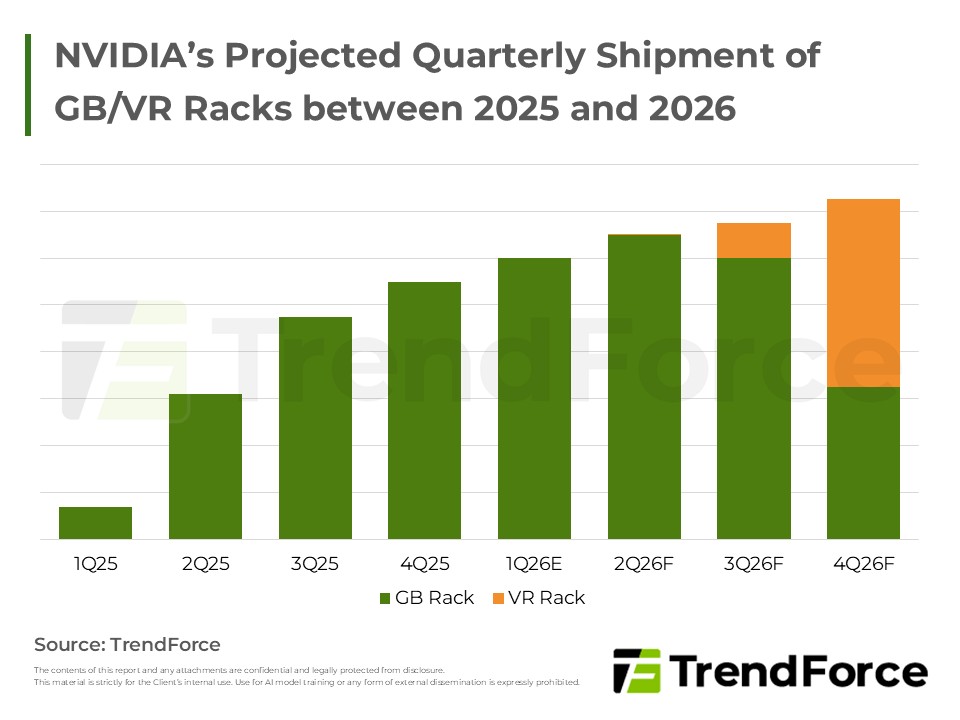
NVIDIA為防堵雲端廠自研晶片競爭,全面升級AI工廠佈局,推出涵蓋GPU、CPU與LPU的整機櫃方案,雙向通吃訓練與推理市場。透過解耦合架構、光學互連及軟硬體生態系,精準解決能效瓶頸並鞏固霸主地位。
TSMC因應強勁需求,全面加速海內外先進製程與封裝擴建;UMC與客戶合作製程雖微延遲仍推進送樣,並佈局矽光子;Vanguard全面調漲代工價並評估海外擴張;PSMC深化與記憶體廠合作,藉整併產線與漲價優化獲利。
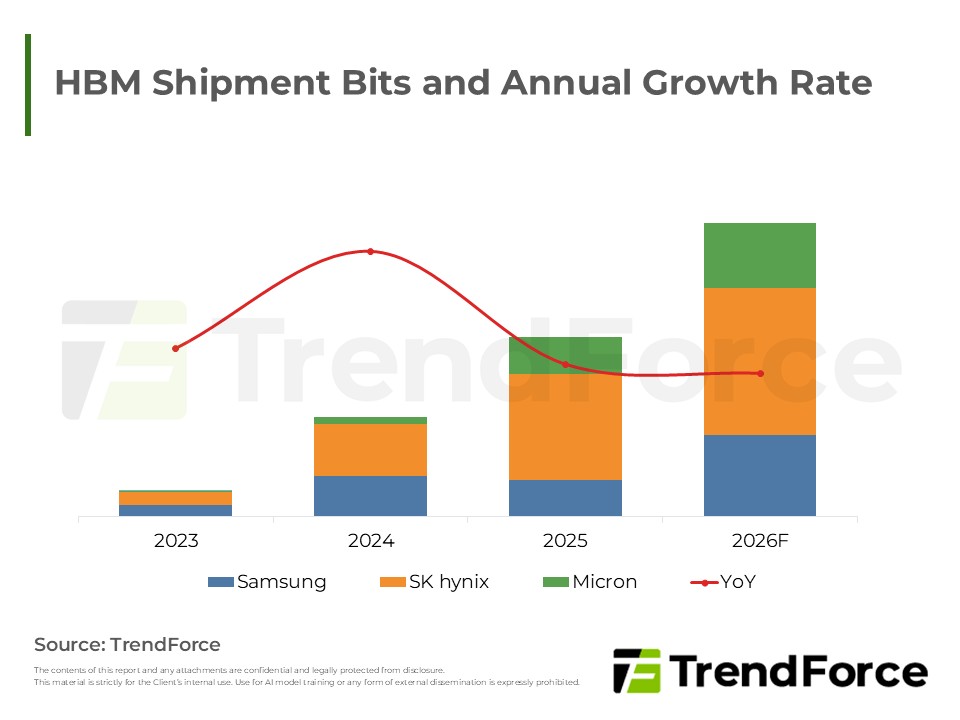
美國雲端巨頭加速自研AI晶片推升HBM需求,買方因供應吃緊持續建立庫存,帶動合約價格上漲。雖HBM營收成長,但受conventional DRAM飆升影響,其整體營收佔比反遭稀釋。未來HBM生產將高度依賴台積電先進製程,以滿足邏...
Mobile DRAM受惠合約價強勢上揚,營收創新高並確立賣方主導的超級週期。原廠轉向AI應用導致產能排擠,供給嚴重吃緊,CXMT趁勢在成熟製程擴張。展望未來,價格將劇烈補漲推升原廠獲利,惟高成本迫使手機品牌下修生產...
北美CSP擴大資本支出驅動AI伺服器需求,NVIDIA與自研晶片雙軌並進。鴻海等ODM廠受惠整櫃訂單,並加速美墨產能擴張以強化在地交付。電源散熱大廠台達電與光寶科則因應高算力密度,積極朝高壓直流架構、液冷技術及系統...
4Q25 Mobile DRAM 營收在合約價大漲帶動下,單季規模首度衝破百億美元,季增逾三成。1Q26 進入淡季,位元需求將縮減,不過在合約價明顯上調下,營收仍有望再創高點。市場結構方面,Samsung、SK hynix、Micron 搭配中...
晶圓代工市況分歧,三星加速美國擴產惟先進製程良率遇瓶頸;陸系業者受記憶體漲價壓抑消費電子需求,成長普遍放緩,僅華虹受惠 AI 電源管理晶片動能較佳。格羅方德則因應地緣政治與新技術需求,大幅增加資本支出推動...





