
為您提供Mobile DRAM 及 Mobile NAND Flash最新的市場供應和需求資訊。
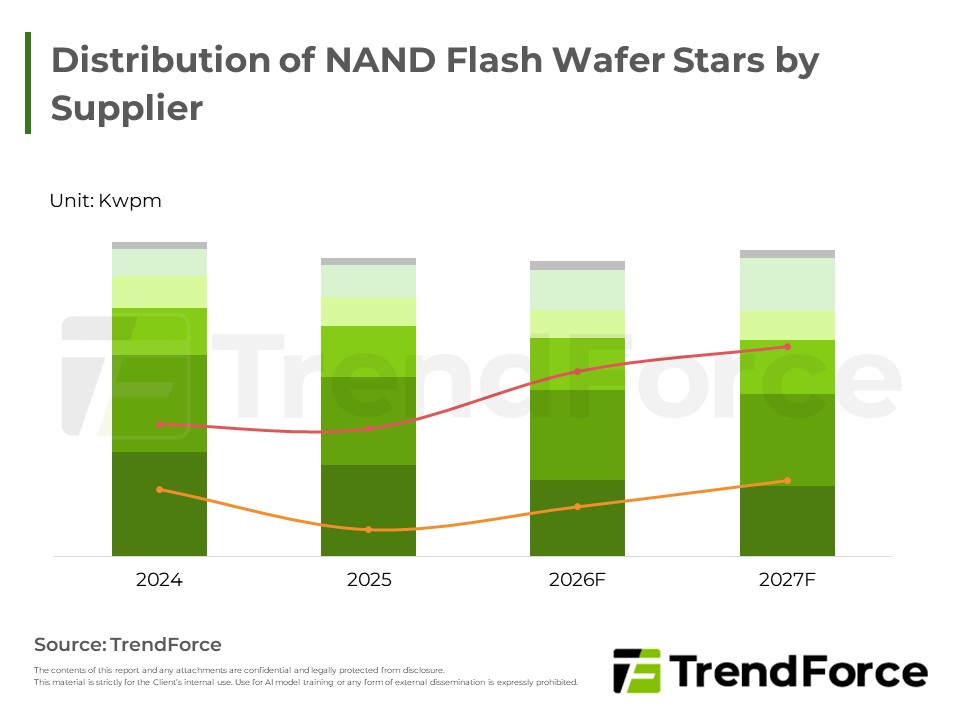
NAND產業資本支出成長加速,但擴產態度克制。供給增量主因既有廠區無塵室填充與製程轉進,新增產能有限。整體建廠規模遠小於記憶體,實際大規模產能釋放需待後期,產業供給彈性高度依賴技術提升而非實體擴廠。

SSD產業數據提供您最新SSD在PC、伺服器、磁片密度和裝運模組和MID市場的預測。
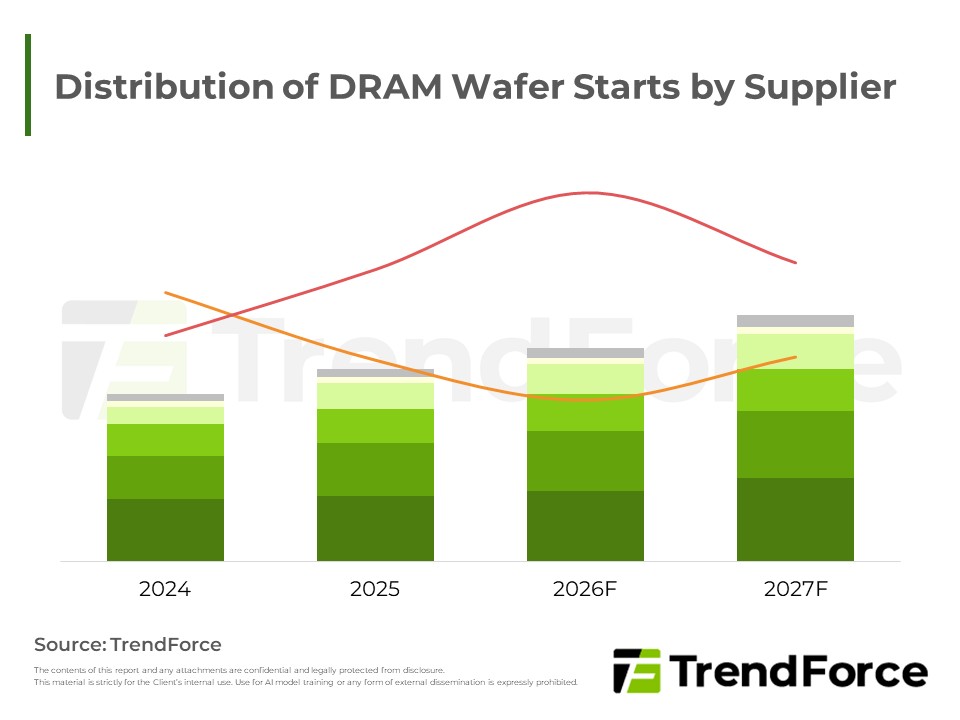
全球 DRAM 廠商加速新廠建置與資本支出,新產能將於後年起分階段釋放。隨著各大原廠無塵室與裝機推進,大規模產能預計於後續數年間陸續開出,推動產業結構性供給擴張,實際位元產出仍受建廠變數與產品驗證時程影響。

企業級 SSD 產業數據提供最新的 SSD出貨量、平均搭載容量預測於伺服器設備和資料中心且包括企業級固態硬碟的介面,及主要使用的尺寸分佈,以及企業級固態硬碟主要用於讀取/讀,寫混合/及寫入專門的比例。
2Q26全球MLCC出貨強彈,AI伺服器需求推升日韓廠稼動率滿載,台陸廠受消費疲弱牽制復甦有限,供需缺口收斂,高階規格緊俏,價格醞釀調漲,AI驅動成長週期延伸至未來 。
三星電機率先調漲MLCC對OEM與ODM報價,帶動消費規及AI高階產品價格上揚,台陸廠產能稼動率同步提升,正式宣告產業進入上升循環。儘管中美經濟趨緩使傳統ICT與車用需求疲弱,但AI伺服器與光通訊訂單仍穩健支撐市場。
TrendForce上修2026年smartphone生產預測,衰退幅度收斂,惟主因為消費者提前透支需求,而非市況好轉;2027年DRAM續漲恐引發價格帶重組,整體衰退風險不容小覷。
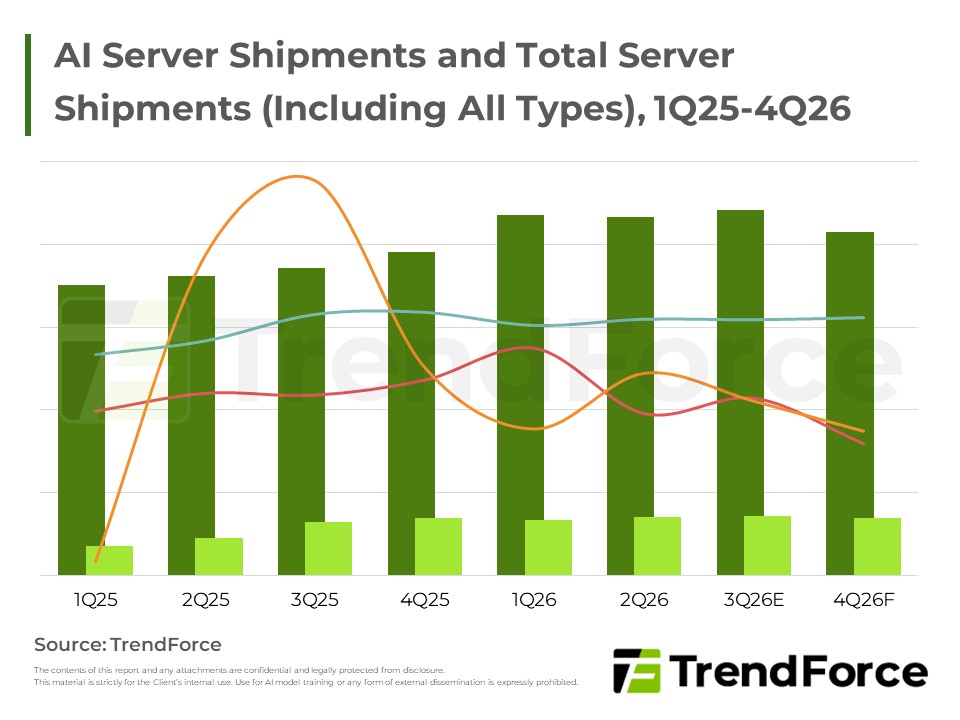
全球CSP資本支出強勁,帶動AI伺服器需求穩健成長,北美與中系業者同步擴大機櫃採購並加速自研晶片布局,NeoCloud模式漸成基礎設施成長重要動能。
全球新能源車與電動車維持雙位數成長,整體車市卻受燃油車與中國需求疲弱拖累。中國市場供需失衡、利潤率下滑,推動車企加速出海。美國在州補貼與中小型純電車策略下尋求重啟成長。西歐、韓國在高油價與政策加持下創...
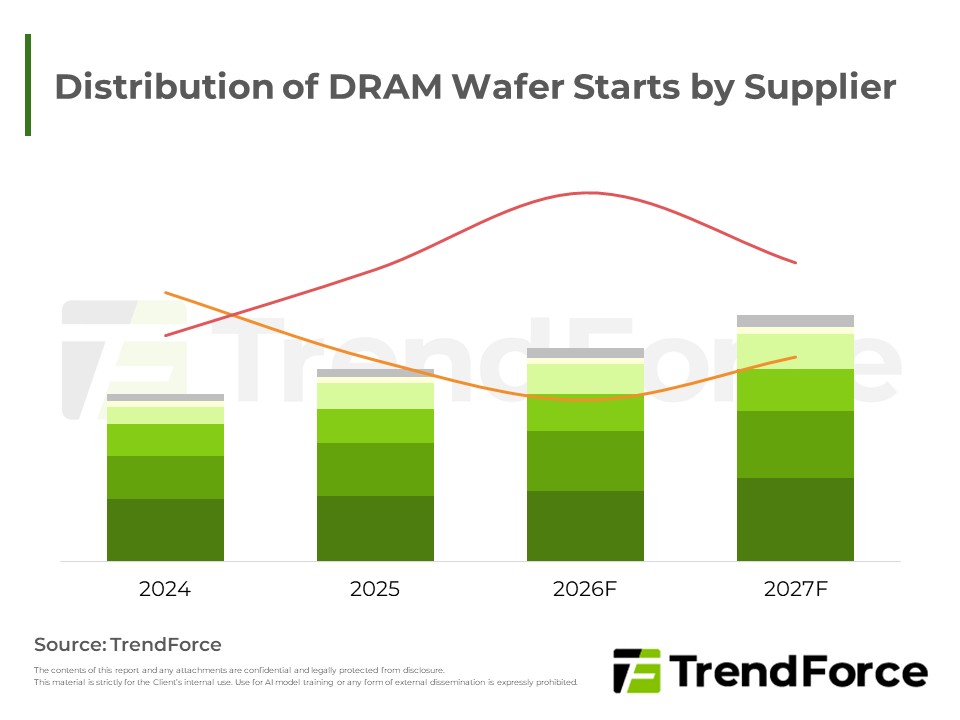
DRAM市場合約價漲幅穩健,現貨交投低迷且小幅走揚。隨著供需吃緊,三大原廠規劃長期新廠擴產,透過既存廠區放量與新廠啟動,驅動未來數年產能與位元供給顯著成長,並將視市場需求動態調整產能,維繫產業健康運作。
AI需求帶動伺服器合約價提前鎖定,但消費端去化緩慢使談判僵持;現貨市場則因終端疲弱呈盤整趨勢。長期來看,原廠結束資本支出收縮,重啟擴產計畫。透過推進先進製程、提高大容量產品比重及陸續開出新廠產能,全力支...
提供有關DRAM產業每家公司晶圓的投入,產量,技術節點等完整的分析。
提供有關NAND Flash產業每家公司晶圓的投入,產量,技術節點等完整的分析。
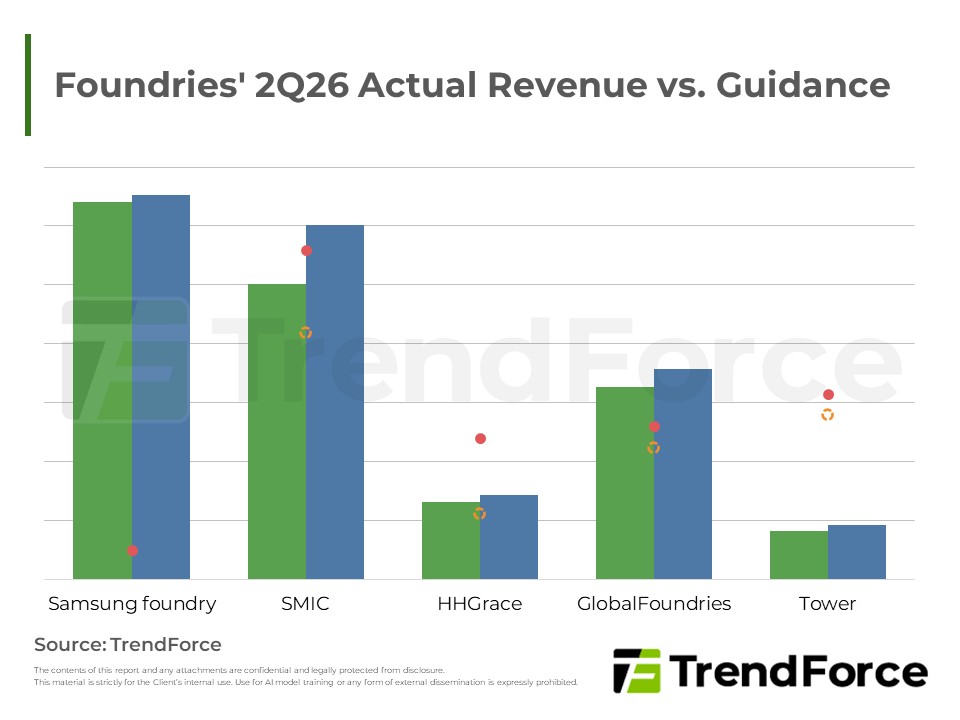
2Q26全球晶圓代工廠營收普遍走升,先進製程訂單持穩、AI相關周邊IC與高毛利平台放量,成熟製程亦受惠備貨與漲價效應;展望下半年,隨海外與中系大廠擴產進度推進,先進與特殊製程產能吃緊態勢可望延續,推升全年營運...





