TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。
大型CSP持續擴大資本支出,加上AI推論、Agentic AI與自研ASIC需求,推升AI伺服器出貨續創高;CPU供不應求,液冷滲透率同步提升。
伺服器DRAM合約價上揚,各容量RDIMM漲幅不一;現貨市場整體動能受限。SK hynix與Samsung財報顯示DRAM量價齊升、獲利擴大,HBM4放量且明年供給售罄,長約比重提高,DRAM訂價與供貨轉向長約導向。
TrendForce除針對主流DRAM市場提供產業分析以外,亦針對較利基的Consumer DRAM市場(主要為x16顆粒)提供各家供應商完整的產品規劃、產出數量、以及價格走勢分析。
第四季Smartphone用Mobile DRAM合約價估持平至小漲、高檔盤整。品牌庫存達標、年底金流承壓,拉貨轉保守;SK hynix與CXMT補漲有望收斂與Samsung價差。消費需求轉弱致現貨鬆動,惟AI排擠產能,合約價仍高檔築底。
本月伺服器DRAM合約價商談持續上漲,原廠藉產品與客戶組合調整維持強勢議價。惟買方需求加速轉向中低容量模組,大容量模組溢價收斂,中國與北美市場冷熱分歧延續。消費性品牌下修採購,原廠轉產伺服器DRAM;新興CSPs整機需求亦擴大原廠客群。
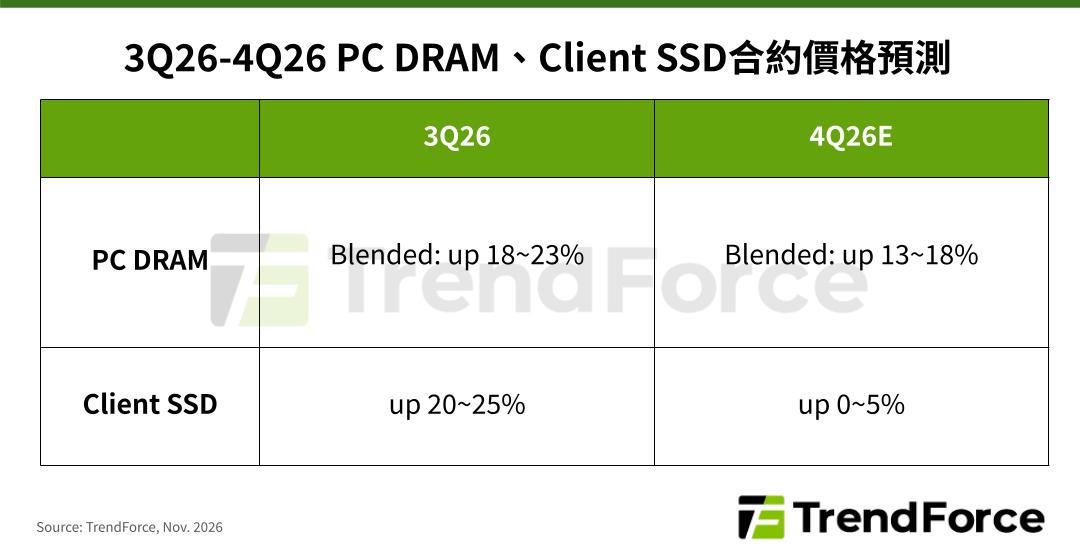
PC DRAM第四季合約價持續上漲但漲幅收斂,商談氣氛僵持。需求端筆電出貨下滑、庫存墊高,二線OEM擴大貼牌機種並轉用降規顆粒,下修明年提貨;供給端原廠縮減PC DRAM並轉向伺服器,供不應求格局延續,後續報價仍具上行空間。
本月消費型DRAM供給仍偏緊,但年底將近、記憶體成本高漲,買方觀望致需求放緩,合約價漲幅收斂至持平小漲。現貨價自高點明顯回落,與合約價走勢脫鉤,市場氛圍轉趨悲觀;惟原廠退出消費型供應計畫不變,合約市場缺貨延續,明年仍將逐季小漲。
三大原廠淡出成熟製程,DDR4供給將明顯收斂,推升消費型DRAM合約價;現貨因需求疲弱及颱風干擾,追價有限。原廠受AI需求支撐維持低庫存與強勢議價力,PC OEM與模組廠庫存偏高轉趨保守,手機品牌停止擴大備貨,CSP需求分化。
產業新聞