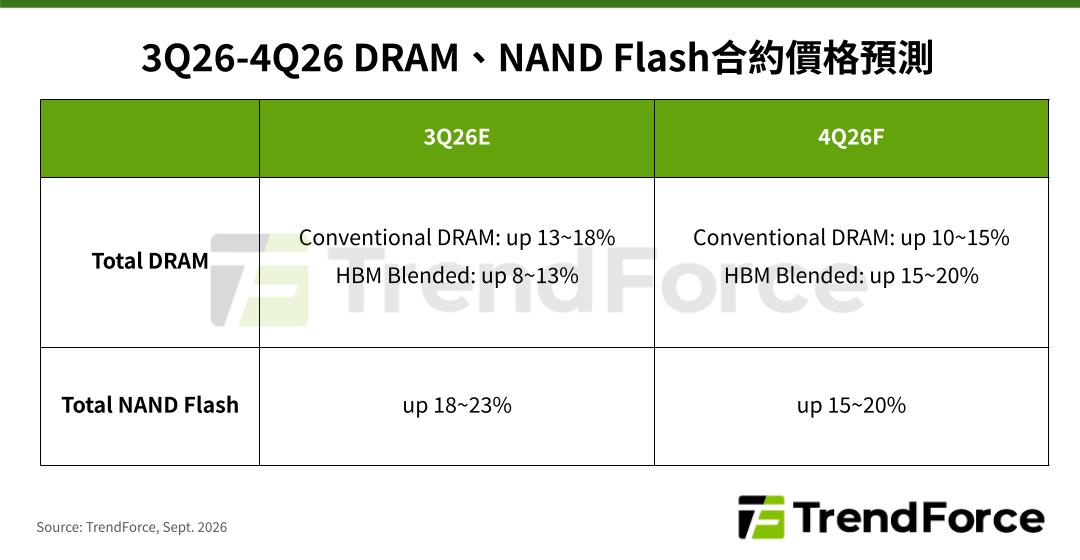
第四季Smartphone用Mobile DRAM合約價估持平至小漲、高檔盤整。品牌庫存達標、年底金流承壓,拉貨轉保守;SK hynix與CXMT補漲有望收斂與Samsung價差。消費需求轉弱致現貨鬆動,惟AI排擠產能,合約價仍高檔築底。
本月伺服器DRAM合約價商談持續上漲,原廠藉產品與客戶組合調整維持強勢議價。惟買方需求加速轉向中低容量模組,大容量模組溢價收斂,中國與北美市場冷熱分歧延續。消費性品牌下修採購,原廠轉產伺服器DRAM;新興CSPs整機需求亦擴大原廠客群。
PC DRAM第四季合約價持續上漲但漲幅收斂,商談氣氛僵持。需求端筆電出貨下滑、庫存墊高,二線OEM擴大貼牌機種並轉用降規顆粒,下修明年提貨;供給端原廠縮減PC DRAM並轉向伺服器,供不應求格局延續,後續報價仍具上行空間。
本月消費型DRAM供給仍偏緊,但年底將近、記憶體成本高漲,買方觀望致需求放緩,合約價漲幅收斂至持平小漲。現貨價自高點明顯回落,與合約價走勢脫鉤,市場氛圍轉趨悲觀;惟原廠退出消費型供應計畫不變,合約市場缺貨延續,明年仍將逐季小漲。
三大原廠淡出成熟製程,DDR4供給將明顯收斂,推升消費型DRAM合約價;現貨因需求疲弱及颱風干擾,追價有限。原廠受AI需求支撐維持低庫存與強勢議價力,PC OEM與模組廠庫存偏高轉趨保守,手機品牌停止擴大備貨,CSP需求分化。
4Q26終端成本觸頂引發買方抵制,加上庫存待去化與陸系業者權重提升,TLC eMMC與UFS漲幅收斂,MLC eMMC受替代效應首度回調;1Q27淡季將轉為高檔盤整,MLC下修壓力加劇。
美中CSP持續擴建AI基礎設施,GPU整櫃與自研ASIC並進,2027年AI server出貨動能優於今年,惟零組件供給與系統組裝仍具遞延風險。
Hybrid Bonding受惠製程微縮與高頻寬需求,將成DRAM長期技術趨勢,各應用逐步導入量產,惟時程仍受良率、成本與終端需求牽動。
TrendForce上修美中主要CSPs資本支出預估。記憶體合約價維持高檔,支出占比將過半,原廠產能亦優先轉向伺服器產品;CSPs可望透過記憶體分層、池化等架構調整平衡整體擁有成本。
TrendForce為您提供一個完整的DRAM產業分析,成本分析和價格預測。