下載報告
 聯絡我們
2026年第三季全球汽車市場解析

發佈日期
2026-09-30

更新頻率
每季

報告格式
全球車市因中國內需轉弱而下修,電動化成長放緩,混動車重返戰略核心。智駕滲透持續提升,車廠自研ADAS晶片增多;MLCC供應鏈呈「保AI、控車用」格局,中國電池廠市佔續擴,日韓廠盈利承壓並轉向儲能;各國政策強化本土製造,歐洲Robotaxi以多方合作加速商轉。
重點摘要
- 中國內需大幅下滑,拖累全球銷量下修;電動車與新能源車仍成長,但動能不及去年。
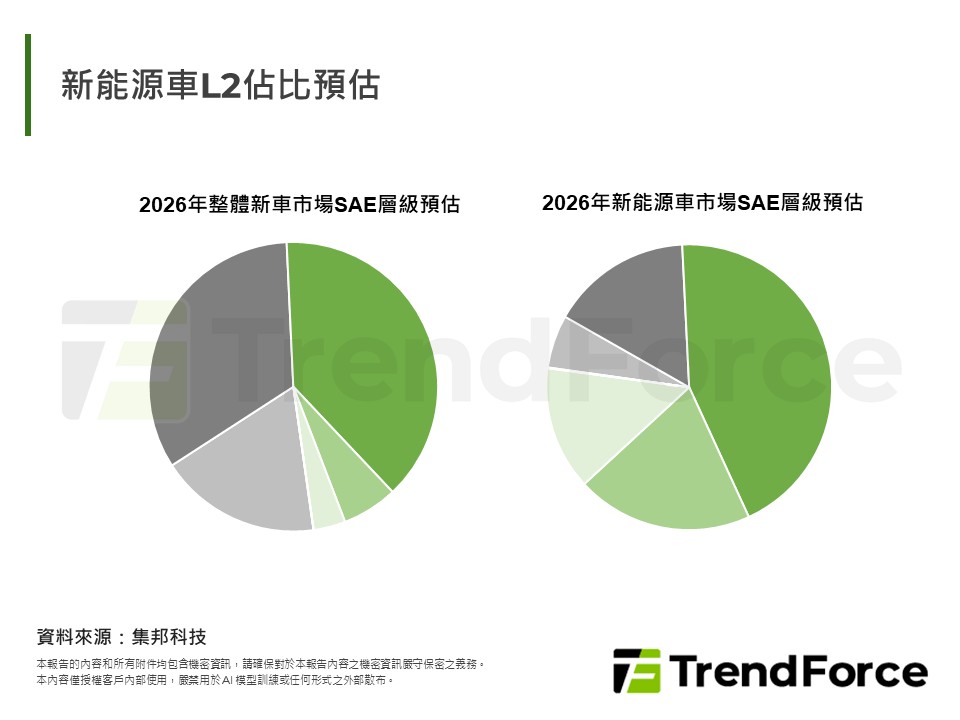
- 智駕技術普及化:具備自動變道與導航輔助等進階智駕系統,在新能源車領域已逐漸成為標配,其滲透率遠高於傳統汽車市場。
- 傳統淡季中,車用 MLCC 出貨量持續收斂,但高壓及先進駕駛輔助相關高階料號因供給偏緊與交期較長,價格維持強勢。
- 混動車戰略地位崛起;LFP主導電池市場,中國廠商市佔擴大,日韓廠盈利承壓並轉向儲能。
- 全球動力電池出貨由中國龍頭維持領先,中段班競爭激烈,部分中國品牌顯著竄升並擠壓韓國大廠市佔。
- 歐洲Robotaxi以多方在地合作推進,中國技術商布局最積極。
目錄
- 全球汽車市場規模
- 輔助駕駛與自動駕駛
- 汽車電子與車用半導體
- 電動化
- 運營模式與服務市場
<報告頁數:53>