
2025年8月server DRAM價格持續上漲,主要受CSPs追加需求推動。DDR4因微軟積極採購,DDR5受供應緊張影響,訂單能見度已延伸至第四季,預計價格將進一步走高,2026年需求前景樂觀。

3Q25 PC DRAM合約價季漲8-13%,8月持續上揚。雲端需求排擠供應,PC OEMs被動接受漲價,DDR4供給更吃緊。預計4Q25 PC出貨與採購趨緩,後續漲勢可能放緩。
2Q25 DRAM市場強勁復甦,營收顯著成長,受惠於合約價上漲、出貨量增加,DDR4需求尤為突出。3Q25展望樂觀,價格與出貨將持續攀升,供應商利潤率亦有望提升。

DDR4歷經劇烈漲幅後,買方難承接致漲勢收斂,現貨價亦見回落。DDR3因產能排擠與需求提升,成為市場漲價新焦點。隨恐慌備貨心態降溫,DDR4供應鏈能見度提升,預估後續合約價漲幅將趨緩。

供應端強勢延續,需求疲軟,8月NAND Flash Wafer價格續漲但漲幅收斂。需求面主要消化庫存,預計9月市況膠著,3Q25季底價格緩步盤整。

2025年8月,SLC與MLC NAND Flash合約價格上漲,因利基應用需求和供應端策略影響。電信與工控市場推動SLC價格,Samsung聚焦於車用與工控應用提升MLC價格。
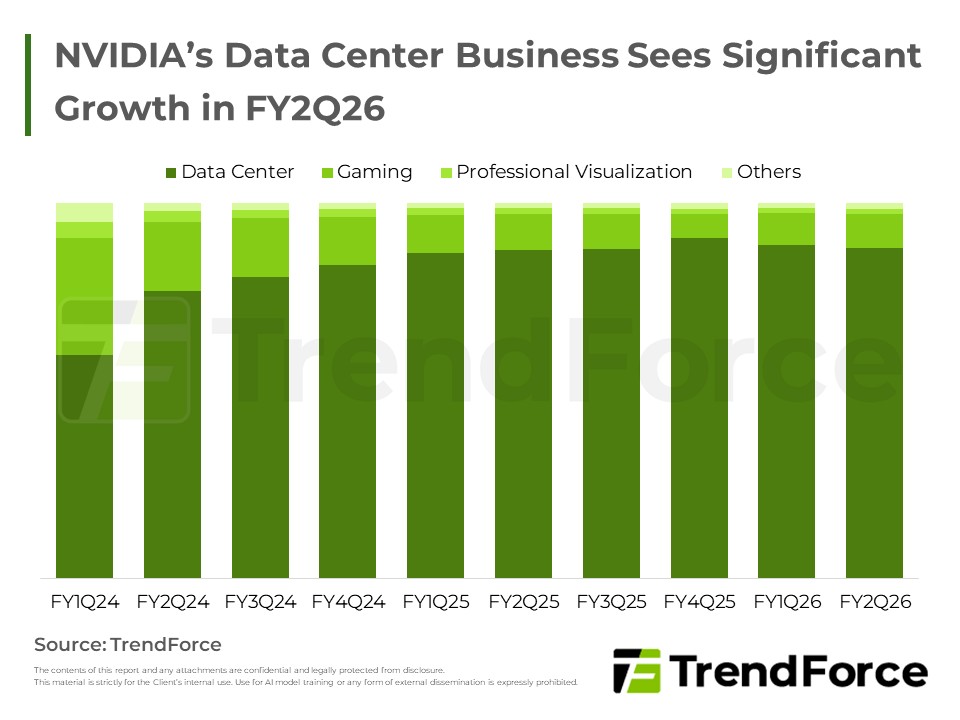
供應鏈反映Oracle對GB Rack需求大幅增加,生產組裝較複雜導致上半年出貨較慢,下半年將成為主力。GB200 Rack為主流機種,GB300 Rack逐步取代。NVIDIA H20方案因地緣政治因素影響出貨,未來仍具成長潛力,視中國政策...

受到地緣政治意識抬頭,近年來smartphone品牌正逐步分散產能至印度、越南等地,但短期內仍以中國為主要生產據點,且目前無赴美設廠計劃。針對近期美國一連串的關稅談判,若擴及smartphone產地,勢必波及所有品牌。在...
2025年第二季企業級SSD市場在AI應用與通用伺服器擴建的強勁驅動下,實現顯著增長。然而,DDR4記憶體與主控IC載板短缺等嚴峻供應鏈挑戰,導致普遍供不應求。展望未來,市場競爭將聚焦於PCIe 6.0及更高階NAND Flash等...
受惠低基期效應,以及出貨量、價格同步上揚的推動,2Q25 Mobile DRAM營收表現搶眼。在市占方面,Samsung穩居領導地位,SK hynix則因出貨顯著成長,重回全球第二。展望未來,隨著旺季需求與價格上升動能持續發酵,市...

2025下半年全球伺服器市場動態與展望
2Q25 NAND Flash受中國國補及美國關稅備貨帶動出貨與營收顯著成長,主流原廠表現優於預期。展望3Q25,主因前期拉貨效果減弱,下半年需求回穩,價格與營收增幅將趨有限。

8月下旬,DRAM合約價持續上漲,各產品漲幅不同,現貨市場動能趨緩。供應商庫存下降,模組廠及終端廠商存貨依應用各異,未來幾季市場將以DDR4表現較佳,總體呈現分歧調整態勢。

NAND Flash合約價穩,現貨需求疲弱。供應商庫存健康,PC和智慧型手機品牌維持低庫存,資料中心需求穩定。模組廠庫存維持不變,雲端大廠增加備貨因AI需求提升。
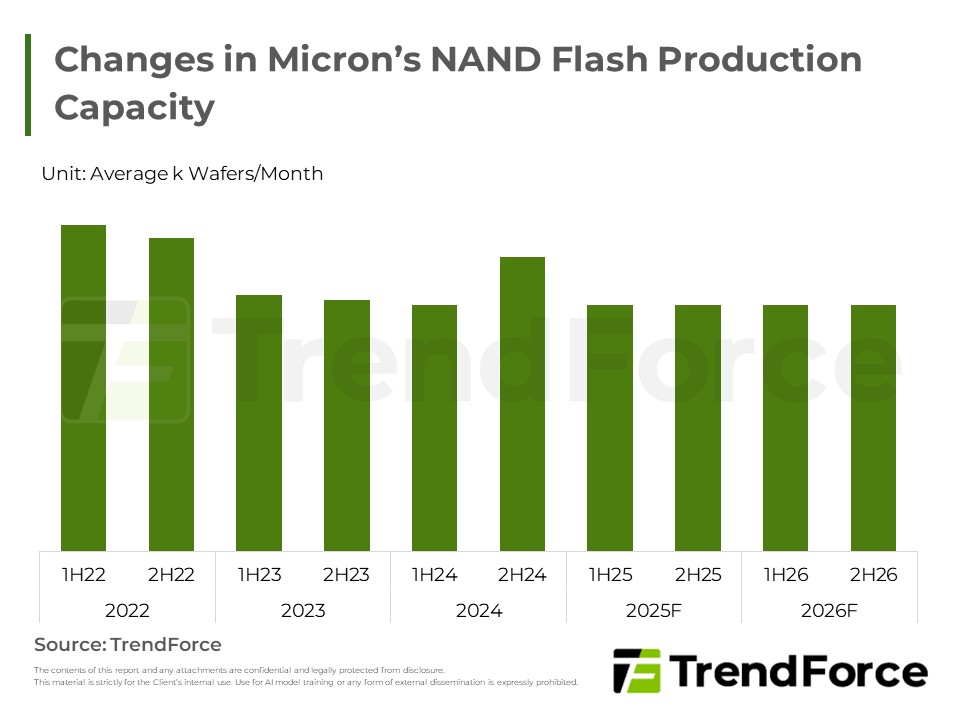
Micron宣布停止未來mobile NAND Flash開發,轉向高毛利領域如SSD和HBM,以因應市場競爭惡化和需求疲軟,並集中資源於獲利較高的市場,提升競爭力。


