9月消費性DRAM合約價漲勢趨緩。展望後市,因CSP伺服器需求強勁排擠產能,原廠上調4Q25合約價目標。消費性DRAM預計上修至雙位數漲幅,漲勢延續至1H26。
2025年DRAM合約價持續走高,原廠因伺服器需求強勁,將產能優先轉至先進製程,使PC DRAM供給轉趨吃緊。PC OEMs為因應未來漲勢,可能調整採購策略。

2025年9月伺服器DRAM合約價因CSPs追加需求持續上漲,DDR5/DDR4價格續揚,8000MT/s模組將加速普及。2026年需求強勁且供應緊張,預計漲勢將延續。

受企業SSD強勁需求與供應緊俏影響,9月NAND Flash wafer價格普遍上漲,模組廠轉為積極備貨。原廠優先供應高利潤產品並受製程轉換影響,使供應更顯吃緊。預期未來數月市場將持續結構性走揚,而非單純季節性需求。
九月SLC/MLC NAND Flash合約價加速上揚,主因利基需求穩健、原廠策略性收縮供給,以及產能轉向高毛利產品。預期十月價格續漲,供應緊繃。

Smartphone市場大者恆大趨勢短期內不變,但品牌市占可能有所調整。市占排名前五的品牌來看,Apple新機優於預期的銷售可望帶動市占往上;Xiaomi自研晶片的持續迭代也將更加鞏固市場定位;Vivo則因Transsion市占下跌而...

DRAM市場供應吃緊,合約與現貨價格持續上漲。供應商庫存偏低,美系CSPs需求強勁。客戶端庫存水位分歧,但整體預期價格仍將維持上漲趨勢。

AI需求推升儲存,HDD供應不足促使訂單轉向企業級SSD,帶動NAND Flash市場情緒轉強。原廠庫存近健康水位,預期4Q25合約與現貨價格將全面上漲。
AI伺服器需求強勁,NVIDIA、AMD及CSP自研ASIC驅動市場成長。DDR5已為主流,但DDR4因儲存應用延續生命週期,價格反彈。CPU市場AMD與ARM挑戰Intel。2Q25伺服器DRAM營收季增,高容量模組推升平均價格,展望後市AI伺服器...

Samsung已完成與NVIDIA的HBM3e產品認證並啟動小量出貨,HBM3e將成為未來需求主流;廠商間市占與價格競爭加劇,HBM4技術升級預期推高成本並帶來溢價,供應與認證時程將決定價格走向。

隨著AI技術爆發,數據中心存儲架構正經歷關鍵轉變。HDD因新技術門檻面臨高成本與長交期,形成巨大供應缺口,為QLC Nearline SSD創造了市場機會。NAND Flash供應商正加速轉進更高製程,積極搶佔AI驅動的高容量存儲市...

4Q25記憶體漲價動能延續,主因AI需求強勁、供應商重利潤限產。伺服器DRAM及企業級NAND Flash受美系CSPs提前採購、HDD短缺影響,漲幅顯著,舊製程產品供給尤為緊俏。

TrendForce指出,AI推論服務激增帶動大容量儲存需求,傳統HDD供應不足,促使CSP業者轉向Nearline SSD。NAND Flash供應商加速QLC驗證與擴產,以填補HDD缺口。未來,更大容量、低成本SSD將更廣泛應用於AI儲存,帶動ent...
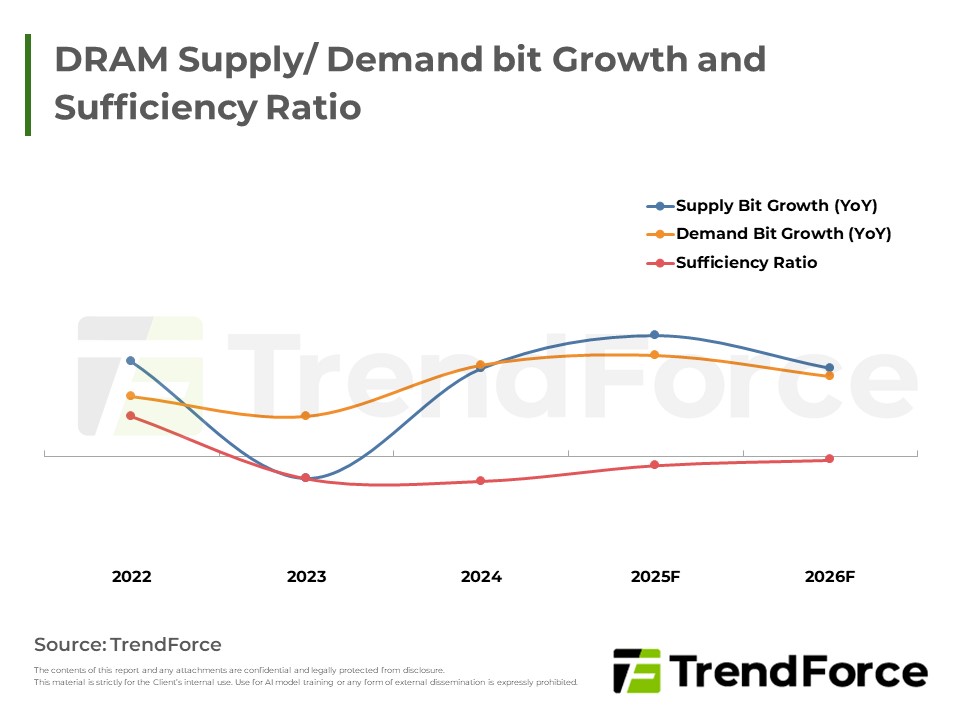
美系雲端大廠擴大採購,DRAM合約市場供貨吃緊,價格預期上漲。現貨市場雖平淡,但受需求牽引,價格易漲難跌。總體而言,市場略有供需缺口,價格受支撐,但下半年展望保守。

因地緣政治影響,RTX PRO特規版在中國前景有待觀察尚在等待放量中;CPX將採用GDDR7記憶體並提升容量,與以HBM為主的 Rubin GPU互補,惟短期仍以現有方案為主。


