
受供應減少及供應商間競價追逐的雙重影響,3Q25 LPDDR4X合約價格漲幅再度擴大;LPDDR5X則在市場情緒帶動下同樣出現上揚,惟漲幅相對溫和。然而,價格的大幅波動進一步加重成本壓力,對低階手機市場的衝擊尤為明顯;...
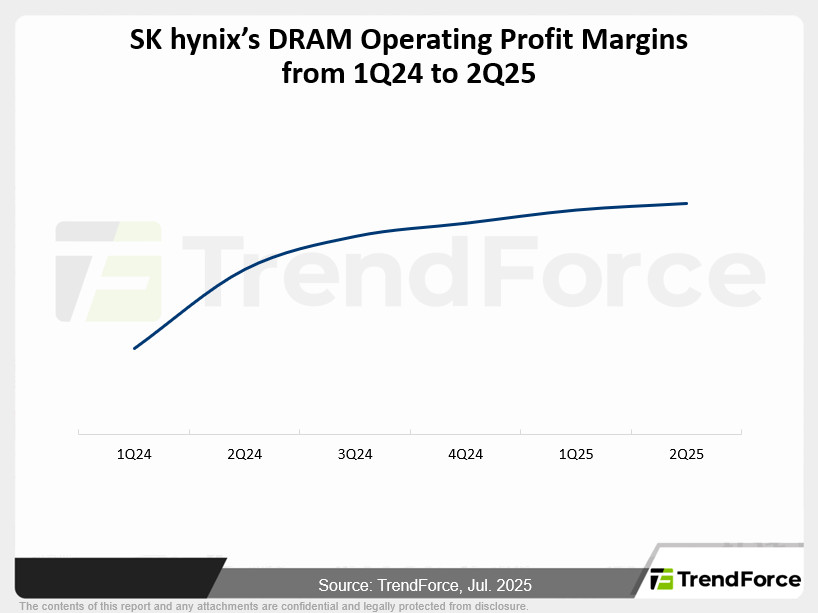
合約價格尚未塵埃落定,DDR4/LPDDR4x漲勢明顯;現貨DDR4交易高於DDR5,DDR5價格下修。SK hynix出貨佳受AI及關稅助益,DDR4動能推庫存下降。HBM市場競爭加劇,新一代產品及定價動態將影響未來價格走勢與供需。

美國關稅新政影響市場預期,終端需求趨緩,3Q25合約價協商延宕。SK hynix 2Q25業績創新高,因AI與enterprise SSD帶動記憶體出貨成長,但NAND Flash價格壓力仍在。2H25庫存與需求預期趨於穩定,價格回升空間有限。

報告聚焦於主要廠商HBM產能布局,分析重點廠區擴建及科技趨勢,並說明AI市場推動下的需求變化及年度預測,提供產業策略參考依據。

第三季PC-Client SSD價格受企業換機及產能緊縮支撐,消費性需求疲弱,市場呈分化。政策紅利減退,價格漲幅與前季相同。新應用帶來機會,但成長空間取決於後續市場與終端需求變化。
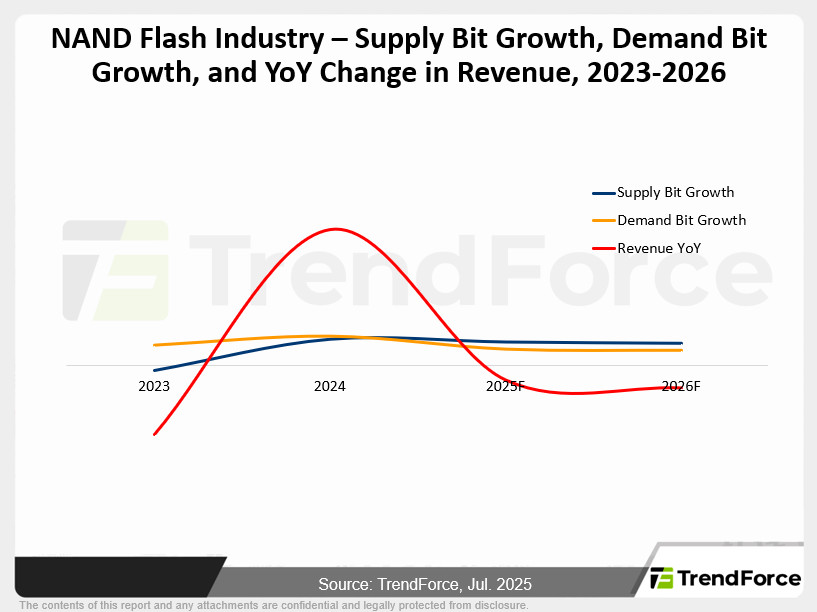
3Q25合約市場僵持,現貨需求疲軟。展望2026年NAND Flash,供給成長趨緩,需求受關稅與經濟不確定性影響更顯保守,預期價格壓力將持續累積。

近期DRAM合約價議定膠著,DDR5漲幅趨緩,DDR4現貨止穩。展望未來年度,供給與需求增長將顯著放緩,終端需求減弱,加上庫存水位墊高,預期上半年合約價將面臨下跌壓力。

NVIDIA重啟對中國市場銷售AI晶片H20,將優先完成今年目標,配套需求仍需觀察上游可供應量,TSMC產能可能成為瓶頸,NVIDIA另外重點將推Blackwell新平台RTX PRO 6000補足不同應用需求。
2025年第三季eMMC/UFS合約價格預計持平。受中國政策刺激減弱、美國關稅紅利消失及消費市場疲軟影響,需求動能不足。供應商正將重心轉向非消費性應用,以尋求獲利空間,預期後續價格可能走弱。

三大HBM供應商積極推進產品技術與產線,客製化HBM發展受到重視。AI運算需求推動HBM架構演進,客製化帶來彈性與效能優化,預期未來產能與合作將持續擴大。

合約市場漲價趨緩,現貨價格漲幅有限,部分產品價格微幅下跌。供應商減少LPDDR4X供給,中低階手機需求強勁並有恐慌性備貨。雖然部分減產將放緩,整體市場終將轉向新世代產品。

美國加徵關稅提升產業不確定,記憶體合約議價轉保守。NAND Flash現貨價格受制需求疲弱與供應競爭壓力,手機市場價格上漲困難,預料除非突發拉貨潮或供應收斂,否則價格難以上升。

NVIDIA H20有望恢復銷售中國,加強AI GPU供應動能,推高HBM及GDDR需求。美方政策轉折,利於中國客戶採高階AI晶片,下游需求將回升。RTX PRO 6000等新產品亦有助推動多元AI應用發展。

MRDIMM技術因應高核心數CPU與AI運算需求,優化記憶體傳輸效能,將助力新世代伺服器發展,惟目前標準未定、成本高與平台支援有限,市場滲透尚待提升。

合約市場焦點轉向新季度,舊製程產品漲幅明顯。現貨市場成交主力為DDR4,價格暫有壓力但未現供過於求。庫存向買方傾斜,PC、模組廠積極備貨,部分產品供應吃緊,企業端則以去化庫存為主,智能手機端出現庫存分化。


