
2027年HBM供應合約談判持續膠著,三大原廠陸續釋出漲價訊號。AI需求推升HBM佔DRAM產出比重續揚,供應排擠效應加劇,價格走勢預期續強。

消費型記憶體供不應求,合約價維持上漲,惟漲幅受買方成本承受力限制而收斂,現貨市場則持續觀望。技術面聚焦軟體開源與zHBM垂直堆疊架構,以提升系統效能與能源效率。受雲端需求支撐,中短期合約價仍有支撐;惟業者...

原廠受惠人工智慧需求,獲利與營收良好且長約能見度佳,惟終端消費力道趨緩增添合約價變數;現貨市場動能則維持淡靜。展會焦點顯示快取層級革新,高密度與低延遲技術躍升為近運算關鍵,藉由緩解記憶體牆瓶頸,推動儲...

Apple新一代旗艦機BOM cost急增,迫使獲利體質最優異的美系巨頭也必須調漲終端售價因應。相較之下,對於零組件漲幅耐受度差的Android陣營,處境將更加嚴峻。這波成本風暴不僅牽動短期新機定價,更可能重新設定整個產...

DRAM部分應用合約價商談延至八月。現貨市場呈橫向整理,買賣雙方缺乏共識致成交有限。兩大韓廠公布Q2財報,CSP強勁需求持續帶動營運動能,且陸續完成LTA簽署。

隨終端庫存回補與需求轉弱,採購議價急迫性下降,3Q26 合約價的議定時程恐進一步延後。價格方面,Samsung因前季報價已處高點,本季漲幅明顯收斂;SK hynix與CXMT若以對齊價差為目標,漲勢則相對顯著。TrendForce預估...

伺服器記憶體合約價持續看漲。因買方面臨供給缺口積極爭奪貨源,加上原廠庫存低迷及高頻寬記憶體排擠效應,支撐原廠議價優勢。高容量模組溢價隨著產能穩定與需求轉移而收斂。雖然短期庫存攀升,但隨處理器供應改善,...

PC DRAM季度合約價持續上漲但升幅收斂,買賣雙方陷入僵持。受伺服器需求擠壓影響,原廠未來產能將顯著縮減;需求端則因終端售價上揚抑制消費,筆電出貨大幅下滑。買方對價格高度敏感且積極抵制大幅調漲,惟原廠掌控...
TrendForce調查顯示,NVIDIA就Rubin Ultra的HBM規格評估仍未定案,需權衡HBM容量,反映DRAM供需吃緊延續,市場預期HBM合約價格將顯著上漲,供應商議價權持續強化。
儘管消費型需求因成本過高而退場、現貨與合約價出現倒掛,但三大原廠產能持續轉向高效能與伺服器產品,成熟製程供給結構性緊縮未變。在車用、工控及伺服器需求支撐下,消費性記憶體合約價維持上行,惟漲勢已較先前趨...

DRAM賣方維持高價意向,但買方接受度下降致合約議價陷入膠著,現貨交投亦有限。儘管消費端需求轉弱,但在供給限縮與缺貨預期下,客戶仍採取防禦性備貨,使整體市場呈現價格高檔盤整與庫存堆疊的拉鋸觀望格局。
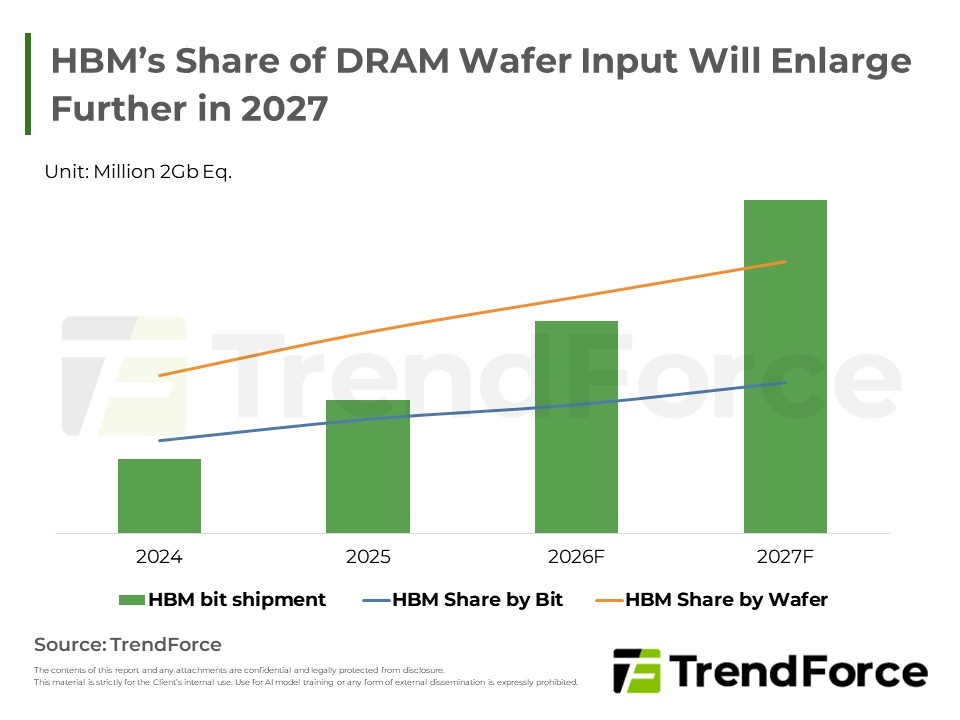
受雲端服務業者強勁需求推動,HBM與伺服器模組需求急升。然受限於設備交期與產能轉移,供給成長持續落後,傳統記憶體遭嚴重擠壓,市場供不應求態勢難解,價格將維持高檔,資本支出與採購策略仍需持續關注。
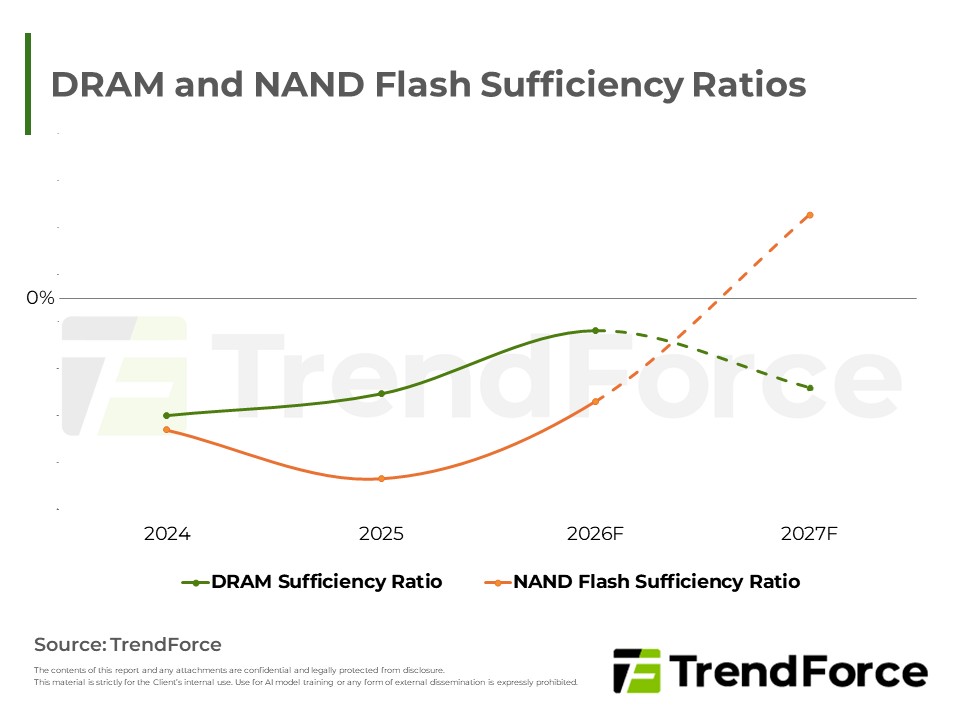
DRAM因人工智慧伺服器需求強勁與HBM產能排擠,加上新廠實際產出遞延,供給持續緊縮,延續賣方市場;NAND Flash則受惠於新產能陸續釋放與消費端需求疲弱,供需結構轉趨寬鬆,下半年將面臨價格修正壓力,兩者循環呈現...
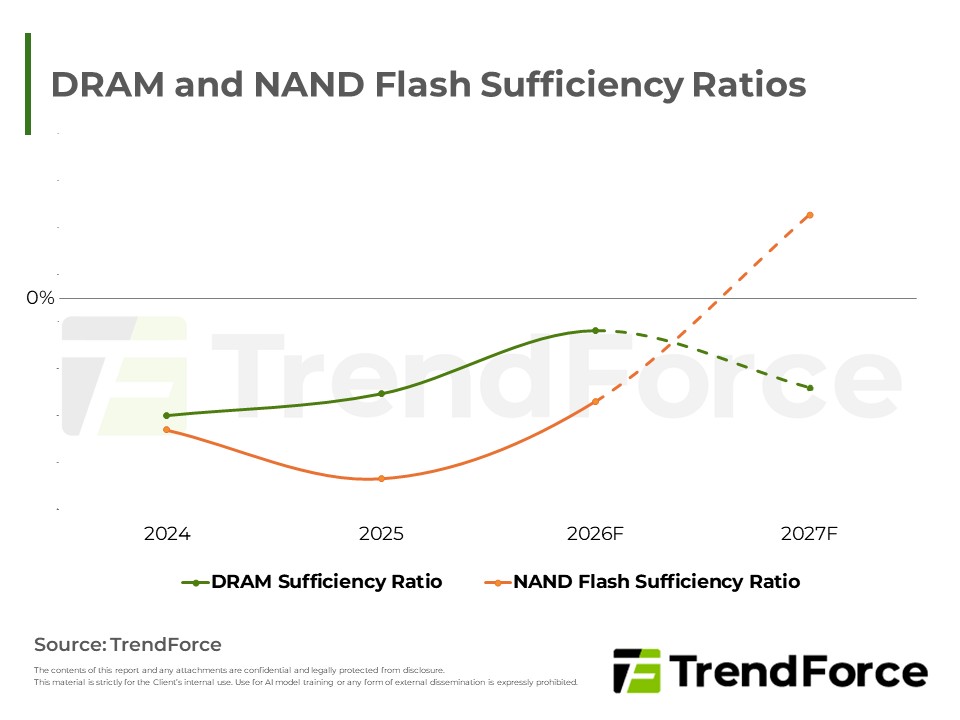
2027年DRAM與NAND Flash供需將出現分歧;在 AI server 強勁拉貨下,DRAM缺口將進一步擴大;反之,NAND在消費端需求疲弱與製程轉進帶動位元產出增加下,sufficiency ratio有望由負轉正,並於2H27面臨價格修正壓力。不...

3Q26 server DRAM合約價格預期顯著上漲,現貨市場交投清淡;展望2027年,AI需求持續擴張致供需缺口擴大,三大原廠積極擴產轉進先進製程,惟供給成長仍落後需求,賣方市場格局料將延續。


