TrendForce: 中系CSP下修訂單抵銷北美拉貨,2027年NAND Flash供需將反轉走跌
根據TrendForce最新記憶體產業研究,2027年全球NAND Flash產業將迎來供需反轉;在整體供給量將高速成長的情況下,因中系雲端服務供應商(CSP)大幅下修enterprise SSD訂單,且來自消費性電子產品的需求可能進一步萎縮,市場供過於求情勢將加劇,TrendForce預估,2027年第一季起整體NAND Flash合約價格將轉向下跌趨勢,跌幅可能逐季擴大。
TrendForce估計,2027年全球NAND Flash產業資本支出將年增26.7%,達299億美元。由於北美地區高效能儲存需求強勁,原廠擴產、製程轉進腳步未停,加上QLC產品滲透率與高層數製程皆有提升,即便部分供應商考量消費性需求低迷,稍微放慢擴產速度,預估2027年全球NAND Flash供給位元年成長率仍將介於25-30%間。
Enterprise SSD作為NAND Flash產業的主要成長動能,於不同地區的需求程度出現分化。在北美市場,美系CSP受惠於已動工的AI Agent與通用型server專案,近期再度上調2027年需求量。中系CSP則因面臨GPU短缺、庫存偏高、Token價格戰等挑戰,下調2027年的enterprise SSD訂單總量,幅度超越美系廠商的增量。
在消費類市場,預期2027年因低價記憶體庫存耗盡,整機產品面臨漲價壓力,出貨量將再受影響。此外,品牌廠為控制BOM cost,必須縮減產品容量規格,造成單機平均搭載容量大幅下降,需求缺口進一步擴大。
預估1Q27 NAND Flash價格季減0-5%,2Q27起全品項進入跌價循環
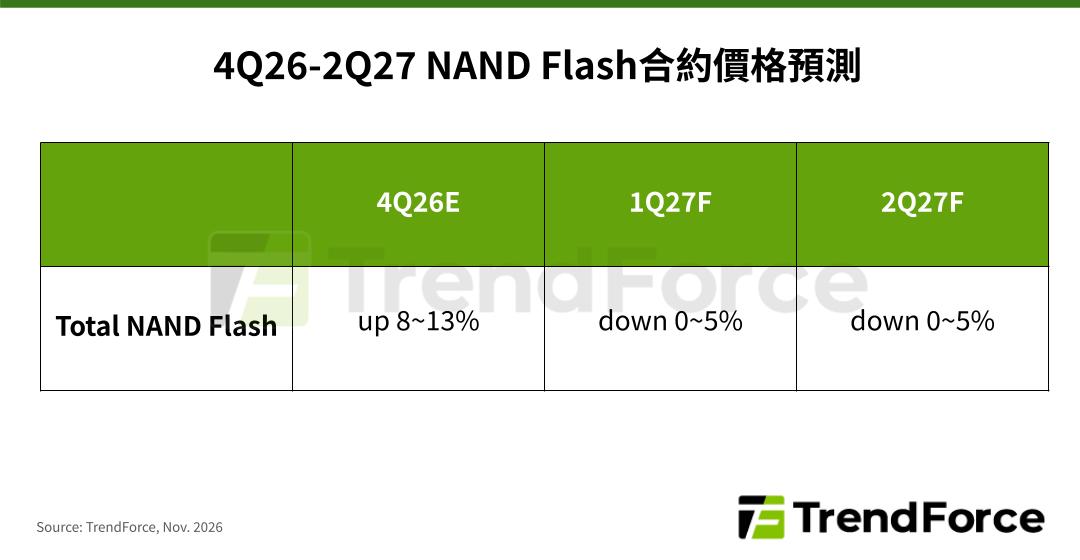
TrendForce表示,因全球消費類產品出貨量持續下修、中國市場enterprise SSD訂單下調,NAND Flash合約價格於2026年第四季已顯露疲態,TrendForce據此下修季度漲幅為8-13%。需求疲軟引發通路清庫存壓力,導致現貨價格近期劇烈修正20%以上。
展望2027年,由於中系CSP下調enterprise SSD需求幅度抵銷北美訂單成長,全年供給增速將明顯高於需求增加,供過於求態勢加劇,預計第一季整體NAND Flash合約價格將季減0-5%,自第二季起各項產品都將步入跌價循環。
TrendForce指出,後續市場發展將取決於中系CSP庫存去化程度、海外GPU採購限制變化,以及2028年消費類市場延續採用降規記憶體的情況。此外,美國期中選舉後的政策走向變化,是否將影響正處於規劃、申請許可階段的2028年大型AI資料中心專案,其審批進度、資本支出節奏將直接影響2027下半年的提前備貨動態。