
2026年第一季全球伺服器市場動態與展望
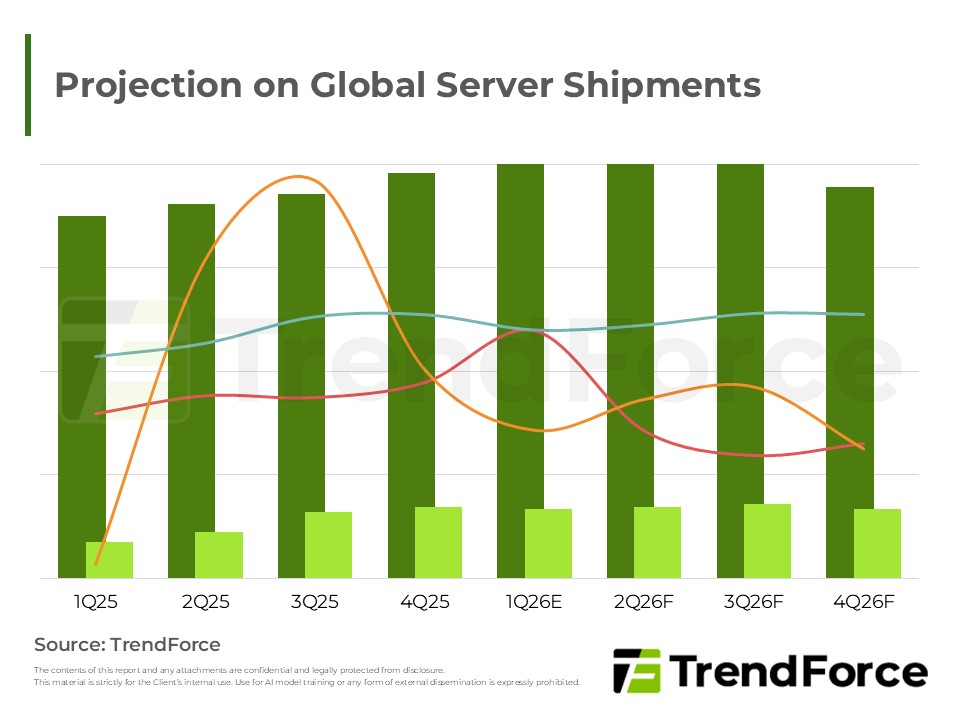
NVIDIA與雲端巨頭持續擴大AI投資,推動高階GPU與ASIC自研晶片發展。受地緣政治影響,伺服器朝機櫃級方案演進,帶動散熱與電源供應鏈成長。AI運算大幅推升HBM需求並支撐價格溢價,三大原廠競逐HBM4技術,Samsung有望...
2026年受惠北美CSP資本支出強勁,AI伺服器出貨與營收佔比顯著提升,帶動供應鏈擴產與液冷技術發展。鴻海、廣達、緯創及元鈦等業者積極佈局整櫃及資料中心系統液冷方案與海外產能,儘管地緣政治仍存變數,整體市場動...
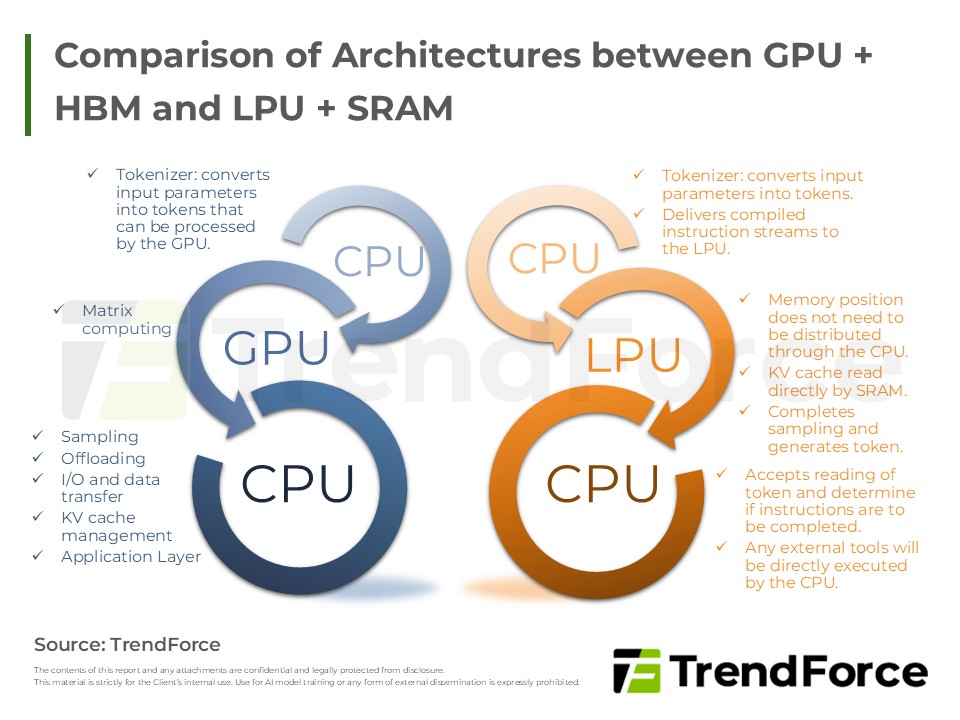
本報告顯示,儘管面臨市場逆風,公司透過核心業務轉型與供應鏈優化,成功抵銷營收壓力。成本控管策略奏效使獲利結構顯著改善,加上持續投入研發以增強產品護城河,分析師認為長期成長動能穩健,整體展望維持正向樂觀...
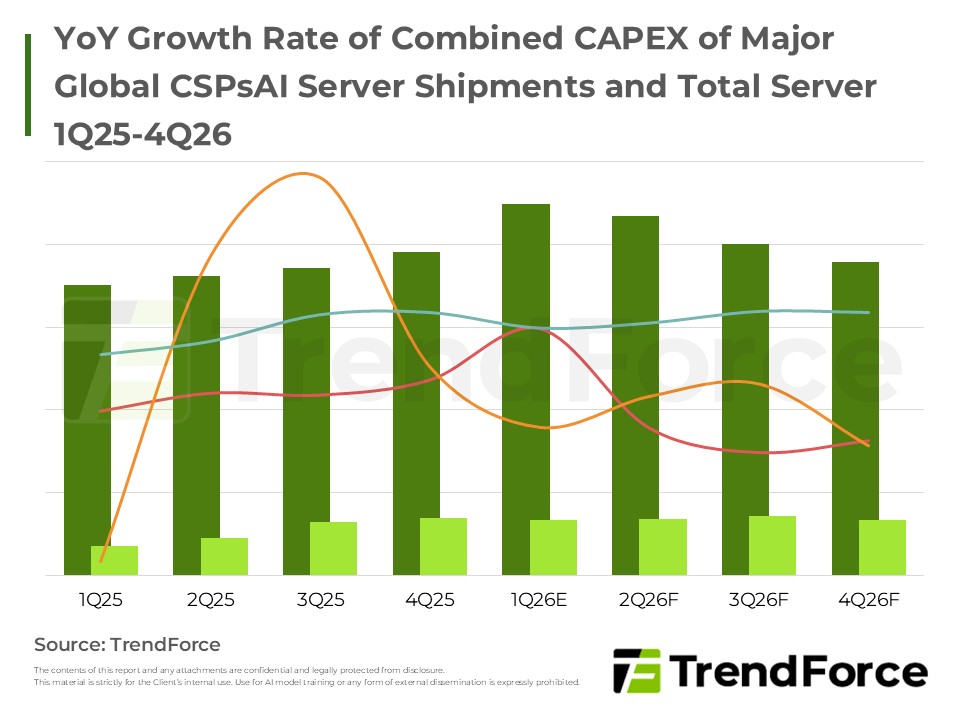
2026年伺服器市場受惠於美中CSP強勁需求,AI伺服器出貨將顯著增長。NVIDIA與Google自研晶片為主要動能,帶動液冷技術普及。通用型伺服器亦迎來換機潮,惟需留意PCB等關鍵零組件長交期帶來的供應鏈瓶頸。
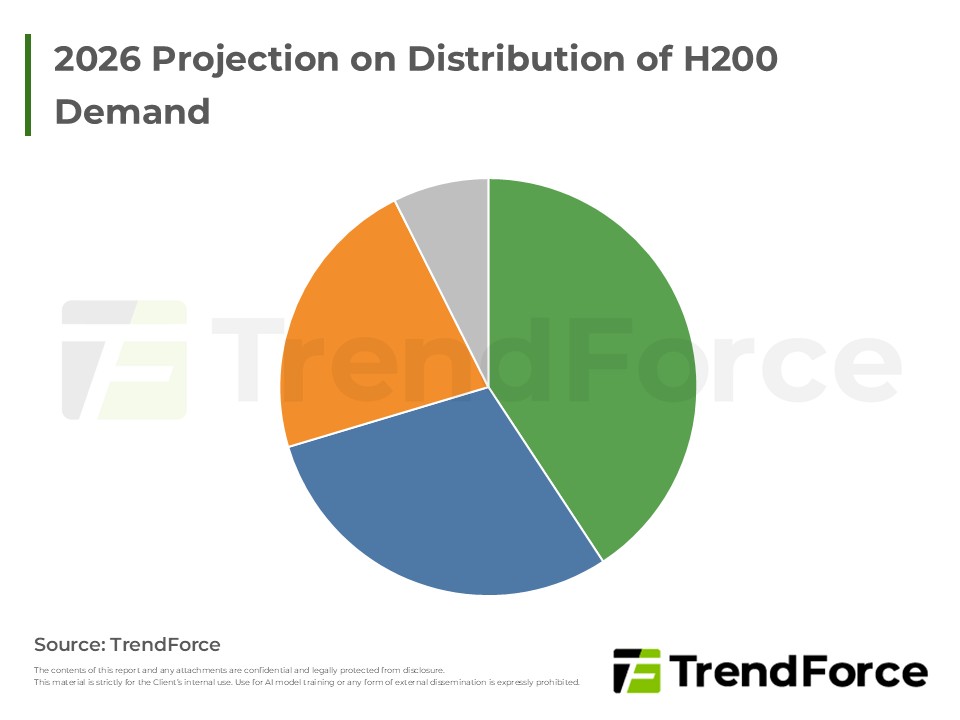
受限於先進封裝與記憶體產能緊缺,且資源優先分配予新世代平台,NVIDIA H200額外供應空間有限。雖該產品瞄準中國市場,但受地緣政治影響,中國正加速推動晶片自主化及互聯網巨頭自研ASIC,預期本土供應鏈市占將持續...

受惠雲端業者資本支出擴張,AI伺服器需求強勁。高階晶片液冷滲透率加速提升並成標配;HBM3e因需求熱絡帶動價格上漲,產能持續緊缺;儲存端則由高容量QLC SSD與PCIe 6.0規格升級主導成長動能。
展望2026年,AI基礎建設持續推進帶動通用伺服器需求。北美雲端業者維持高資本支出,驅動NVIDIA新平台與自研晶片發展,支撐市場成長。儘管二線業者存在變數,大型公有雲需求穩健,推升ODM廠AI營收占比,並鞏固液冷解...
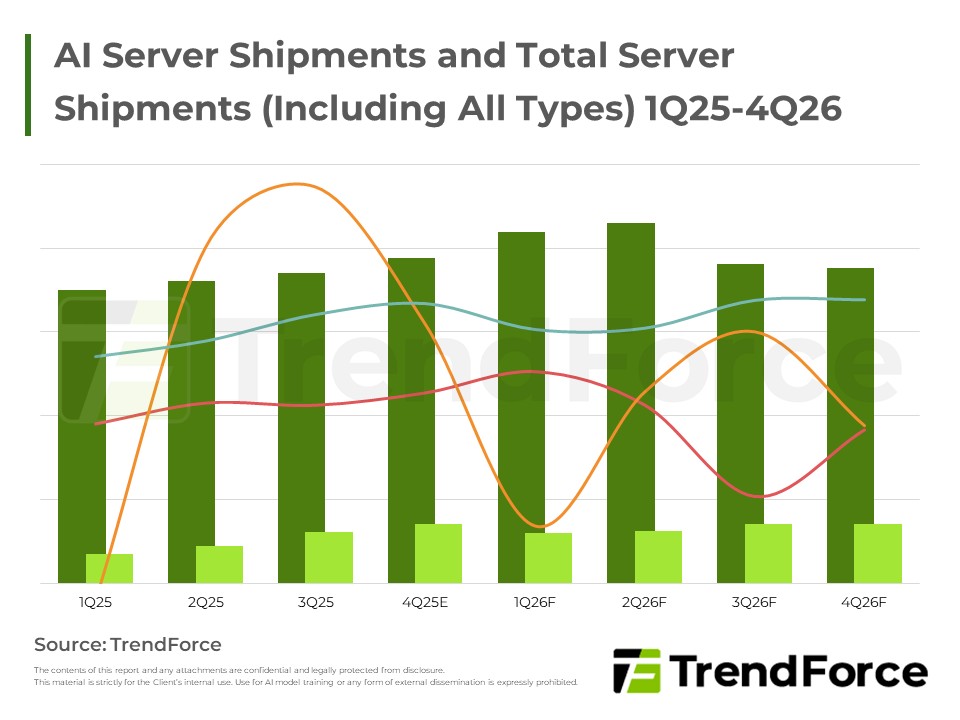
全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...
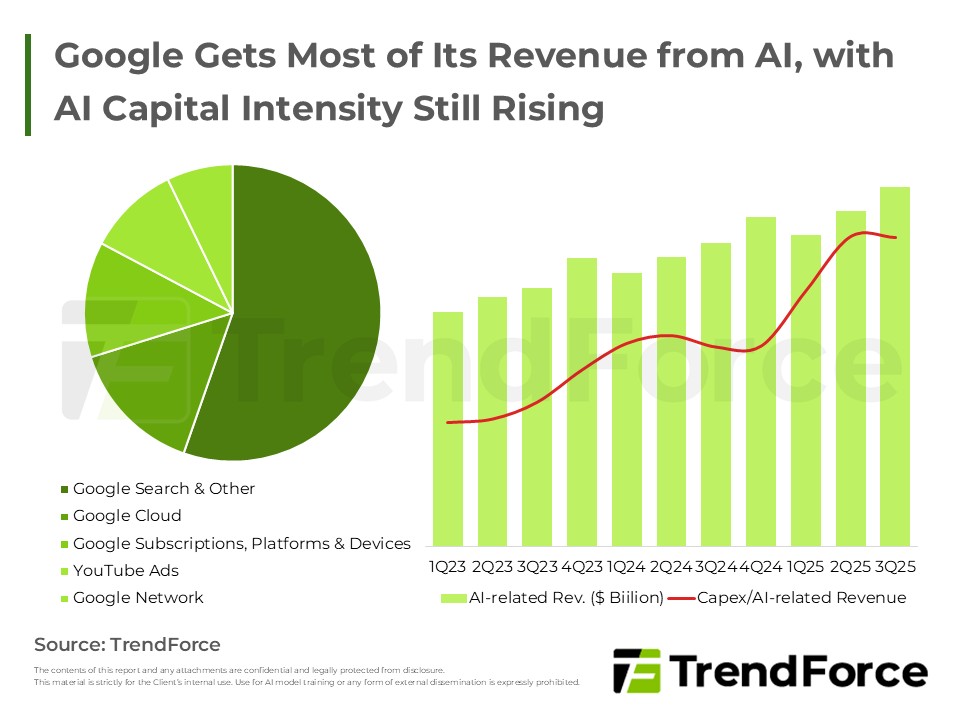
Google與Amazon憑藉自研晶片優勢,在AI算力成本效益上領先同業。Google採短期高強度建置策略以消化積壓訂單;Amazon則依靠零售現金流支撐極高的AI資本密集度,構築資料中心霸權。兩者皆致力於將技術優勢轉化為實體壁...
本報綜述顯示伺服器市場受AI需求推動,雲端與企業佈建加速,核心聚焦GB機櫃與整櫃方案,並藉由與NVIDIA等伙伴合作強化超算與資料中心佈局,市場動能預期持續成長。

2025年第四季全球伺服器市場動態與2026年展望
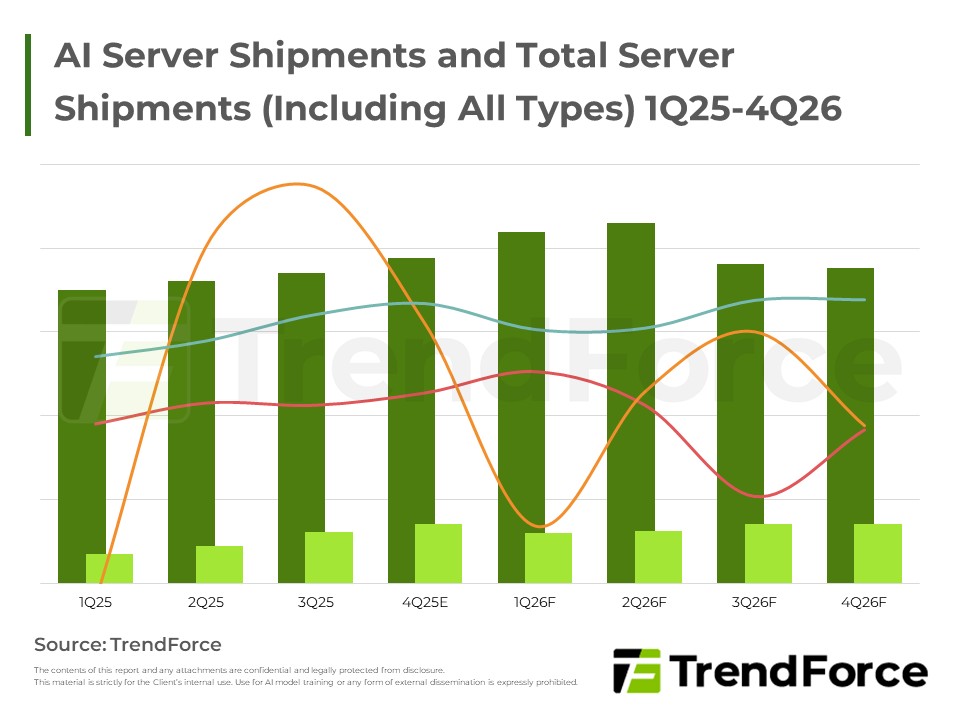
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
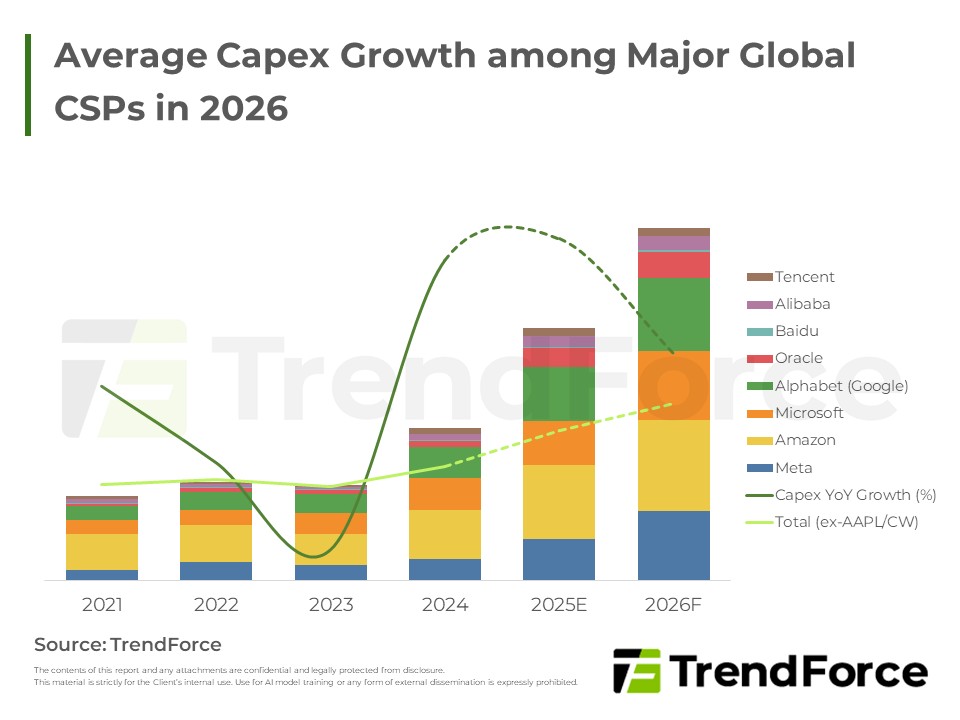
北美雲端巨頭正大幅上調資本支出,預計未來兩年將迎來AI基礎設施投資高峰。業者正轉向大規模、長週期的投資策略,重點佈局高階GPU機櫃方案與加速發展自研AI ASIC晶片,以鞏固市場地位並推動AI伺服器需求持續高速擴張...
AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。





