三星加速八吋減產並規劃2027年全面漲價,中芯、晶合與華虹受AI周邊需求與產能排擠效應,支撐成熟製程需求,持續調漲價格並擴產,同時中系代工廠也佈局矽光子、矽電容與先進製程。
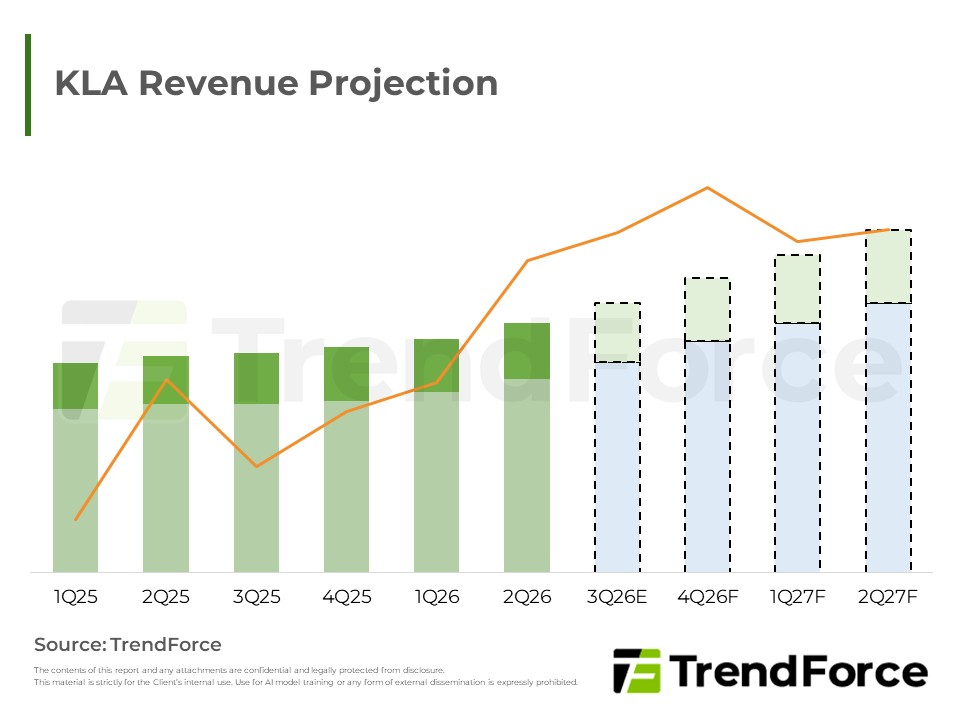
AI與先進製程推動半導體製程控制典範轉移。GAA、HBM與先進封裝雖技術路線不同,皆遵循「測試成本遠低於失效成本」邏輯,使量測與檢測需求從前段延伸至後段封測。製程控制由成本負擔轉為良率主宰與放行關卡,屬結構性...
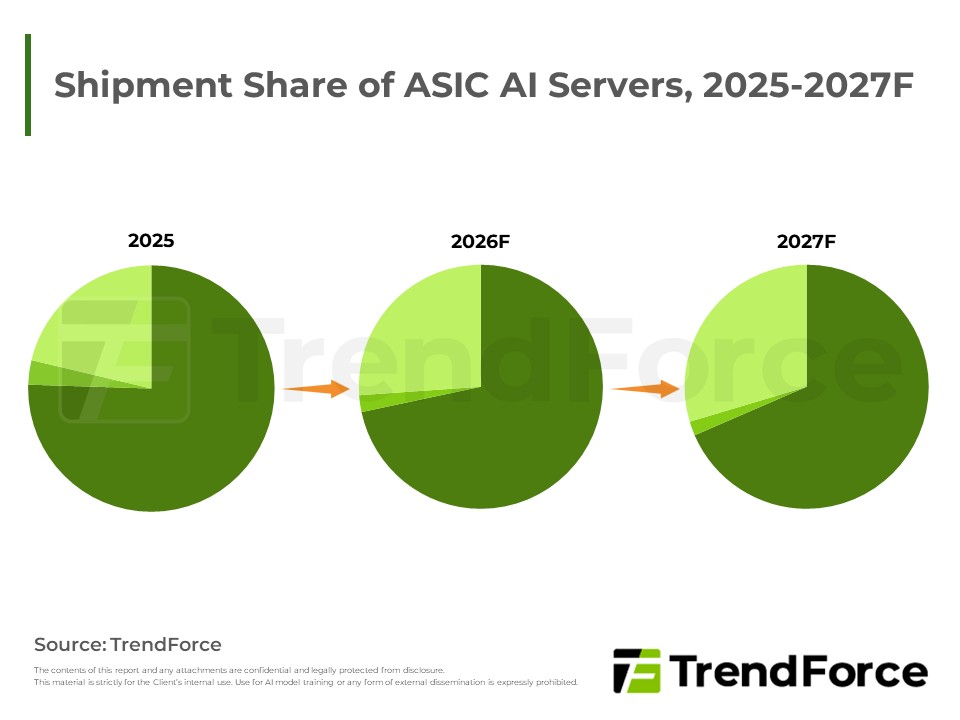
AI推論重視效率與成本,帶動CSP自研ASIC成長動能優於GPU,伺服器占比持續攀升;Google以多供應商策略深化TPU開發,下世代TPU將導入Intel EMIB-T封裝,然載板嵌入良率能否及時提升,將是量產與成本優勢的關鍵。
八吋產能吃緊,帶動台系晶圓代工漲價,聯電與世界先進已向客戶表達調漲意向;台積電延後成熟製程退場,並把產能轉向CoWoS related interposer與矽光子;力積電則在洽談矽光子IP。先進封裝與矽光子成為這波轉型的主軸...

從全球主要晶圓製造廠 (含TSMC、UMC、Samsung、SMIC、GlobalFoundries等公司)產能、技術演進以及工廠產能利用率作延伸分析,涵蓋重點區域 (含中國、臺灣、韓國、日本…等國) 的競爭力分析;特別針對各廠之間競合、製...
2027年非台系晶圓代工廠八吋與十二吋產能利用率普遍優於2026年,先進與成熟製程訂單能見度俱佳,帶動代工價格調漲,各廠營收成長動能均維持強勁,產業擴產腳步同步加快。

華邦電以十多億美元併購英飛凌NOR Flash與F-RAM事業,預計明年下半年交割。此舉取得車用認證與高容量產品,合併市占率大幅提升並躍居全球第一,月產能大幅擴增,帶動產業由多強並立轉為單一龍頭,強化車用與人工智慧...
台灣主要晶圓代工廠2027年展望佳,先進與成熟製程產能利用率同步走高,產能擴充與代工報價調漲成為營運關鍵動能,各廠受惠程度優於全球產業平均。
AI周邊IC需求不僅帶動先進製程,也外溢至成熟製程,及消費性提前備貨效應延續,帶動2Q26晶圓代工產值再創新高;前五大排名穩定,六至十名因規模相近而生變,VIS受惠需求走強晉升排名,展望下季產值可望延續成長。
三星電機率先向OEM/ODM調漲MLCC報價,宣告產業進入漲價循環。AI伺服器與資料中心拉貨動能強勁,加上消費電子恐慌性備貨,推升高階MLCC供需持續吃緊;日廠是否跟進調漲,將是觀察後續漲勢的關鍵指標。
世界先進桃園Fab3頂樓機房火災,無塵室未受影響,確認溫濕度穩定後已恢復生產,CMP製程逐步復機,整體影響可控,本季營收影響輕微。
2Q26全球MLCC出貨強彈,AI伺服器需求推升日韓廠稼動率滿載,台陸廠受消費疲弱牽制復甦有限,供需缺口收斂,高階規格緊俏,價格醞釀調漲,AI驅動成長週期延伸至未來 。

三星電機率先調漲MLCC對OEM與ODM報價,帶動消費規及AI高階產品價格上揚,台陸廠產能稼動率同步提升,正式宣告產業進入上升循環。儘管中美經濟趨緩使傳統ICT與車用需求疲弱,但AI伺服器與光通訊訂單仍穩健支撐市場。
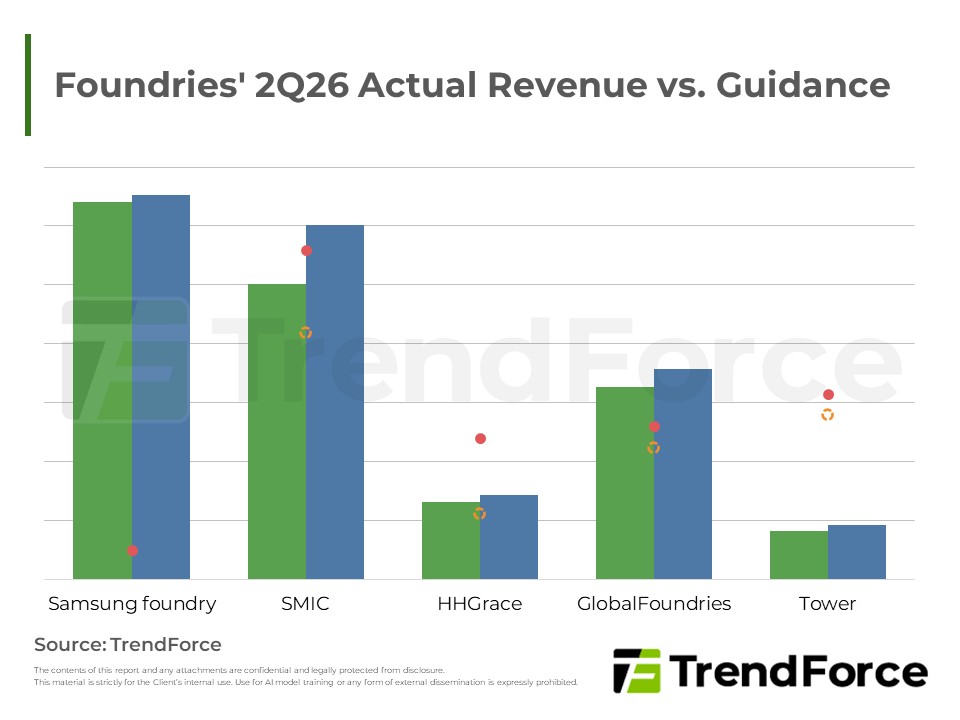
2Q26全球晶圓代工廠營收普遍走升,先進製程訂單持穩、AI相關周邊IC與高毛利平台放量,成熟製程亦受惠備貨與漲價效應;展望下半年,隨海外與中系大廠擴產進度推進,先進與特殊製程產能吃緊態勢可望延續,推升全年營運...
台積電、聯電、世界先進與力積電2Q26營收均季增,受惠漲價晶圓出貨與先進製程需求暢旺,多家廠商上修2026年資本支出與展望,同時JASM地震產線復機進度良好,整體台系晶圓代工動能持續走強。





