受人工智慧需求與合約價飆漲帶動,伺服器記憶體營收強勁成長。雲端業者積極備貨使原廠庫存見底,高容量模組晉升主流。因供求吃緊將延續,買方提前簽訂含價格下限的長約,帶動產業步入上升循環。
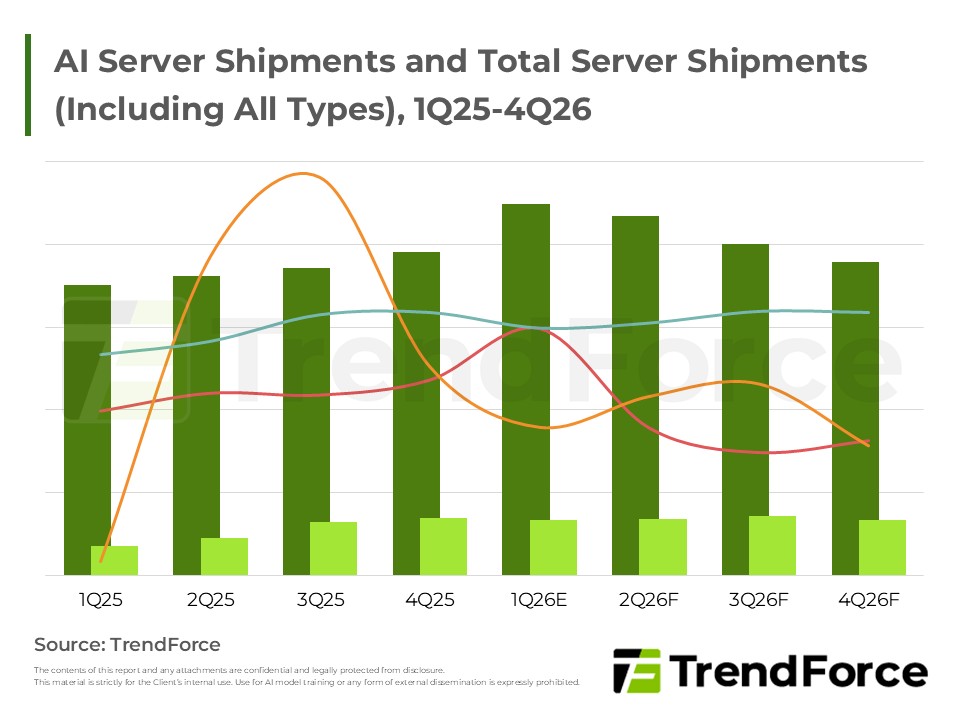
全球大型雲端業者正大幅擴張資本支出,全力布建AI基礎設施,帶動整櫃式GPU與自研ASIC方案需求爆發。然而,強勁算力需求面臨關鍵零組件產能受限的結構性瓶頸。伺服器代工廠則積極轉型為AI系統整合商,主攻主權雲商機...
記憶體合約與現貨價受獲利導向驅動,近期將迎來強勁補漲。因應未來長期產能短缺,買賣雙方正積極簽署長約。該合約採鎖定數量與浮動計價,由北美雲端巨頭領頭,其預付款機制將挹注原廠建廠資金以穩固供應鏈。
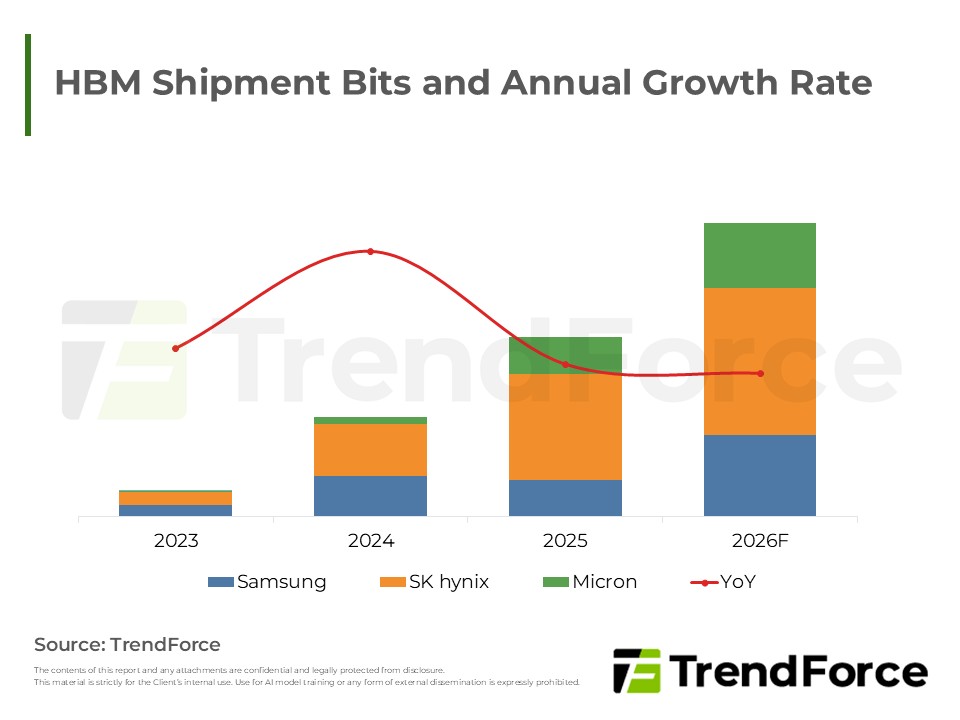
美國雲端巨頭加速自研AI晶片推升HBM需求,買方因供應吃緊持續建立庫存,帶動合約價格上漲。雖HBM營收成長,但受conventional DRAM飆升影響,其整體營收佔比反遭稀釋。未來HBM生產將高度依賴台積電先進製程,以滿足邏...
北美CSP擴大資本支出驅動AI伺服器需求,NVIDIA與自研晶片雙軌並進。鴻海等ODM廠受惠整櫃訂單,並加速美墨產能擴張以強化在地交付。電源散熱大廠台達電與光寶科則因應高算力密度,積極朝高壓直流架構、液冷技術及系統...
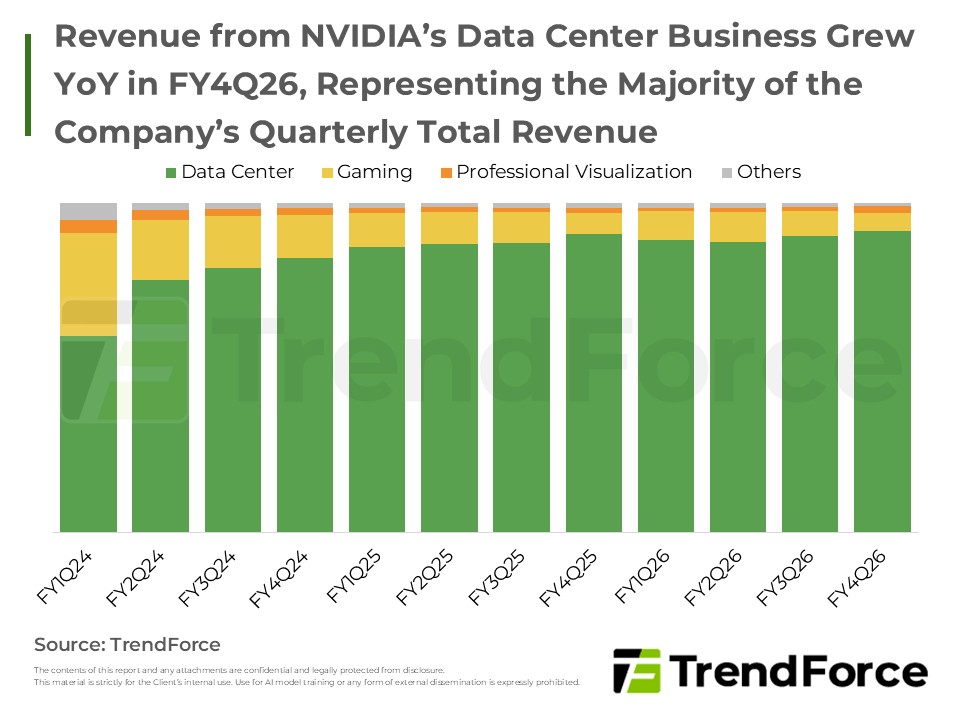
NVIDIA受惠雲端AI需求,營收與資料中心占比雙創歷史新高。北美CSP為主要動能,新一代GB系列成主流帶動液冷普及過半。惟HBM4驗證進度分歧恐遞延Rubin平台放量,且高階晶片輸中仍具地緣政治高度不確定性。
受惠AI強勁需求與供給缺口,韓系原廠上修正式報價,帶動伺服器記憶體合約價上修。儘管產能由消費端轉移,供給增速仍落後需求。為確保長期貨源,客戶於長約談判中納入價格下限機制。
受惠於推論應用普及與通用伺服器需求回溫,市場正經歷結構性轉型。高容量儲存解決方案需求呈現直線成長,帶動產業擺脫週期底部並進入擴張期。隨技術標準演進,位元出貨量將持續向上攀升,引領整體營收規模邁向歷史新...
受惠於人工智慧基礎設施建設需求爆發,企業級存儲產品供不應求。由於原廠優先配置產能於記憶體與高頻寬記憶體,導致供應持續緊縮。整體產業正由消費端轉向由人工智慧驅動的高利潤週期,價格漲勢將維持高點。
北美AI應用普及與Nvidia新架構推出,驅動企業級SSD需求爆發。因供應商產能轉向DRAM致NAND Flash供給受限,缺口擴大推升合約價創歷史新高。買方為確保料源接受高價與長約,預期供應吃緊將延續,大容量SSD躍升為算力關...
DRAM市場呈現供不應求,原廠庫存低且議價權強勢,帶動合約價上揚,尤以PC與伺服器端顯著。現貨漲勢因與合約價差大而趨緩。買方為保貨源多願接受漲價,惟模組廠獲利恐遭壓縮;僅手機端庫存相對穩健,整體市場為賣方主...
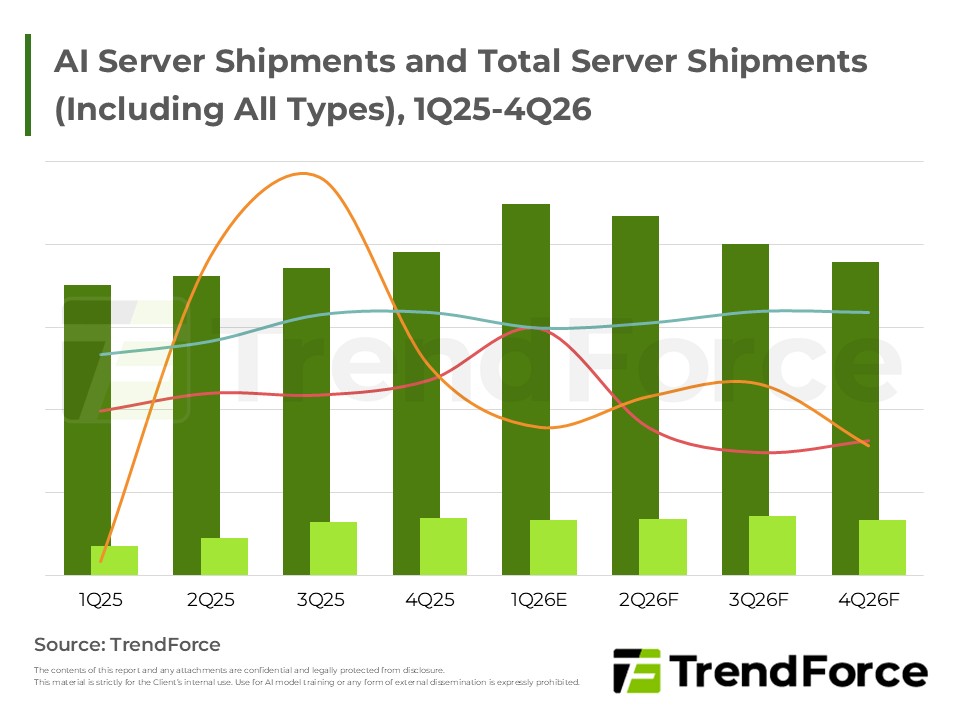
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
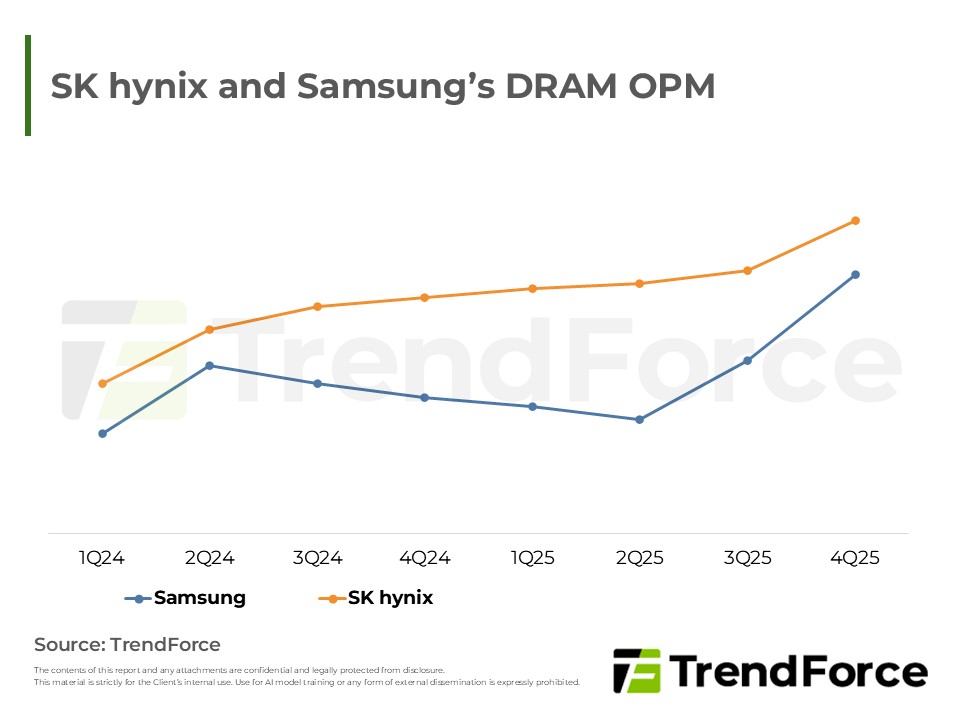
1Q26合約價議定遞延,現貨價高檔持穩。主要大廠財報顯示價量齊揚,庫存見底且產能轉向高利潤AI產品,導致傳統DRAM供應緊縮。儘管消費性需求受漲價影響轉弱,但AI強勁需求足以抵銷。HBM次世代規格競爭白熱化,賣方市...

2026年第一季全球伺服器市場動態與展望
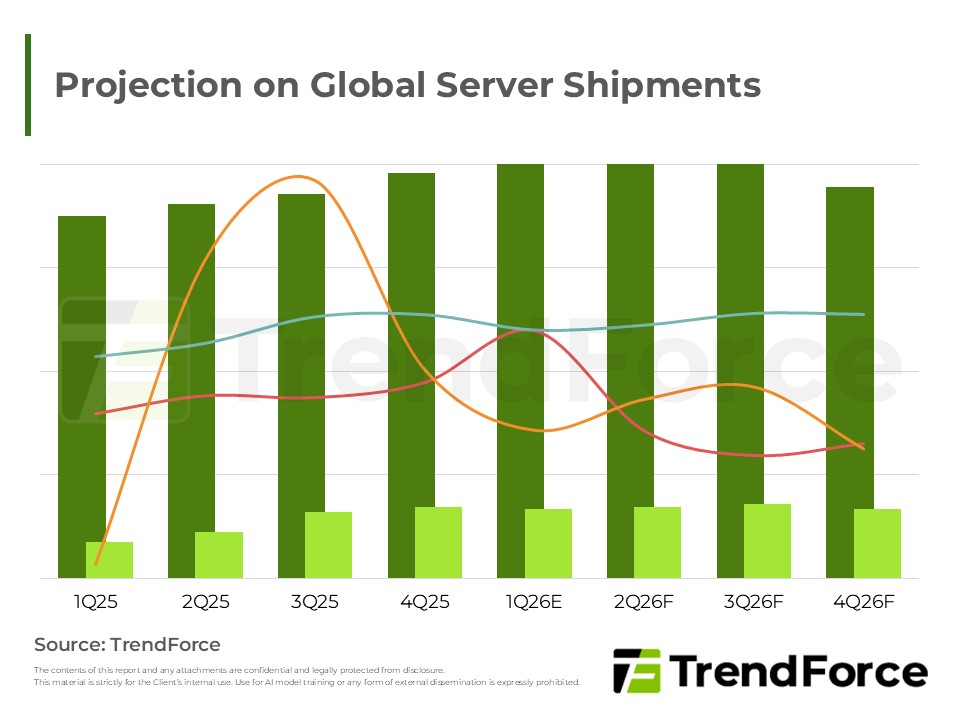
NVIDIA與雲端巨頭持續擴大AI投資,推動高階GPU與ASIC自研晶片發展。受地緣政治影響,伺服器朝機櫃級方案演進,帶動散熱與電源供應鏈成長。AI運算大幅推升HBM需求並支撐價格溢價,三大原廠競逐HBM4技術,Samsung有望...





