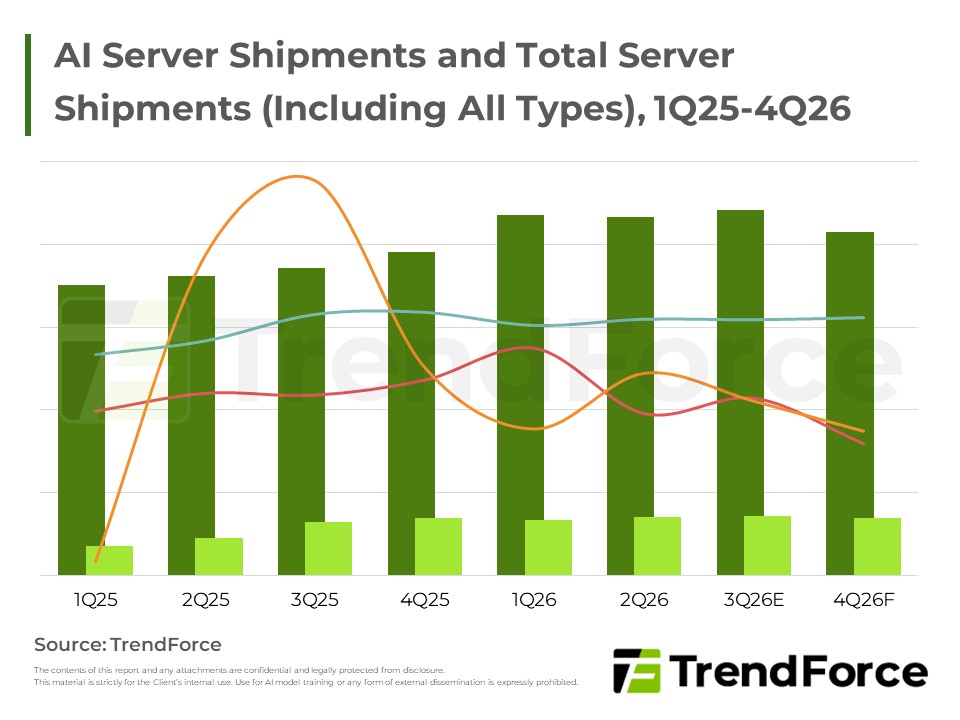
全球AI伺服器市場動能持續增強,CSP業者與Tier-2資料中心積極擴大整櫃式方案採購,Google、Amazon與Meta同步深化自研晶片布局,OEM廠商訂單同樣顯著成長,帶動伺服器產業維持強勁擴張態勢。

2026年AI晶片市場需求強勁,出貨顯著成長,高階AI晶片占主導地位。NVIDIA持續領先,ASIC占比擴大,液冷滲透加速,整體AI server及產值均創歷史新高。
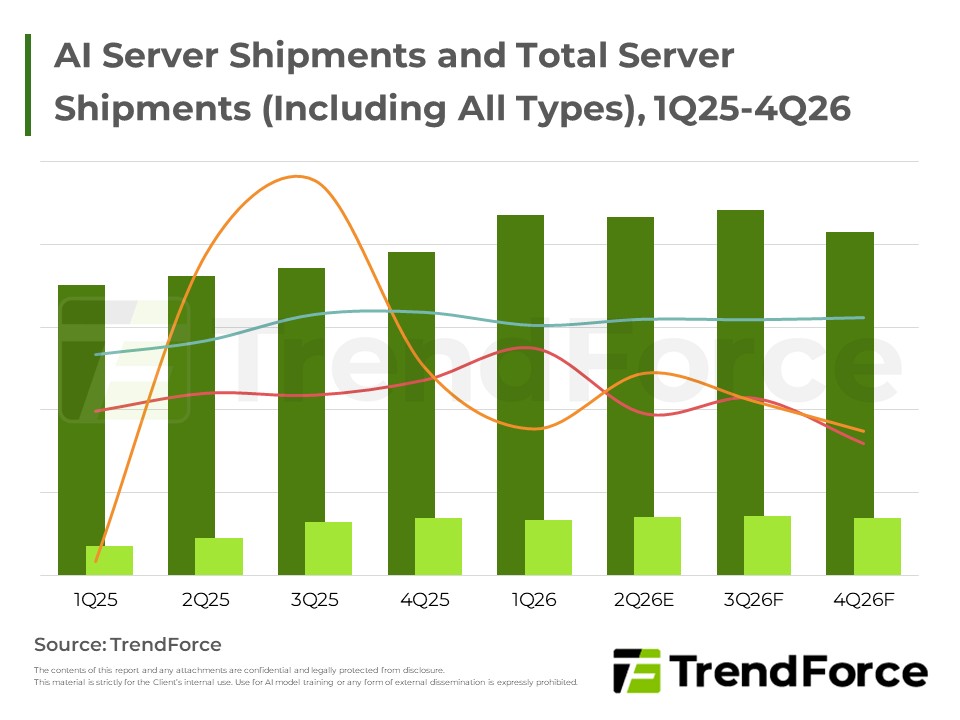
2026年全球伺服器市場在北美與中系CSP擴大CAPEX驅動下加速成長,AI伺服器整櫃需求顯著升溫,各大業者積極推進自研晶片布局,推升全年伺服器出貨增速大幅超越原先預估。
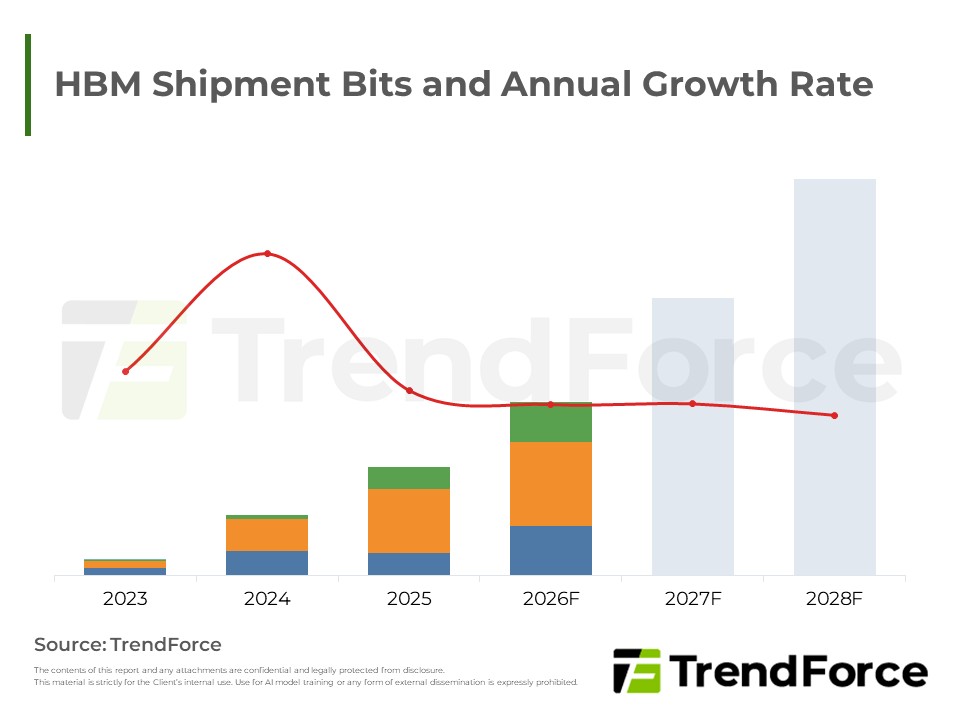
AI記憶體需求持續攀升,HBM作為AI加速器核心元件不可替代。HBM4量產啟動,供需緊張推升合約價格,ASIC需求崛起加速市場多元化。
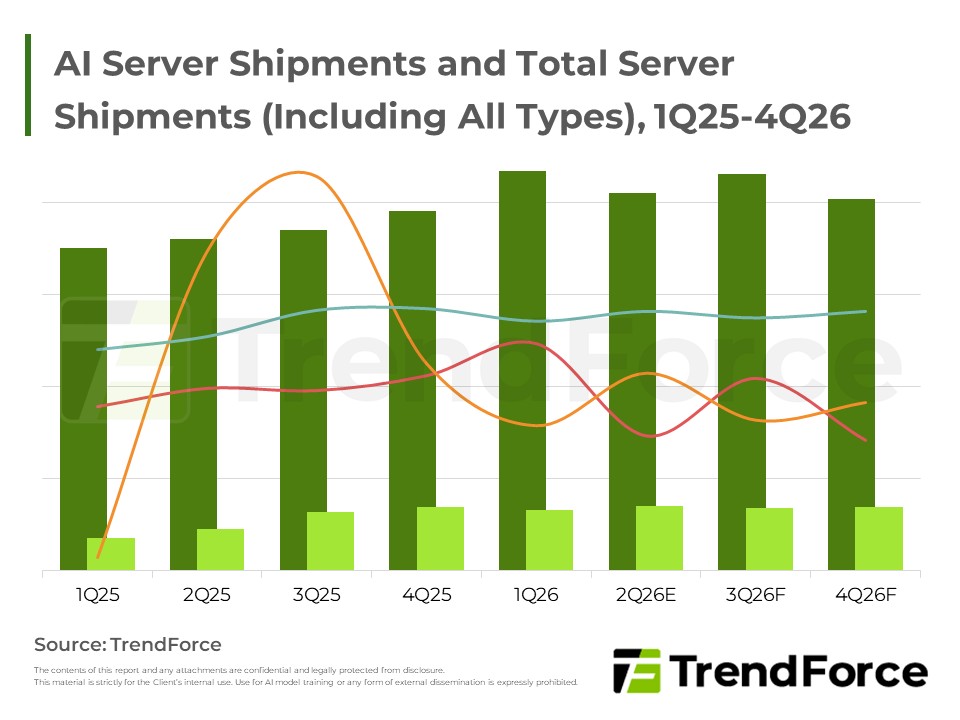
2026年全球server市場受AI雲端服務帶動,整體成長動能上修,AI server與一般型server需求同步推升,CSP CAPEX大幅擴張,OEM品牌則以整櫃式方案與液冷布局競逐市占。
北美超大規模CSP業者資本支出持續擴張,挹注AI與通用型伺服器出貨同步成長,市場呈現GPU與ASIC雙引擎驅動格局,ODM廠商出貨展望全面上修,液冷散熱滲透率攀升,新世代平台陸續登場,產業成長動能可望延續。
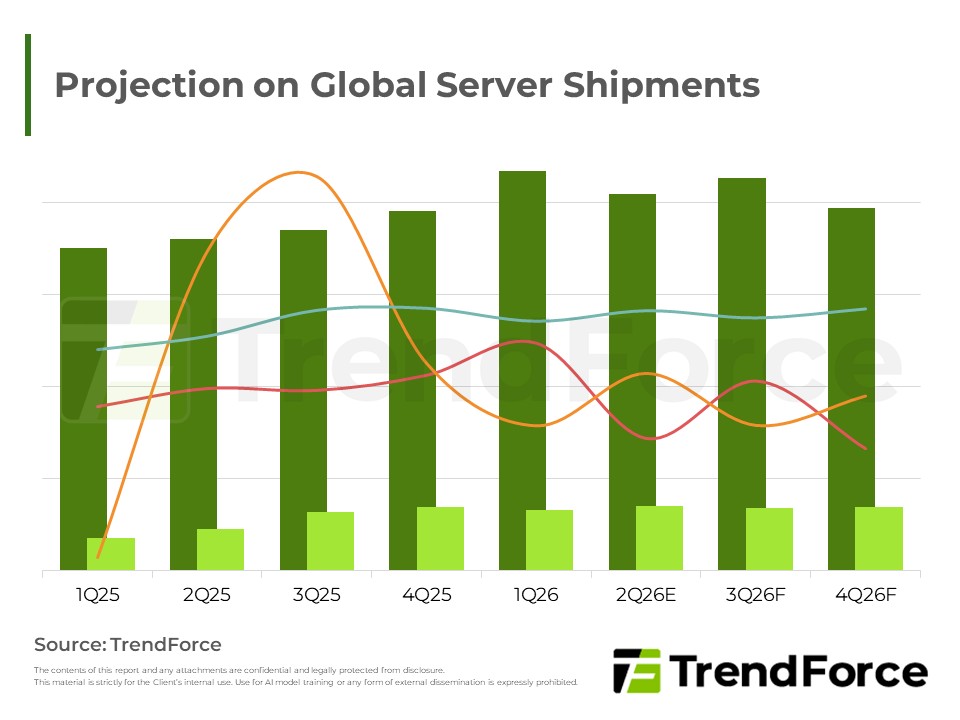
全球AI伺服器市場2026年延續強勁成長,雲端業者擴大資本支出並加速自研ASIC布局。輝達Blackwell與Rubin主導高階GPU,機櫃級方案占比顯著提升。CoWoS、HBM與液冷成為供應鏈關鍵焦點,地緣風險仍為主要變數。
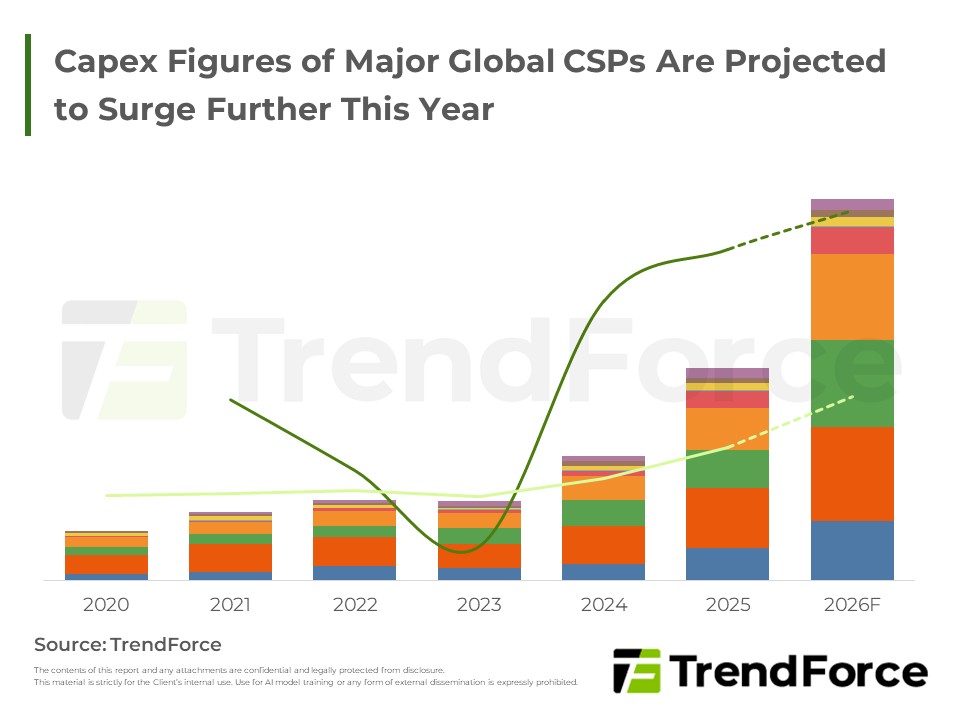
北美主要CSP業者於最新財報全面上修今年Capex指引,反應AI基礎設施投資已成長期戰略核心,將持續推升全球AI伺服器與資料中心建置動能,並帶動液冷與HVDC等關鍵零組件需求顯著擴張。
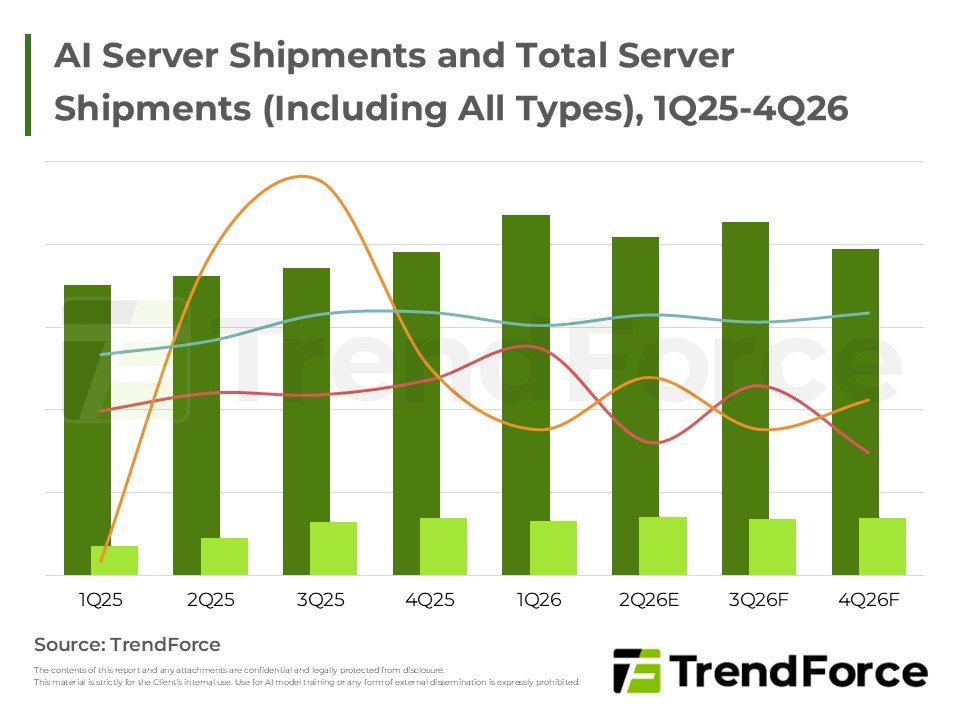
全球主要CSP積極擴大AI基礎設施投資,Google及Microsoft各以TPU及GPU整櫃為主力,中系ByteDance、Alibaba、Tencent則在地緣管制下多元布局本土及自研AI方案,帶動整體伺服器市場持續強勁成長。
北美CSP擴大資本支出驅動AI伺服器需求,NVIDIA與自研晶片雙軌並進。鴻海等ODM廠受惠整櫃訂單,並加速美墨產能擴張以強化在地交付。電源散熱大廠台達電與光寶科則因應高算力密度,積極朝高壓直流架構、液冷技術及系統...

AI資料中心邁入高功耗時代,算力競爭延伸至電力與散熱基建。供電轉向高壓直流架構,散熱則加速升級至液冷系統。各大廠如 Flex、Eaton、AVC與Auras正積極整合灰區與白區技術,透過併購與產能轉型,鎖定高階電源模組與...
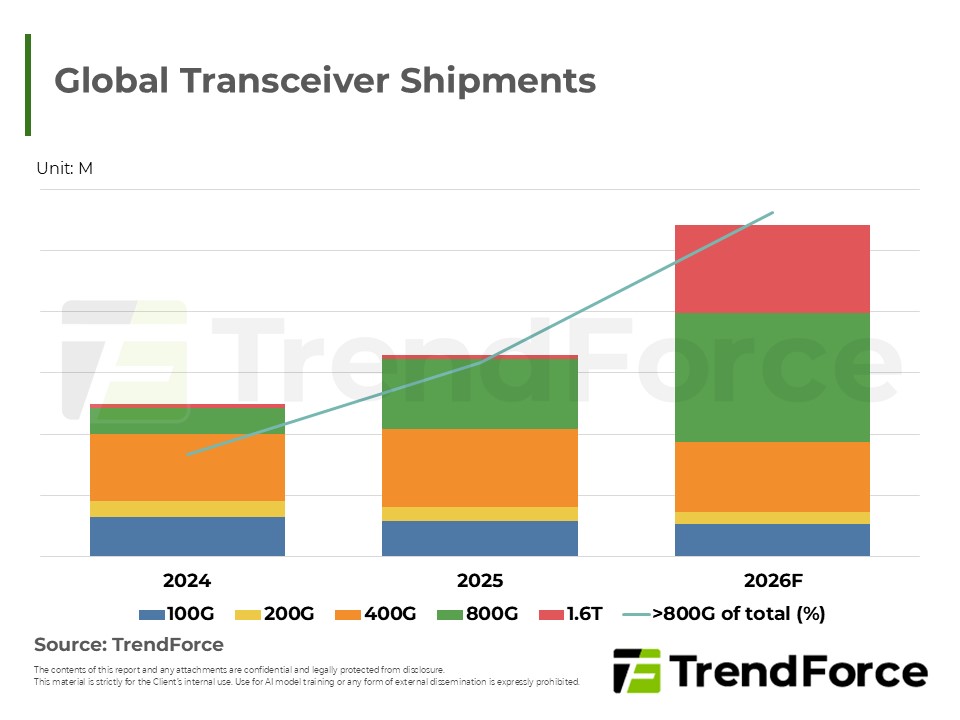
Google 透過 TPU v7/v8、Ironwood 機櫃及 Apollo OCS 建立一體化架構,將算力單位由單機提升至機櫃級。此轉向使 800G 以上光模組於 2026 年滲透率逾 60%,成為剛需。供應鏈核心轉向雷射晶片與 MEMS 產能,決策者應同...
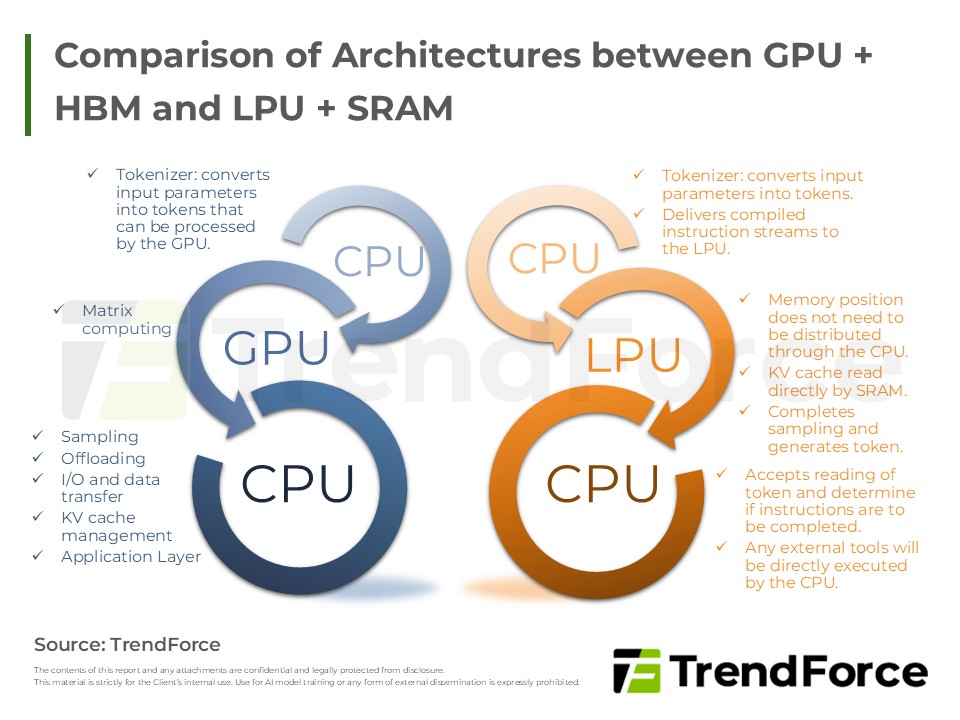
本報告顯示,儘管面臨市場逆風,公司透過核心業務轉型與供應鏈優化,成功抵銷營收壓力。成本控管策略奏效使獲利結構顯著改善,加上持續投入研發以增強產品護城河,分析師認為長期成長動能穩健,整體展望維持正向樂觀...
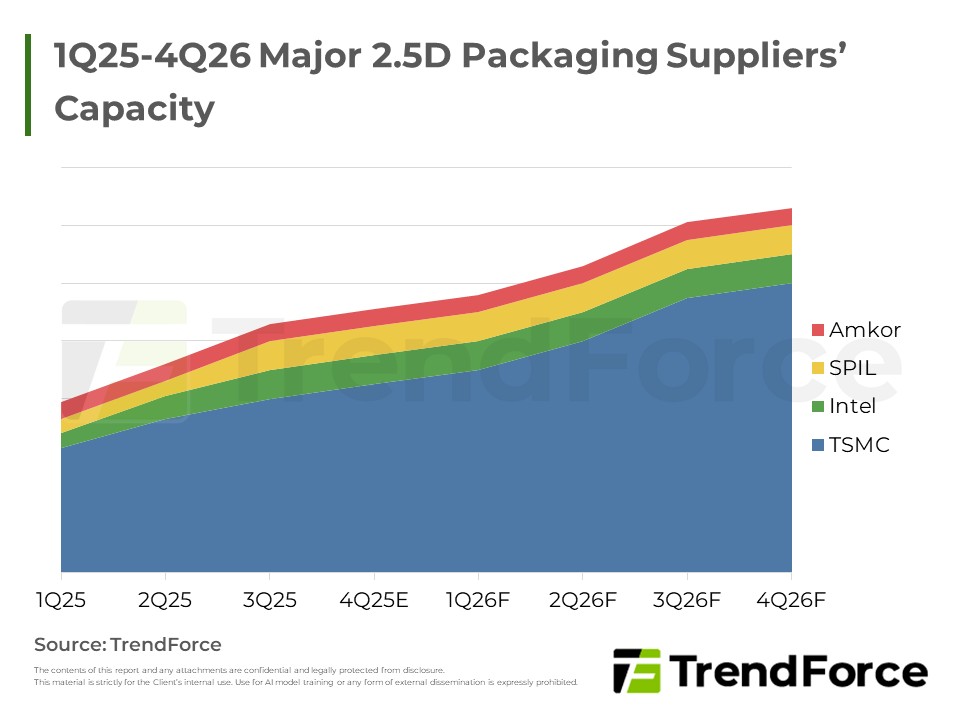
AI推動高密度封裝與Chiplet化,EMIB較CoWoS具成本優勢,並有Google、Meta等評估自家平台,顯示供應鏈朝高效互連與模組化方向發展。
AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。





