
本展場報告聚焦近眼顯示的兩大關鍵零組件——光引擎與光波導,透過追蹤主要廠商的產品與產能布局,洞察市場發展脈動。 光引擎方面,鴻石與諾視逐步成為 JBD 之外的單綠色 LEDoS 供應商,積極提高市場滲透率;微玖、星...

本報告從 Micro LED整體市場規模切入,到個別應用的剖析與廠商動態,橫跨玻璃基板的顯示應用 - 大型顯示、車用顯示、穿戴顯示,與矽基板的相關進展 - 近眼顯示、光互連應用趨勢,小至細部產品規格分析、技術進展、到...
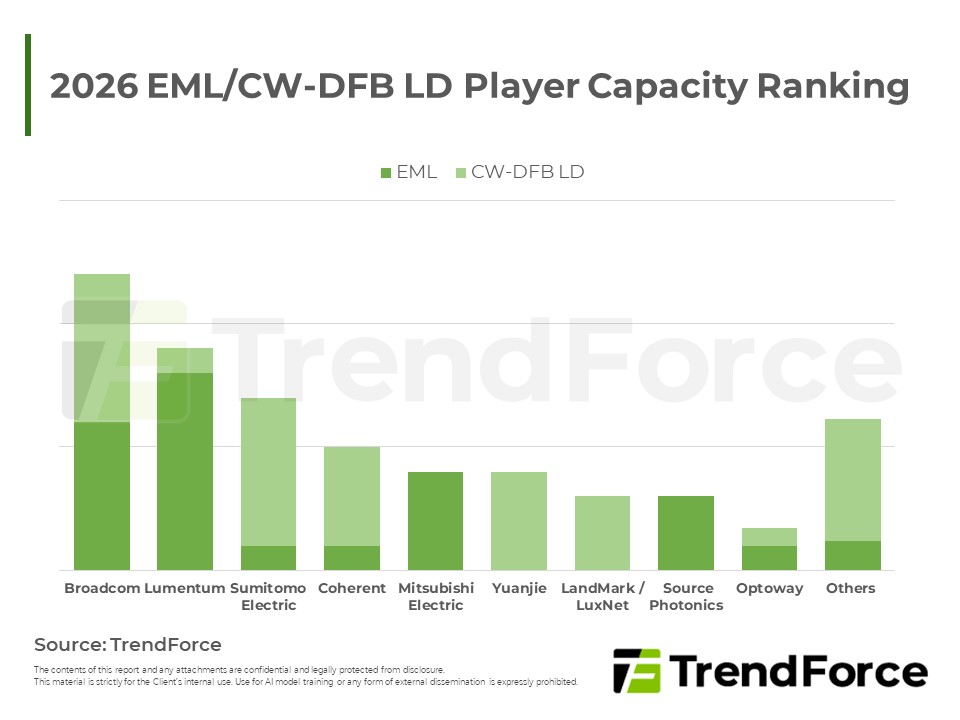
受惠AI資料中心與高速傳輸需求,各大雲端業者積極鎖定EML與CW-DFB LD產能,帶動廠商擴產。市場呈現高度集中,美日供應商掌握主導權。業者同步提升InP晶圓片尺寸、高光學功率EML與CW-DFB LD,以紓解供需缺口。

From a professional analyst's perspective, the global semiconductor market is strongly driven by surge in artificial intelligence and cloud computing, boosting high-performance chips and optical...

AI伺服器需求帶動晶圓代工版圖轉變,三星聚焦矽光子與先進製程、同步縮減八吋產能;中芯轉向記憶體與先進封裝;華虹與華力擴充功率元件與封裝產能;晶合受惠成熟製程吃緊調漲報價;其他代工廠亦積極布局電源管製程與...
AI相關需求強勢擴張,持續排擠成熟製程既有產能配置,推動八吋與十二吋代工報價啟動漲價,並有望延續至2027年。
2026年是AI資料中心光互連由導入轉量產的分水嶺。真正放量不在Scale Out的CPO交換機,而在GPU scale-up;競爭也從PIC代工,升級為PIC、EIC、封裝、雷射與耦光整合的光引擎平台之爭。量產勝負取決於良率、可維修連接...
Samsung、SMIC、HuaHong、Nexchip等主要晶圓代工廠在提前備貨浪潮與AI相關需求雙引擎驅動下,總產能利用率普遍拉升並接近滿載,帶動各廠相繼啟動漲價,全年營運動能轉趨樂觀。
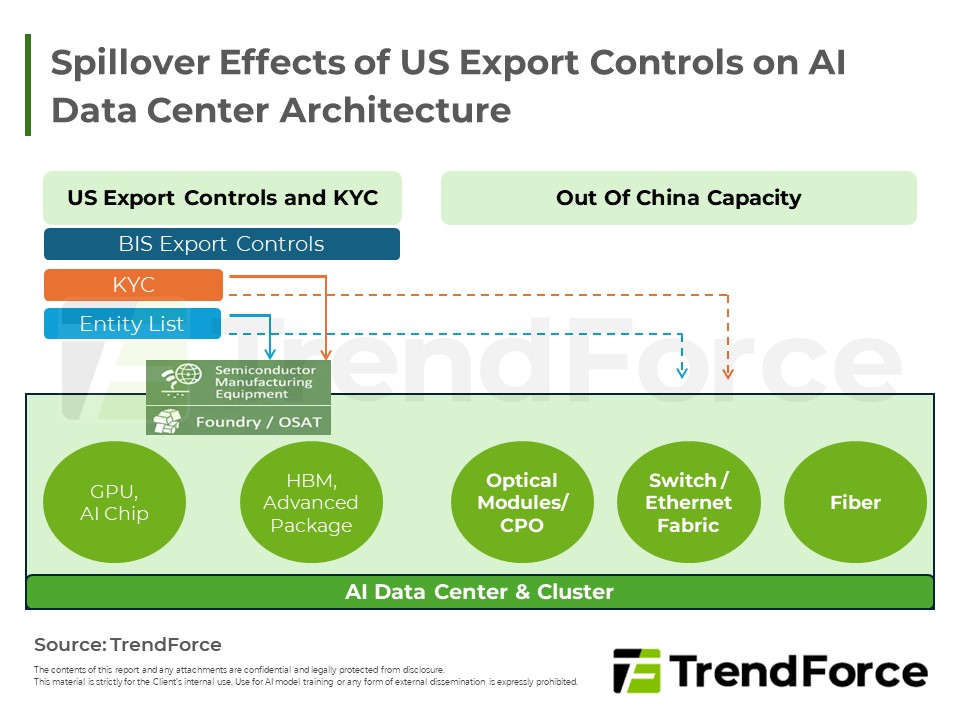
隨美國出口管制從晶片延伸至 AI 基礎設施,傳統光通訊產業正面臨供應鏈重組。雖然光模組未遭全面禁運,但已納入系統級連帶管制。台灣若能整合半導體生態系,並布局矽光子、CPO 、先進封裝與測試技術,將可承接北美的...
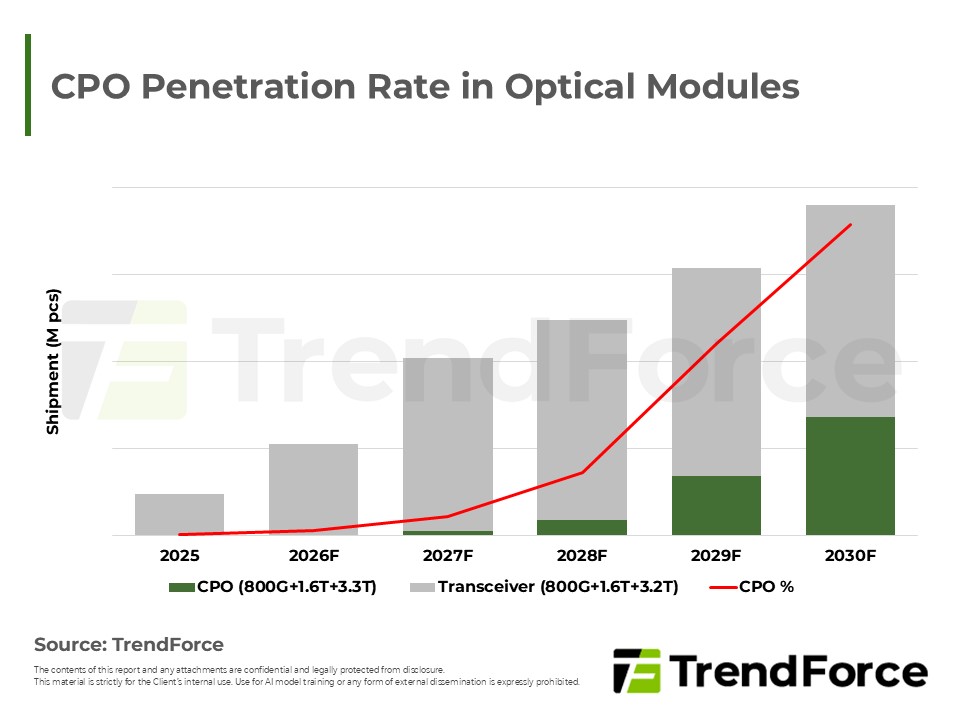
NVIDIA 正將 AI 競爭從單點算力推向「系統級互連工程」,透過整合 Fabric 架構與矽光子技術,將高階互連瓶頸由電轉光。其佈局涵蓋 Scale‑Up/Scale‑Out 機櫃架構與共同封裝光學(CPO),旨在解決傳輸功耗與頻寬受限問題...
TSMC因應強勁需求,全面加速海內外先進製程與封裝擴建;UMC與客戶合作製程雖微延遲仍推進送樣,並佈局矽光子;Vanguard全面調漲代工價並評估海外擴張;PSMC深化與記憶體廠合作,藉整併產線與漲價優化獲利。
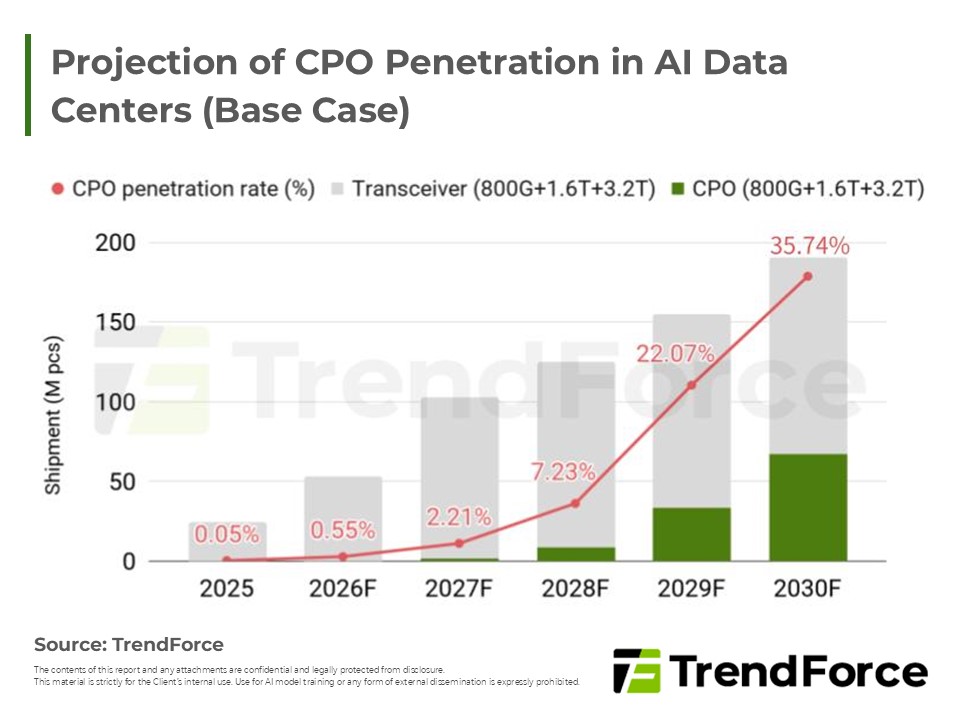
NVIDIA 透過鉅額投資 Lumentum 與 Coherent,鎖定 InP 雷射與高功率 CW 光源產能,將供應鏈風險由模組端上移至核心光學元件。隨著台積電矽光平台與台廠封測技術成熟,CPO 在 800G/1.6T 乃至 3.2T 世代中,將成為高功...
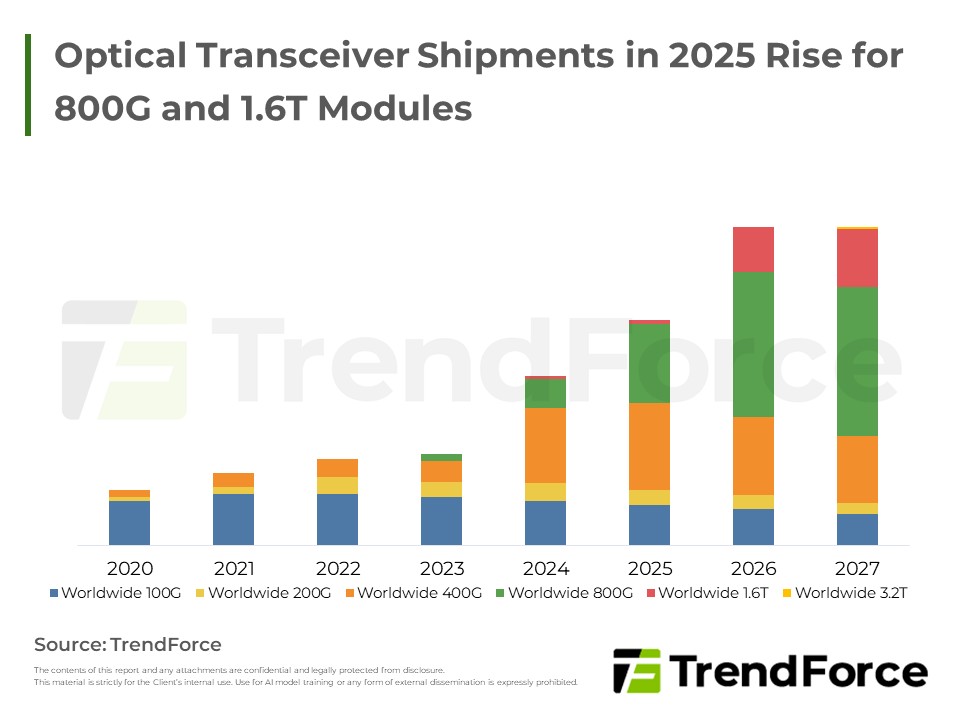
AI與大型語言模型驅動資料中心由單晶片走向異質多GPU協同架構,高速光學互連成為效能與擴展關鍵;矽光子與共同封裝等技術推動頻寬提升與能耗優化,廠商以生態整合與模組化策略競合。





