找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。
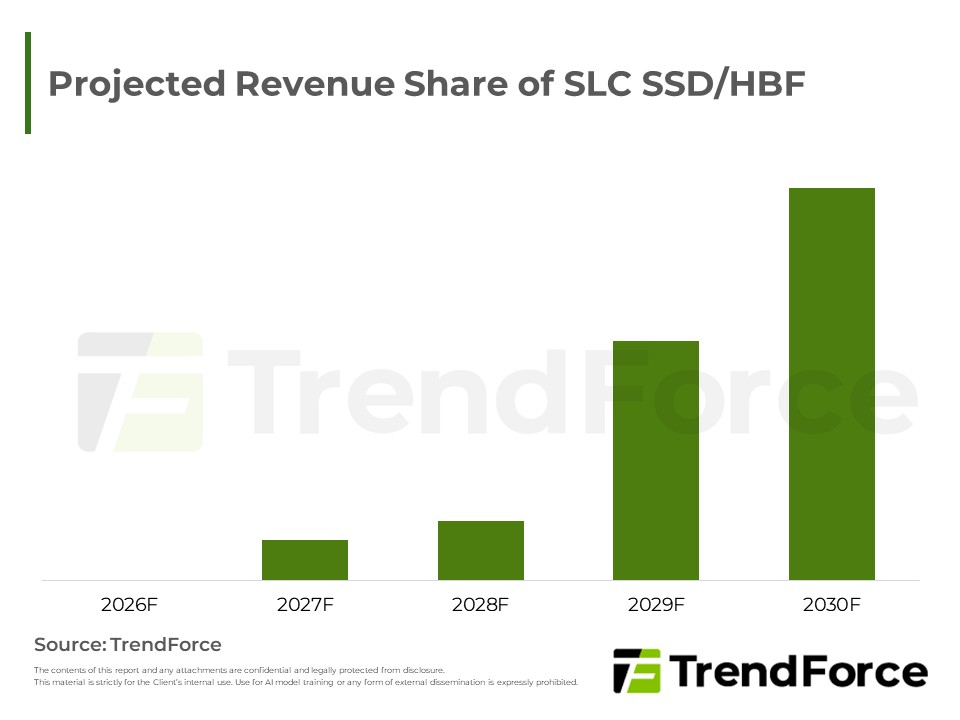
第三季記憶體合約價因伺服器與AI強勁需求而底定,消費端則呈價格折衝;現貨市場則受終端需求疲軟影響維持橫盤。新技術HBF有望填補高頻寬記憶體與固態硬碟間的缺口,惟受限成本與技術門檻,智慧型手機將侷限於高階機...
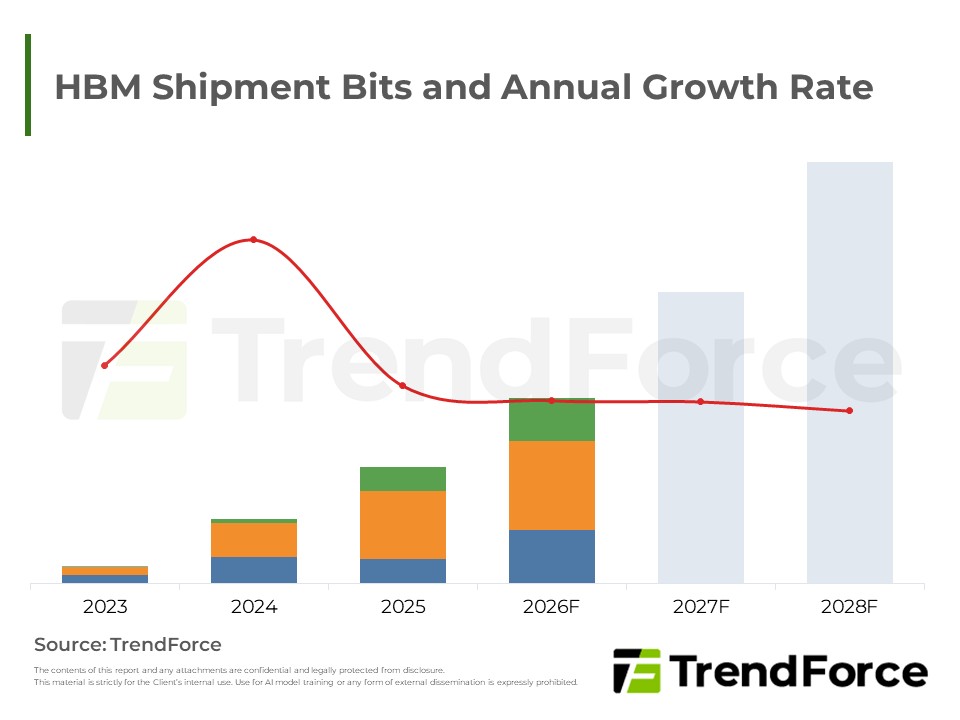
AI需求推升HBM出貨動能延續至未來訂單,技術世代加速演進,需求版圖自輝達獨大轉向雲端業者自研晶片,供給吃緊帶動訂價權轉向供應商,惟傳統記憶體報價走揚稀釋HBM營收占比。
AI Agent推升KV Cache與Token儲存需求,使記憶體架構重組。成本考量驅使Token自高價HBM與DRAM下放至SSD。原廠積極推動HBF、SCM及SLC等新世代NAND應對壽命與延遲挑戰,同時加劇晶圓消耗,佈局先進產能成競爭關鍵。
伺服器DRAM需求強勁且受HBM排擠,推升合約價。買方為優化成本轉向中低容量模組,高容量貨源轉向OEM,使原廠維持低庫存與議價優勢。高容量溢價逐步收斂,原廠則調漲短缺模組價格。業者下修HBM堆疊規格以擴大晶片出貨...
提供每季度伺服器DRAM最新市場營收/產能更新
消費性記憶體供需缺口持續,價格微幅上揚。受限於買方成本承擔能力,合約價漲幅收斂。供應商透過長約鎖定多數產能,加上企業級硬碟需求爆發排擠一般消費型應用,市場結構性緊縮態勢預計將延續至明後年。
受原廠產能傾斜影響,利基型NAND Flash供需失衡延續。SLC受剛性需求支撐維持溫和上漲,惟漲幅較前月收斂;MLC則因買方成本壓力達極限,漲勢近乎持平,進入高檔盤整期。展望後市,SLC續漲但增速放緩,MLC則趨向價格穩...
高昂正品晶圓價格擠壓模組廠利潤,加上終端需求疲弱,業者轉向採購降級物料供應次級市場以降低成本,原廠亦樂見消化庫存。市場整體高檔震盪,除特定規格因供給受限或高容量補漲呈微幅上升外,多數產品維持平穩,買賣...
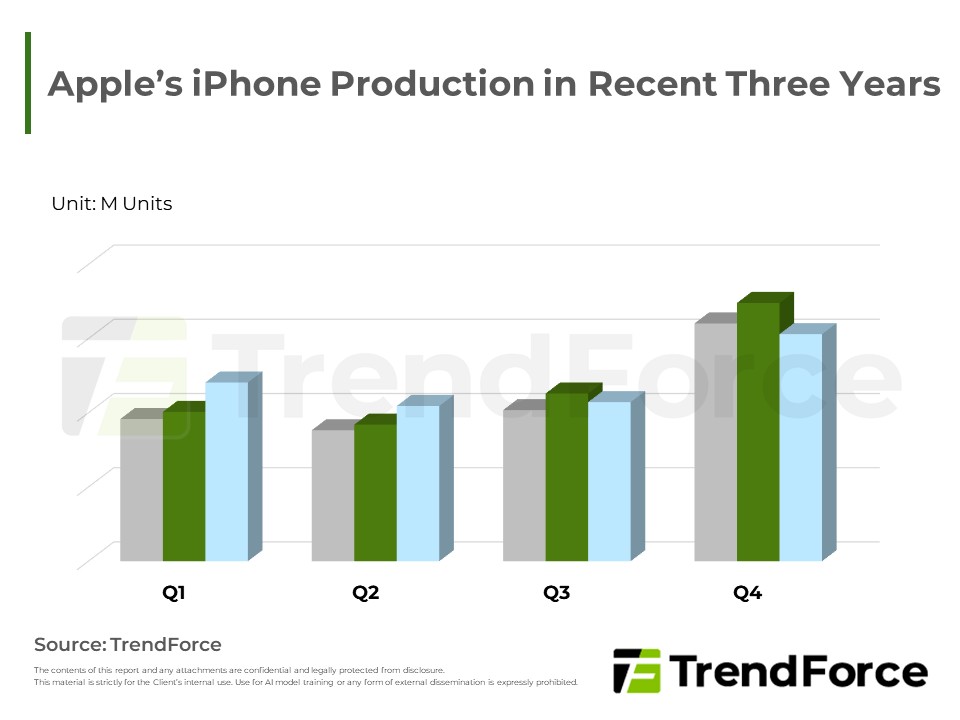
記憶體成本攀升引發消費者提前購機,推動智慧型手機短期生產表現回溫,TrendForce因而調升全年產量預測。然而,此現象僅屬需求提前釋放而非實質復甦。隨著成本壓力持續傳導,終端售價上揚將使低價機種消失,未來市場...
原廠拉升報價與終端出貨微幅回溫,帶動PC DRAM合約價持續走揚。考量未來產能排擠導致供給緊縮,系統廠積極提前備貨拉高庫存,並透過降規策略因應成本壓力。同時,供需失衡促使現貨行情居高不下,供應商亦啟動長期供...
Smartphone用Mobile DRAM受合約價大幅上揚帶動,供應持續緊缺,整體市場營收顯著躍升,四大供應商主導格局穩固。展望3Q26,供緊格局延續但價格漲幅收斂,產值增速將同步放緩。
因NAND供應商產能轉向,消費性市場壓縮,業者全力擴大高毛利企業級SSD。在生成式AI與雲端業者擴建推動下,出貨量與價格齊揚,營收創歷史新高。五大巨頭積極布局下一代傳輸介面、高層數堆疊與SLC/HBF技術,以奠定長期...
為您提供Mobile DRAM 及 Mobile NAND Flash最新的市場供應和需求資訊。
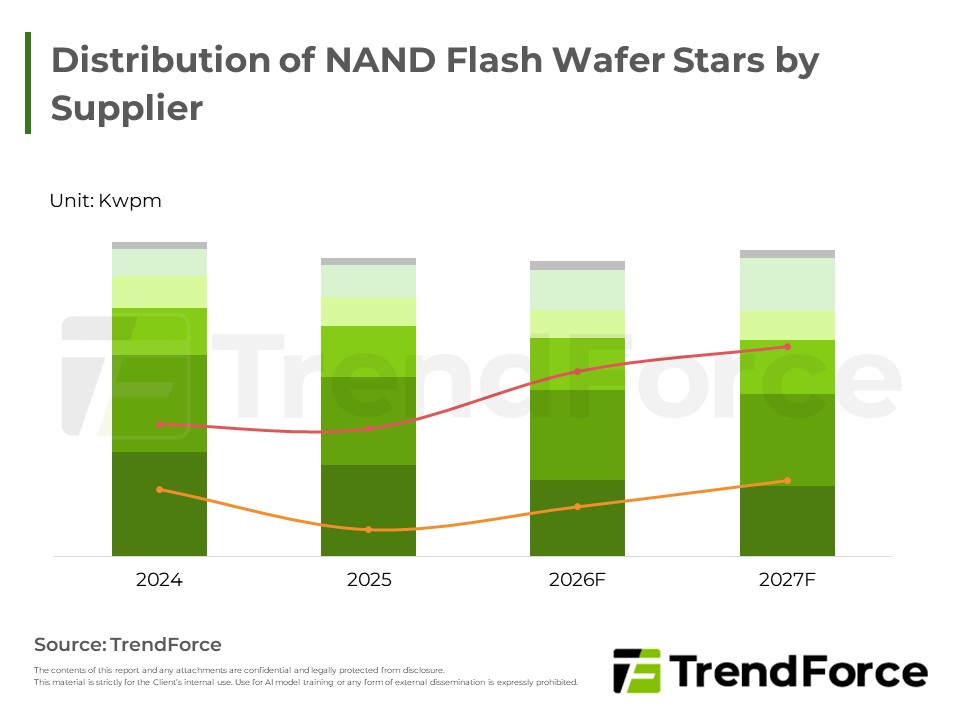
NAND產業資本支出成長加速,但擴產態度克制。供給增量主因既有廠區無塵室填充與製程轉進,新增產能有限。整體建廠規模遠小於記憶體,實際大規模產能釋放需待後期,產業供給彈性高度依賴技術提升而非實體擴廠。
SSD產業數據提供您最新SSD在PC、伺服器、磁片密度和裝運模組和MID市場的預測。


