TrendForce為您提供一個完整的NAND Flash產業分析,成本分析和價格預測。
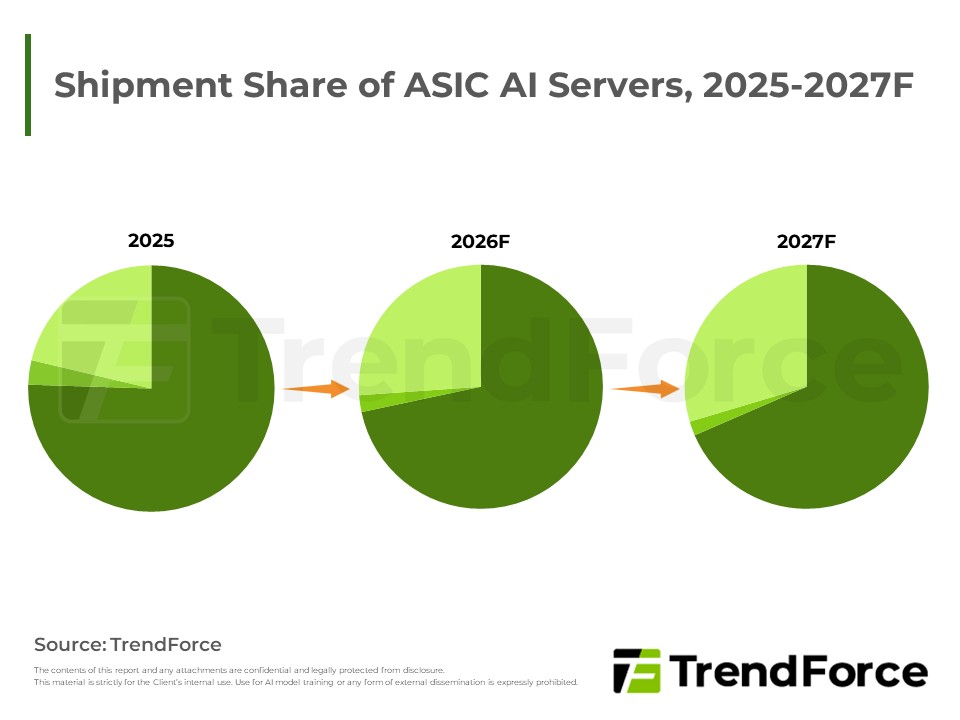
AI推論重視效率與成本,帶動CSP自研ASIC成長動能優於GPU,伺服器占比持續攀升;Google以多供應商策略深化TPU開發,下世代TPU將導入Intel EMIB-T封裝,然載板嵌入良率能否及時提升,將是量產與成本優勢的關鍵。
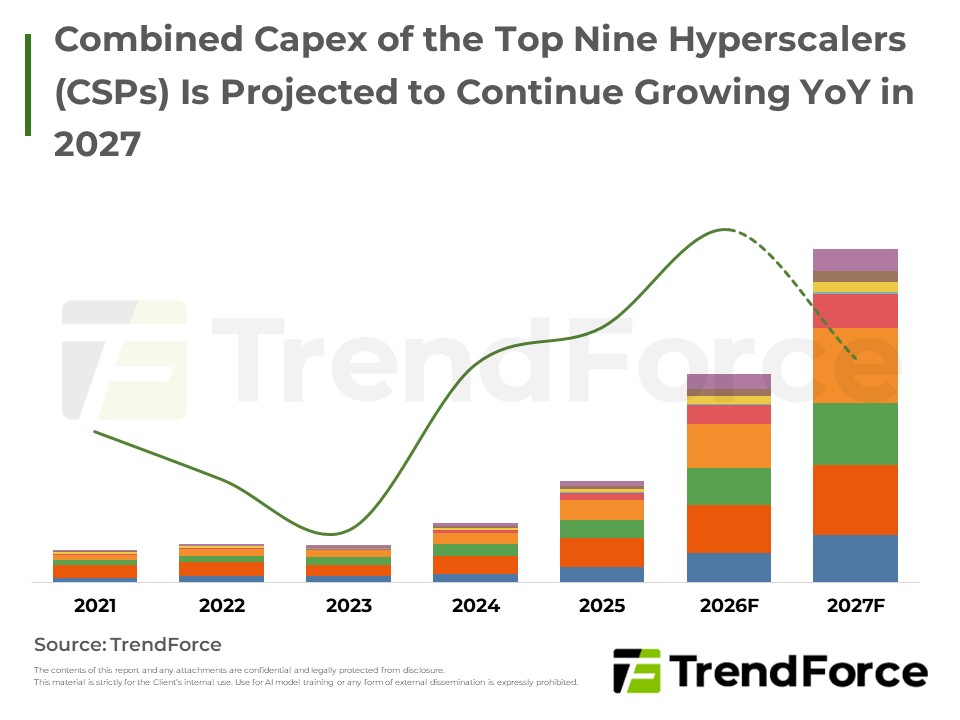
受AI需求強勁帶動,美中主要雲端業者資本支出持續上修,整機與零組件漲價及預付款要求推升投資規模。輝達Vera Rubin與超微Helios等整機櫃ASP大幅走高,帶動AI伺服器產值占比顯著攀升,價格效應明顯大於出貨量成長。
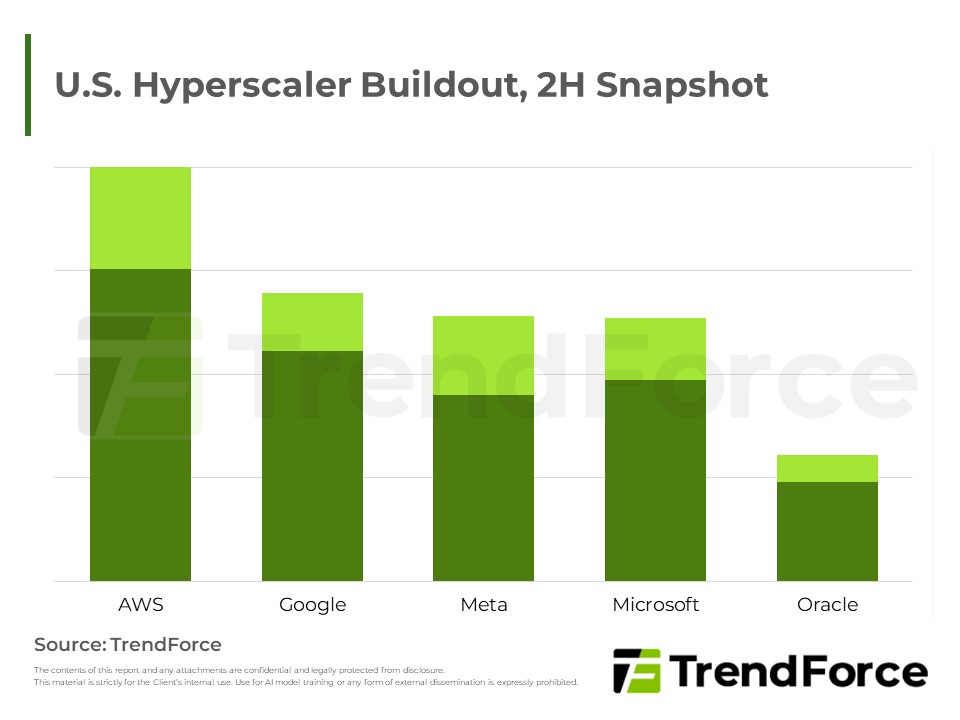
美國超大規模雲端業者持續全速擴建資料中心,惟地方與州層級政治反彈升溫,期中選舉恐推動更嚴格規範與審批延宕。TrendForce認為成本上升為基本情境,延宕風險主要集中於中長期規劃專案。
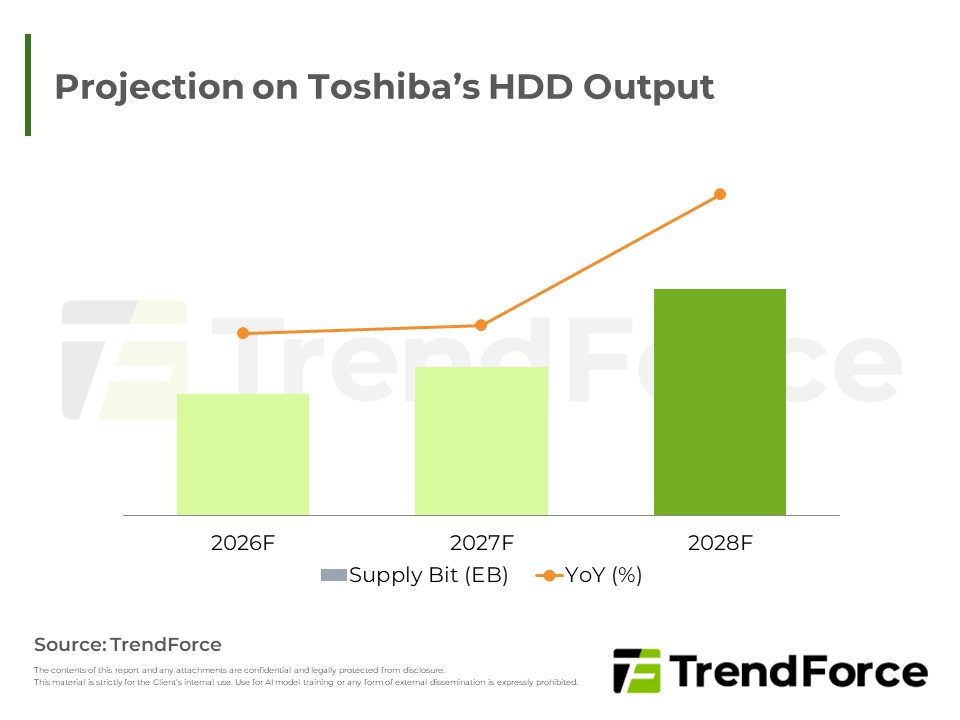
Toshiba大舉擴充菲律賓HDD產能,惟投資至產出需時,效益延後顯現,為市場增添供給但難撼動格局。HDD競爭關鍵在單碟容量,Seagate憑全自研HAMR領先,可望超越WD成最大供應商;Toshiba仍停留MAMR,僅能以量取勝。
原廠與CSPs完成多年期server DRAM長約,高比重的供給位元採用價格區間機制,其餘維持季度議價;現貨交易冷清、價格持平。Micron財報優於預期但合約價漲勢趨緩,持續擴大SCA並鎖定HBM供給。長約有助平滑記憶體景氣循...
Micron財報強勁且展望樂觀,AI資料中心、終端AI與實體AI推升高容量儲存需求,資料中心SSD成NAND獲利核心。原廠嚴控產能、擴建需時,供給吃緊延續、賣方主導價格;長約與客戶預付款強化獲利能見度,記憶體景氣循環波...
2027年AI晶片與AI伺服器成長動能優於今年,輝達與超微整櫃方案持續放量,Google TPU推升ASIC占比;HBM與CoWoS供需維持緊繃,液冷與企業級SSD需求同步走升,帶動伺服器產值大幅擴張。
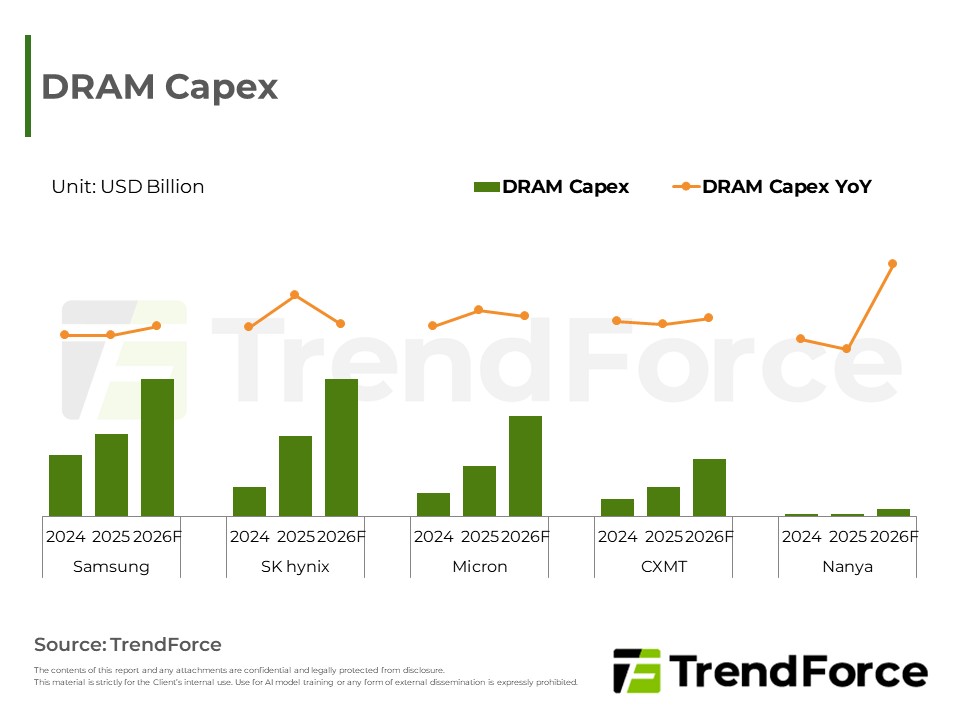
AI需求強勁推升HBM與伺服器產品獲利,排擠消費性產能,帶動記憶體合約價與營收爆發性成長。DRAM原廠大幅擴增資本支出建造新廠,供不應求將延續至後年;NAND Flash則因資源優先排給DRAM且受限於無塵室空間,投資意願...
TrendForce結合其在晶圓代工/伺服器行業的專業知識,並將其與供應鏈相結合,準確估計AI晶片出貨量,AI伺服器應用比例,AI主要供應商的分析以及AI記憶體的採用。
該產品結合TrendForce在記憶體領域的優勢,延伸對server端的數個面向做研究調查,其中包含 1. CPU分布與競爭態勢 2. 北美與中國地區cloud service provider對server採購量 3. storage出貨預估 4. 本年度server...
本產品結合TrendForce在記憶體產業的專業優勢,聚焦於車用領域,深入進行市場研究與分析。
美系雲端業者追加需求強勁並推高長約價格區間,帶動伺服器記憶體合約價持續上揚;反之,中系業者因資金短缺轉向低容量產品。原廠彈性轉產高單價伺服器產品,加上部分長約價格天花板調升與追加訂單溢價,預估四季合約...
記憶體合約價平穩,預期後續漲幅將擴大。供應端因韓系與台系原廠轉產伺服器應用,導致PC規格顆粒極度稀缺,二手市場供給亦受限。需求端受惠晶片供給改善與通路備貨帶動出貨優於預期,系統廠積極拉貨累積庫存並調配成...
現階段消費型記憶體價格逼近買方承載極限,近期合約價微幅收高,且高低價差略有收斂。展望未來,受原廠產能轉向先進產品影響,成熟產品供給持續收縮;加上伺服器儲存元件需求增強,市場供不應求缺口仍將延續,價格可...


