
國際大廠聚焦高效能晶片使成熟製程受排擠,高可靠度記憶體陷入長期短缺。市場已由出貨量驅動轉為價值重估驅動,總產值迎來歷史性飆升。下半年市場步入價格高原期,未來供應商競爭核心將全面轉向產能穩定度與長期供貨...

伺服器記憶體合約價因供給缺口與庫存見底而持續看漲。雖然高容量模組溢價與客戶端自研處理器規格調整,導致雲端服務商將採購重心轉向中低容量產品,進而使大容量出貨占比增勢於下半年暫緩,但整體伺服器應用需求依然...
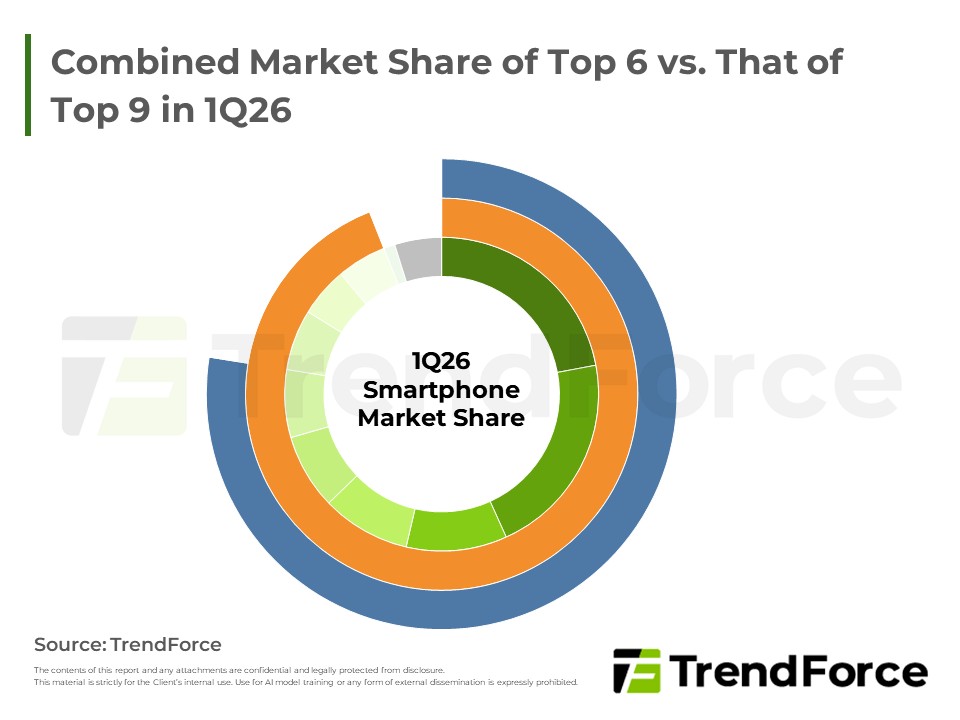
高價記憶體時代短期內難以終結,預估2Q26全球smartphone市場開始進入產出調整期。具備規模經濟、集團資源與高階產品溢價能力的品牌,可望在這場淘汰賽中脫穎而出;反觀以中低階產品銷售為主的品牌,則須嚴肅面對生存...

受惠於低價筆電銷售強勁引發庫存回補,加上伺服器需求積極追料,原廠庫存處於低位,合約價議價能力持續偏向賣方。第二季合約價預估季漲幅顯著提升,且第三季與第四季預期將維持增長態勢。

由於三大原廠聚焦高階晶片,導致成熟製程利基型DRAM供需嚴重失衡,賣方完全主導市場報價。即便買方採取縮減容量或轉換世代的降規策略,仍無法全面緩解缺貨困境。在網通與AI裝置多元需求的持續拉動下,預期未來供不應...

五月快閃記憶體晶圓市場漲勢大幅趨緩。主因在於晶圓價格高昂,導致下游模組廠面臨沉重的成本與資金壓力。在利潤遭到嚴重壓縮且終端需求跟進乏力的情況下,買方拉貨策略轉趨保守觀望,市場呈現價高量縮的橫盤整理格局...

本月NAND Flash市場因AI邊緣運算、車用與醫療等多元利基應用引爆備貨潮,加諸原廠產能維持低位,使SLC與MLC合約價格續呈強勁漲幅。雖漲勢較上月收斂且進入高點震盪,但在供給短缺與剛性需求雙重支撐下,後市價格預期...
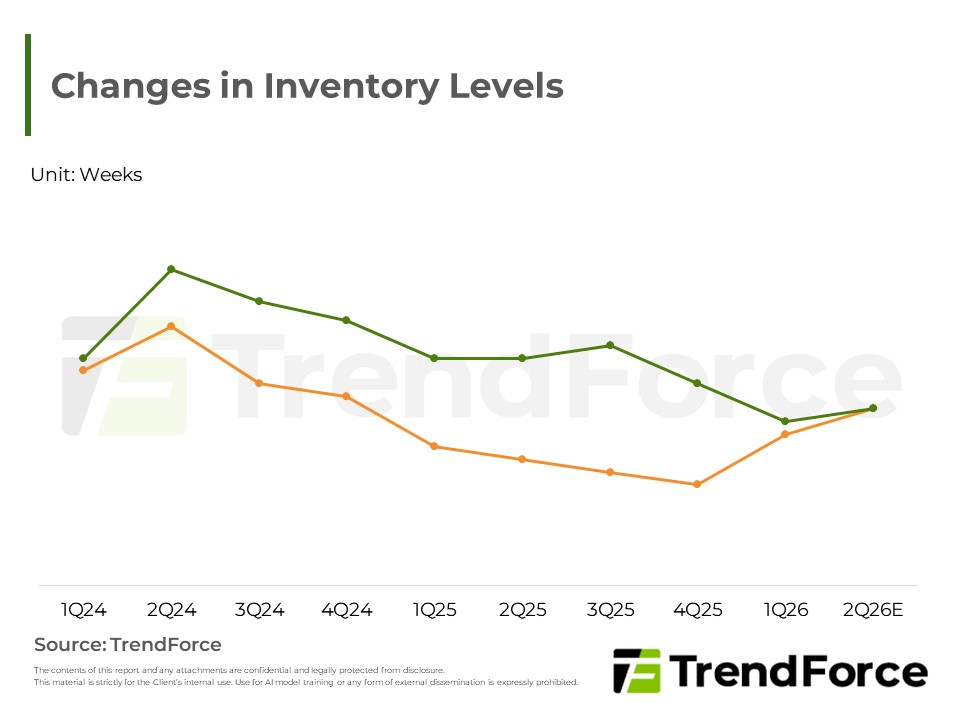
儘管記憶體合約價走勢持續上揚,smartphone品牌為控管金流風險,多半維持在健康庫存水位。觀察市場表現,由於AI server需求強勁,韓、美系原廠正收緊對手機客戶的全年配額,消費型終端的供應緊俏態勢短期內難以根本...
全球AI服務需求爆發引發企業級SSD嚴重供需失衡,單季營收與合約價皆創歷史新高。各大供應商積極調整產能,將資源由消費級轉向企業級產品,並全速研發次世代高速存儲方案。這讓SSD逐步轉變為運算輔助角色,市場預期將...

2H25以來CSPs加速建置AI基礎設施,HBM需求大幅放量並排擠一般型DRAM產能,整體DRAM陷入供不應求。受年度議價機制等影響,HBM單片晶圓產值與利潤率於1Q26遭DDR5 RDIMM反超。隨2Q26啟動2027年HBM4供應談判,TrendForce...
1Q26 Mobile DRAM 營收在合約價大幅上調下再創新高,主要成長動能來自ASP上揚。供應來看,原廠將資源投注AI及server相關,消費型Mobile DRAM長期供給維持吃緊。目前供給市場高度集中於 Samsung、SK hynix、Micron與C...
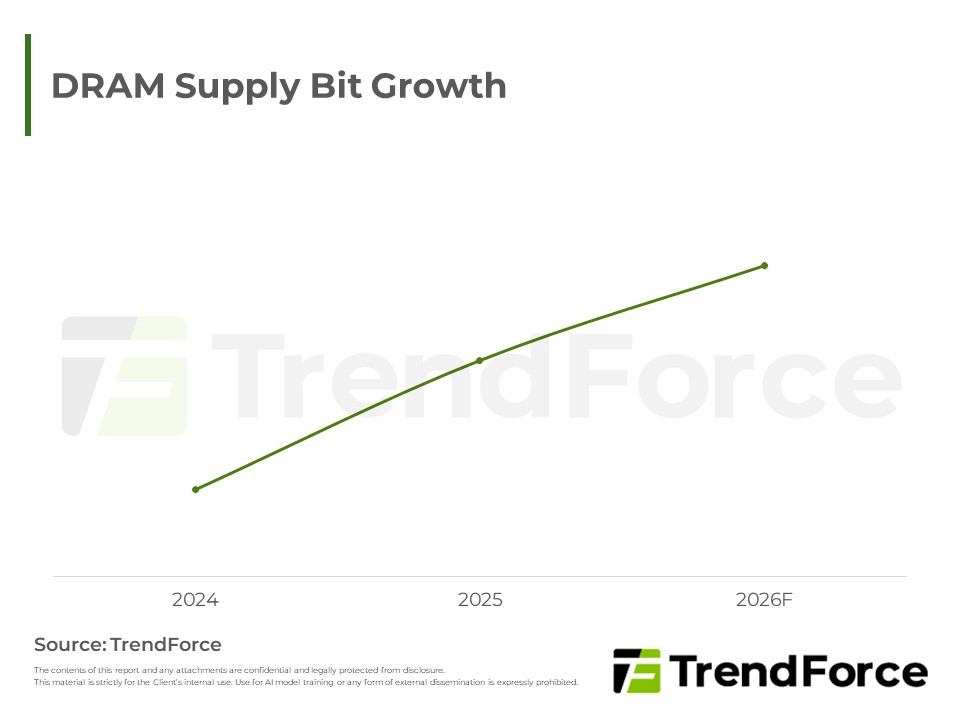
合約市場買氣強勁由賣方主導漲勢,現貨市場則呈保守觀望。展望後市,原廠產能集中先進製程與HBM,導致舊世代產品短缺。受擴廠週期限制,整體供給吃緊將延續數年,促使買方以長約保底,HBM未來亦將迎來大幅補漲。

NAND市場呈現兩極化,雲端與企業級需求強勁,帶動長約機制變革並壓縮傳統消費端議價空間;然而智慧型手機與現貨市場買氣低迷,加上特定原廠激進擴產,為中長期價格埋下修正變數。技術上,高速介面與新型定製儲存因AI...

受惠人工智慧推論需求擴展至一般伺服器,帶動記憶體採購擴張。因原廠庫存觸底且產能集中高毛利產品,供給吃緊推升合約價飆漲,帶動產業營收與獲利爆發。台廠則主攻成熟製程填補空缺;原廠將藉製程轉換緩步擴產。

美光於美國廠區投入鉅資,以先進製程啟動成熟期記憶體量產,專攻車用與航太等長生命週期領域。此內部產能轉移呼應美國製造政策,將使美光全球成熟期記憶體總產出收斂,在網通需求支撐下,短缺情勢恐將延續。


