3Q25 Mobile DRAM 營收表現主要由合約價格上揚驅動,總產值季增近三成。展望 4Q25,隨著合約價再度顯著上修,營收也將持續向上攀升。然而在產能約束下,原廠資源可能更傾向配置至高獲利或具戰略地位的產品線,導致mo...
2025年第四季全球伺服器市場動態與2026年展望

TrendForce顯示AI應用促使Server對DRAM需求增加,導致產能緊張。三星、SK hynix與美光計劃擴大DRAM生產以應對未來幾年需求,預期2026年DRAM市場仍供不應求。
3Q25 DRAM市場價量齊揚,雲端服務商積極採購及高頻寬記憶體擴張為主要動能。原廠庫存水位低,預期4Q25合約價將大幅加速上漲,各廠利潤率顯著提升。
企業級SSD市場在第三季因AI推論與伺服器布建而強勁復甦,價量齊揚。供應商謹慎擴產,加上超大容量產品需求爆發,導致第四季供不應求,預計價格將大幅上漲,市場轉為搶料。

第三季NAND Flash產業受惠於人工智慧伺服器帶動的企業級固態硬碟強勁需求,營收成長。各原廠因減產奏效及企業級固態硬碟佔比提高,平均售價上漲。展望第四季,人工智慧應用及傳統硬碟短缺將持續推升價格,各領域產品...

AI需求與HDD供應瓶頸,致企業級SSD急單湧現。供應商大幅調漲2025年第四季合約價,且供不應求態勢將延續,全年價格仍有上漲空間。AI正重塑儲存市場,促使CSP業者加速驗證大容量SSD。

DRAM合約價續漲,供應商惜售,PC廠供貨受限。現貨交易萎縮,模組價看漲。各應用端庫存普遍下降,尤其中國雲端服務商、企業級伺服器廠及手機品牌廠,行動DRAM價格漲幅可觀。

NAND Flash市場因enterprise SSD需求激增,原廠產出增長有限,4Q25起供不應求。現貨市場價格飆升,原廠庫存快速去化。PC OEM、模組廠、Hyperscalers及Smartphone品牌廠庫存水位各有消長,反映不同市場動態。整體而言...

AI與資料中心帶動先進記憶體需求高漲,產能瓶頸推升以晶圓為定價錨;HBM仍緊俏但議價分化,原廠在DDR5與HBM間動態調配,追加需求不排除轉向漲價。
記憶體進入強勁上行期,帶動整機BOM cost明顯攀升。為維持基本獲利,品牌調整高中低階產品結構並分層上調終端售價。記憶體翻漲疊加宏觀經濟疲弱,雙重逆風將壓抑2026年消費型終端的生產出貨動能。

CXMT憑藉擴產與良率提升,2026年位元產出年增幅度再度奪冠。其主力產品為mobile DRAM,與中國作為全球最大smartphone生產基地所需的DRAM產品高度契合。在中國補貼政策助力與韓美原廠轉產造成的LPDDR4X供給缺口帶動下...

4Q25 smartphone用mobile DRAM預估要到11月中旬後才得以全面議定;NAND Flash報價相對明朗。受到產能吃緊影響,mobile DRAM在不同應用領域的價差正在收斂。展望後勢,整體記憶體結構性短缺恐延續至2026年底。
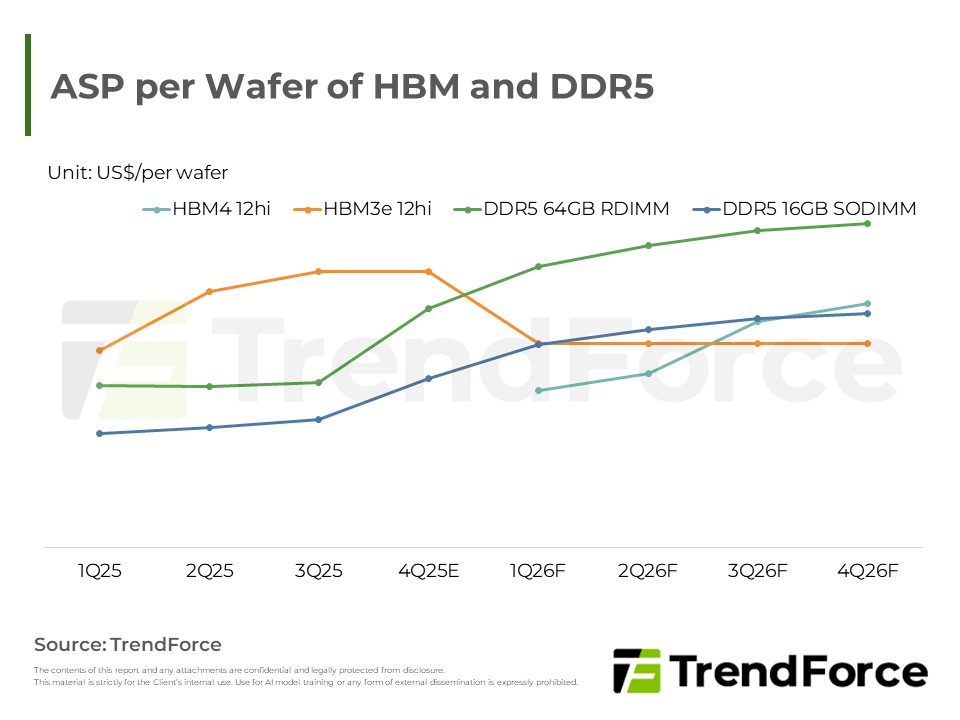
伺服器DRAM價格預計大幅上漲,因原廠供給緊張及雲端服務商強勁需求。為確保供給,客戶積極洽談長期合約,激勵原廠擴大產能投資。原廠將生產重心轉向高利潤的DDR5。市場預期供不應求將持續,大規模新產能需數年方能投...

DRAM市場因雲端服務商與AI需求強勁,供給吃緊導致價格持續飆升,合約與現貨價皆顯著上揚。原廠庫存降至低點,正積極擴大資本支出並與客戶洽談長期供應,預計雙位數漲勢將延續。


