找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。

2025年8月,SLC與MLC NAND Flash合約價格上漲,因利基應用需求和供應端策略影響。電信與工控市場推動SLC價格,Samsung聚焦於車用與工控應用提升MLC價格。
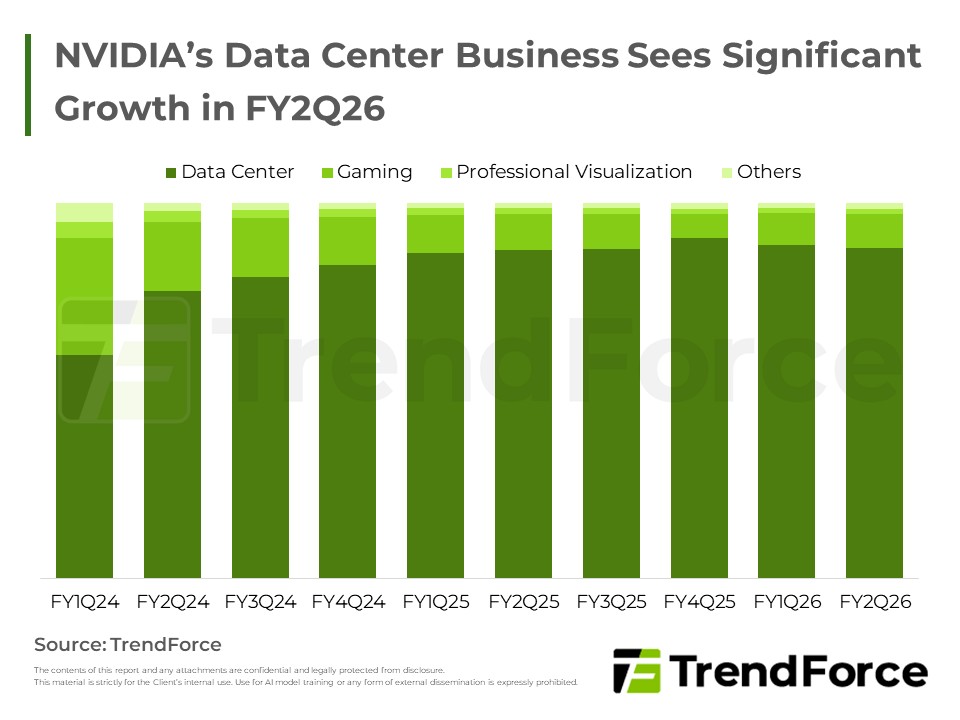
供應鏈反映Oracle對GB Rack需求大幅增加,生產組裝較複雜導致上半年出貨較慢,下半年將成為主力。GB200 Rack為主流機種,GB300 Rack逐步取代。NVIDIA H20方案因地緣政治因素影響出貨,未來仍具成長潛力,視中國政策...

受到地緣政治意識抬頭,近年來smartphone品牌正逐步分散產能至印度、越南等地,但短期內仍以中國為主要生產據點,且目前無赴美設廠計劃。針對近期美國一連串的關稅談判,若擴及smartphone產地,勢必波及所有品牌。在...
2025年第二季企業級SSD市場在AI應用與通用伺服器擴建的強勁驅動下,實現顯著增長。然而,DDR4記憶體與主控IC載板短缺等嚴峻供應鏈挑戰,導致普遍供不應求。展望未來,市場競爭將聚焦於PCIe 6.0及更高階NAND Flash等...
受惠低基期效應,以及出貨量、價格同步上揚的推動,2Q25 Mobile DRAM營收表現搶眼。在市占方面,Samsung穩居領導地位,SK hynix則因出貨顯著成長,重回全球第二。展望未來,隨著旺季需求與價格上升動能持續發酵,市...

2025下半年全球伺服器市場動態與展望
2Q25 NAND Flash受中國國補及美國關稅備貨帶動出貨與營收顯著成長,主流原廠表現優於預期。展望3Q25,主因前期拉貨效果減弱,下半年需求回穩,價格與營收增幅將趨有限。

8月下旬,DRAM合約價持續上漲,各產品漲幅不同,現貨市場動能趨緩。供應商庫存下降,模組廠及終端廠商存貨依應用各異,未來幾季市場將以DDR4表現較佳,總體呈現分歧調整態勢。

NAND Flash合約價穩,現貨需求疲弱。供應商庫存健康,PC和智慧型手機品牌維持低庫存,資料中心需求穩定。模組廠庫存維持不變,雲端大廠增加備貨因AI需求提升。
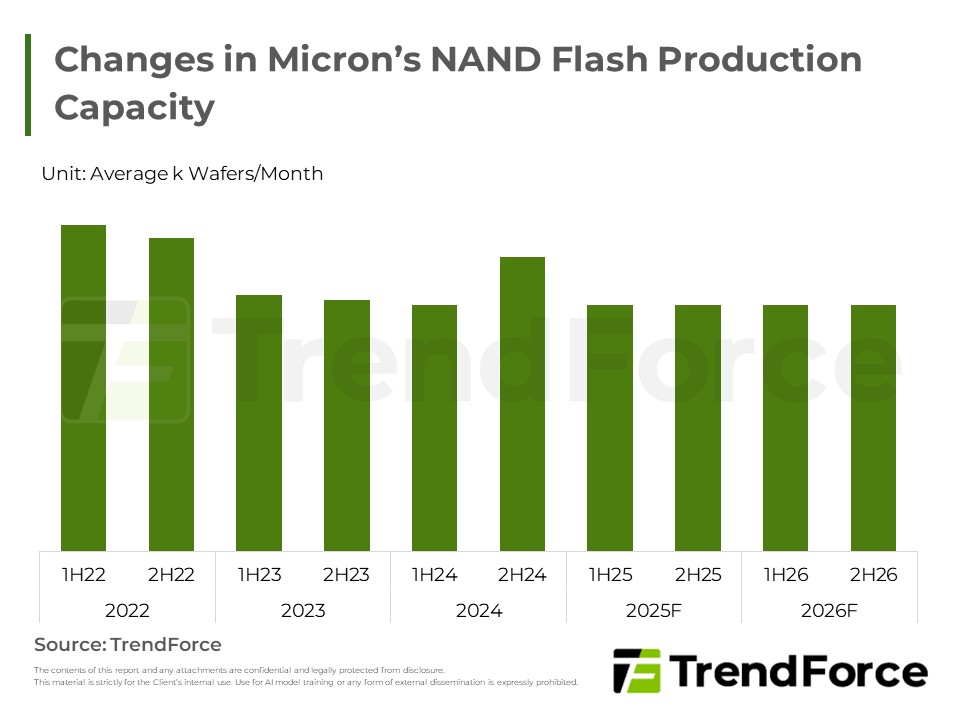
Micron宣布停止未來mobile NAND Flash開發,轉向高毛利領域如SSD和HBM,以因應市場競爭惡化和需求疲軟,並集中資源於獲利較高的市場,提升競爭力。

2026年HBM3e市場面臨供過於求壓力,Samsung HBM3e產品驗證進展可能帶動產能提升,價格有下滑壓力。HBM4技術門檻高且成本較高,預計將有價格溢價與市占競爭,NVIDIA供應集中態勢明顯,未能搶占HBM4市占者將承受價格壓...

2Q25全球smartphone生產總數約3億支,季增4%,年增4.8%。品牌市占方面,Samsung穩居第一,受惠於A系列需求穩健及因應美國關稅積極備貨,生產表現較去年同期提升。Apple排名全球第二,雖在中國受Huawei回歸與AI議題失...

3Q25 enterprise SSD需求強勁,支撐NAND Flash產能,smartphone與PC市場平淡。現貨市場受消費需求疲弱影響交易量縮減。YMTC透過提升良率與產能擴展,產出市佔率上升,技術進步顯著,專注國產化設備與高毛利產品。

DRAM 3Q25合約價格已於8月完成,DDR5雖然漲幅較低,但出貨量持續增長。現貨市場冷清,DDR4受Samsung可能延遲EOL影響。TrendForce更新CXMT發展,未來兩年重點在產能擴張、高價值產品及技術進步。

三星本季加速高價值NAND Flash技術推進,把握AI與數據中心需求回升,企業級SSD成長顯著,帶動庫存去化。然受經濟及終端需求轉弱,預期NAND Flash市場整體復甦動能仍有限。


