找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。

Apple新一代旗艦機BOM cost急增,迫使獲利體質最優異的美系巨頭也必須調漲終端售價因應。相較之下,對於零組件漲幅耐受度差的Android陣營,處境將更加嚴峻。這波成本風暴不僅牽動短期新機定價,更可能重新設定整個產...

三大供應商HBM出貨與TSV產能同步擴張,市占版圖生變,Samsung急起直追;2026為價格盤整年,2027隨HBM4占比躍升,均價可望顯著攀升,議價天平轉向供應商,HBM營收動能持續走揚。

DRAM部分應用合約價商談延至八月。現貨市場呈橫向整理,買賣雙方缺乏共識致成交有限。兩大韓廠公布Q2財報,CSP強勁需求持續帶動營運動能,且陸續完成LTA簽署。

客戶端SSD合約價漲幅受多重因素影響大幅收斂。主因其他關鍵元件缺貨擠壓成本空間、上半年提前備貨致庫存待去化,買方採購轉趨保守。賣方則因產能優先支援企業級市場而堅守價格,形成買賣雙方角力,預期後續價格將趨...

人工智慧基礎設施投資大幅帶動企業級固態硬碟與大容量儲存需求,記憶體大廠第二季營收與獲利創歷史新高。儘管智慧型手機與零售現貨市場動能偏弱,原廠仍藉由控制產能、加速高層數先進製程轉換及推廣高效能產品,全力...

儲存晶片價格登頂致使客戶買氣受創,合約漲幅顯著收斂。原廠因產能轉向企業級應用而意圖撐高單價;買方則逢成本極限而強烈抵制。受中系業者低價搶單影響,價格漲勢大幅趨緩。隨著供應拉抬效益遞減,市場將步入高原期...
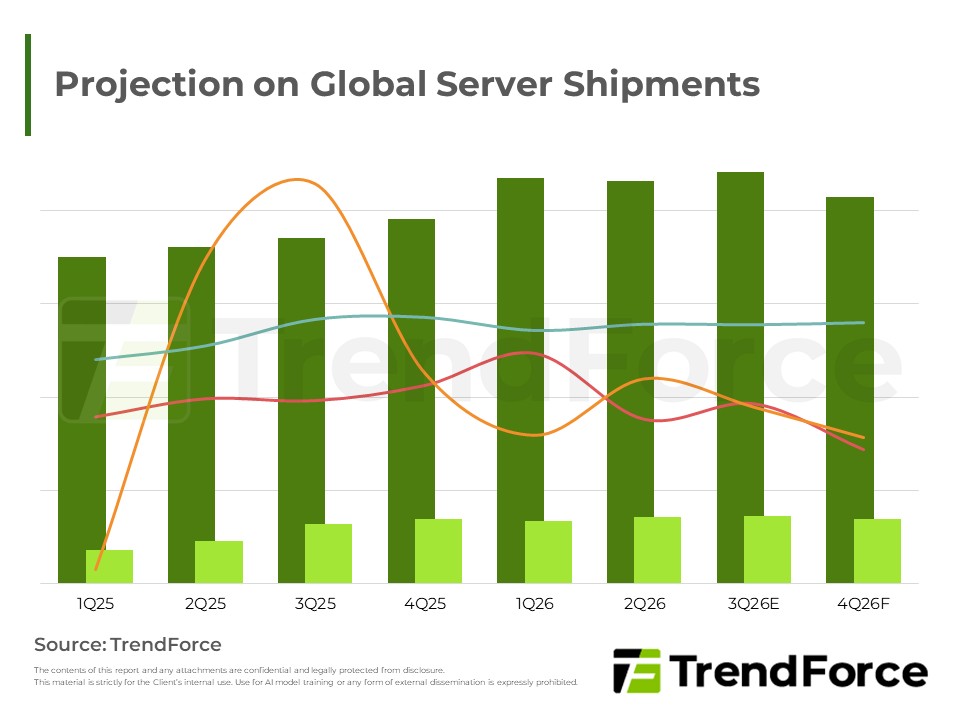
受北美雲端業者資本支出強勁擴張帶動,全球AI伺服器出貨動能持續攀升,輝達高階GPU與機櫃級方案持續領跑,ASIC自研晶片與中國供應鏈同步崛起,CoWoS與HBM需求走高,液冷滲透率顯著提升。

隨終端庫存回補與需求轉弱,採購議價急迫性下降,3Q26 合約價的議定時程恐進一步延後。價格方面,Samsung因前季報價已處高點,本季漲幅明顯收斂;SK hynix與CXMT若以對齊價差為目標,漲勢則相對顯著。TrendForce預估...

伺服器記憶體合約價持續看漲。因買方面臨供給缺口積極爭奪貨源,加上原廠庫存低迷及高頻寬記憶體排擠效應,支撐原廠議價優勢。高容量模組溢價隨著產能穩定與需求轉移而收斂。雖然短期庫存攀升,但隨處理器供應改善,...

PC DRAM季度合約價持續上漲但升幅收斂,買賣雙方陷入僵持。受伺服器需求擠壓影響,原廠未來產能將顯著縮減;需求端則因終端售價上揚抑制消費,筆電出貨大幅下滑。買方對價格高度敏感且積極抵制大幅調漲,惟原廠掌控...
TrendForce調查顯示,NVIDIA就Rubin Ultra的HBM規格評估仍未定案,需權衡HBM容量,反映DRAM供需吃緊延續,市場預期HBM合約價格將顯著上漲,供應商議價權持續強化。
儘管消費型需求因成本過高而退場、現貨與合約價出現倒掛,但三大原廠產能持續轉向高效能與伺服器產品,成熟製程供給結構性緊縮未變。在車用、工控及伺服器需求支撐下,消費性記憶體合約價維持上行,惟漲勢已較先前趨...

受限於高價疊加終端消費需求持續疲軟,七月NAND晶圓市場陷入買賣僵局,合約價格全面橫盤凍結、成交極度清淡。主流TLC與QLC產品價格停滯,僅MLC系列因供給稀缺與特定客戶難以更換料號等剛性需求支撐而呈微幅上揚,市...

市場因資源轉向先進製程致利基型產能受壓。SLC受網通、車用剛需及嚴重缺貨帶動,價格強勁暴漲;MLC雖有需求支撐,但下游成本負荷達極限,漲勢收斂轉趨盤整。預期後續市場走勢將持續分化,SLC維持強勢,MLC趨於平緩。
TrendForce除針對主流DRAM市場提供產業分析以外,亦針對較利基的Consumer DRAM市場(主要為x16顆粒)提供各家供應商完整的產品規劃、產出數量、以及價格走勢分析。


