找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。

全球伺服器需求持續穩健,帶動企業級固態硬碟訂單穩定。然而隨供應商積極調配產能,產品供給顯著提升並緩解急單壓力,季度合約價漲幅順利收斂。展望後市,受供應增加與新平台拉貨力道放緩影響,合約價漲幅將持續降溫...

AI建設動能穩健帶動雲端與伺服器儲存需求,支撐原廠維持極低庫存與議價優勢。然而消費端受成本過高與需求疲軟雙重擠壓,品牌廠與模組廠轉趨保守,僅維持最低營運庫存,第三季市場將呈現雲端強勁與消費端旺季不旺的兩...
From a professional analyst's perspective, the global semiconductor market is strongly driven by surge in artificial intelligence and cloud computing, boosting high-performance chips and optical...

DRAM賣方維持高價意向,但買方接受度下降致合約議價陷入膠著,現貨交投亦有限。儘管消費端需求轉弱,但在供給限縮與缺貨預期下,客戶仍採取防禦性備貨,使整體市場呈現價格高檔盤整與庫存堆疊的拉鋸觀望格局。
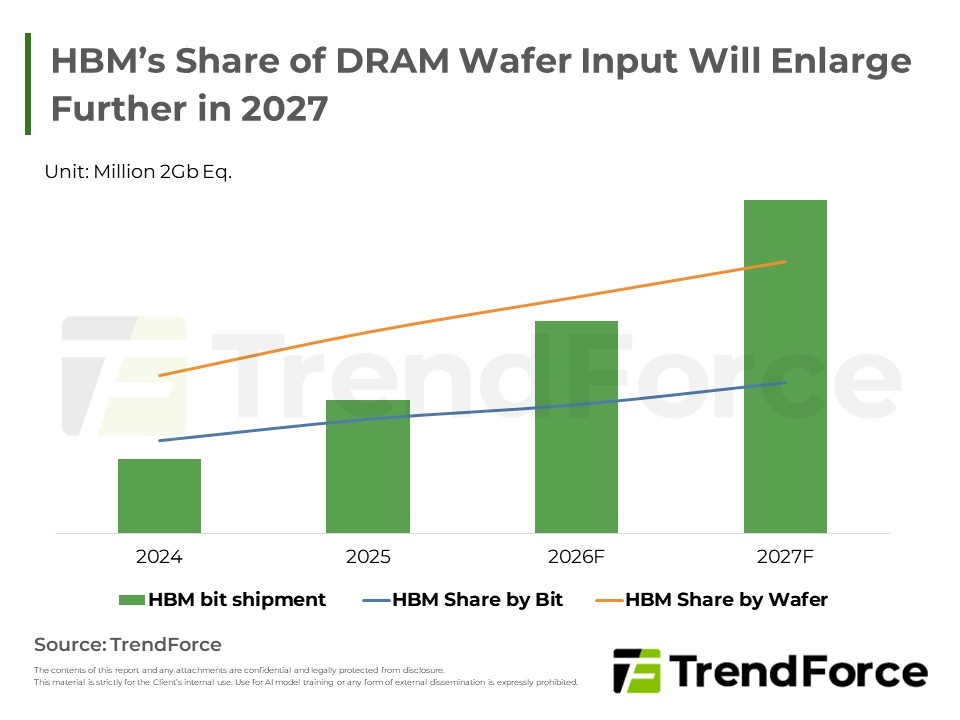
受雲端服務業者強勁需求推動,HBM與伺服器模組需求急升。然受限於設備交期與產能轉移,供給成長持續落後,傳統記憶體遭嚴重擠壓,市場供不應求態勢難解,價格將維持高檔,資本支出與採購策略仍需持續關注。
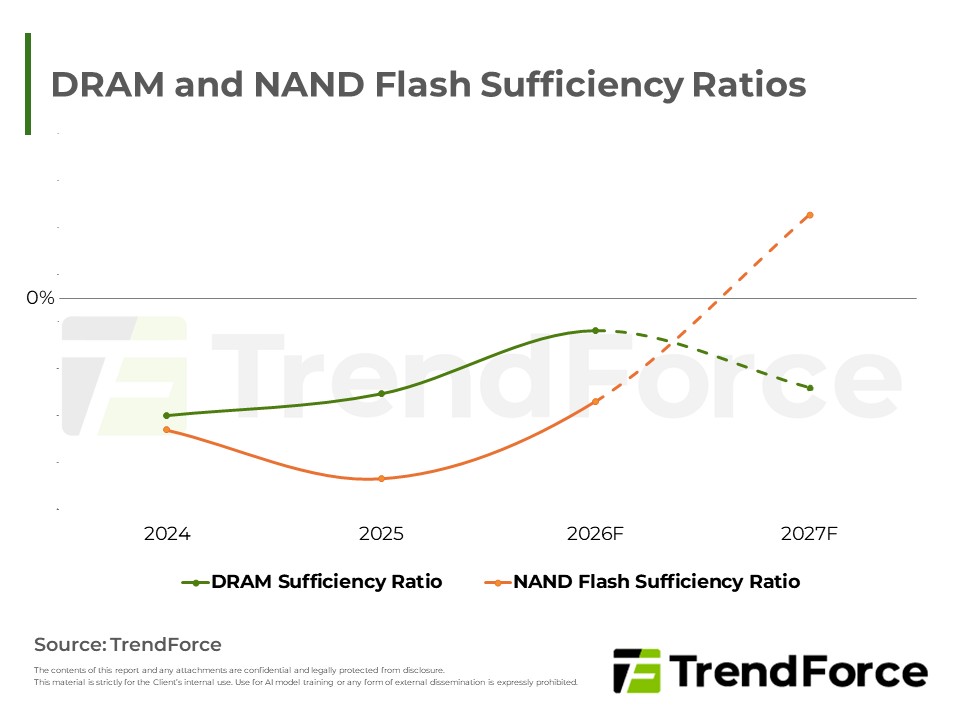
DRAM因人工智慧伺服器需求強勁與HBM產能排擠,加上新廠實際產出遞延,供給持續緊縮,延續賣方市場;NAND Flash則受惠於新產能陸續釋放與消費端需求疲弱,供需結構轉趨寬鬆,下半年將面臨價格修正壓力,兩者循環呈現...
2026年第三季全球伺服器市場動態與展望
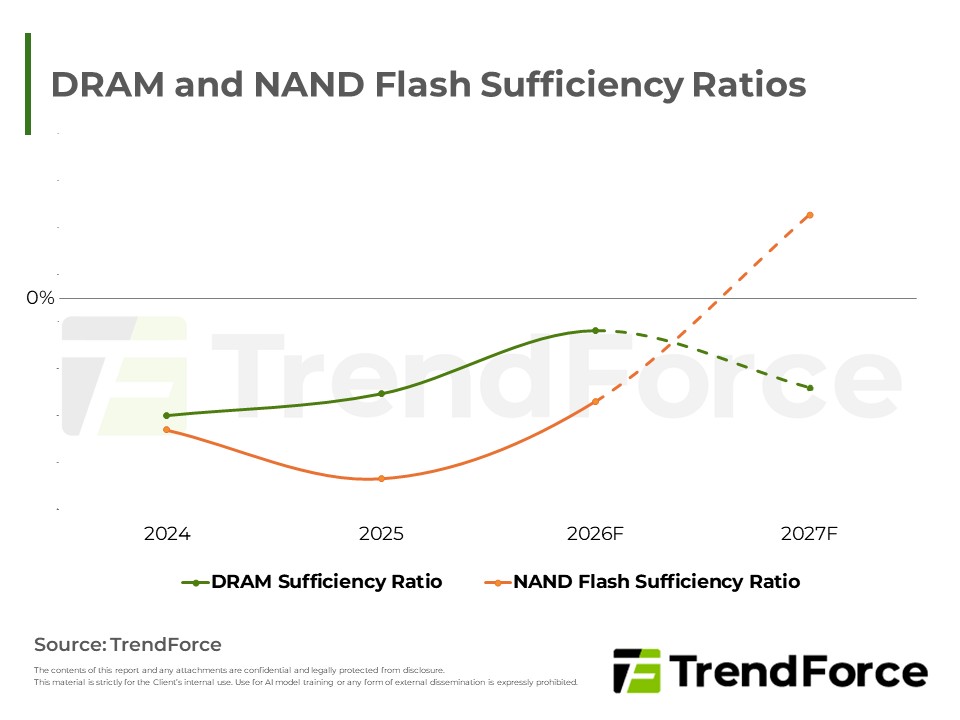
2027年DRAM與NAND Flash供需將出現分歧;在 AI server 強勁拉貨下,DRAM缺口將進一步擴大;反之,NAND在消費端需求疲弱與製程轉進帶動位元產出增加下,sufficiency ratio有望由負轉正,並於2H27面臨價格修正壓力。不...

長期合約與伺服器 demand 為合約市場奠定基石,價格穩定,惟消費端受成本擠壓致拉貨保守。現貨市場因個別業者掃貨短暫止跌,但整體買氣低迷。長期來看,新產能釋出與技術升級將推動市場趨於供過於求,須仰賴 AI Agen...

3Q26 server DRAM合約價格預期顯著上漲,現貨市場交投清淡;展望2027年,AI需求持續擴張致供需缺口擴大,三大原廠積極擴產轉進先進製程,惟供給成長仍落後需求,賣方市場格局料將延續。

JEDEC正式定義SPHBM4標準,藉重新設計介面架構,使HBM得以直接封裝於載板、擺脫與interposer的綑綁,兼顧頻寬與佈局彈性,惟延遲與功耗仍為挑戰,量產時程尚待原廠與載板技術同步成熟。
隨著全球算力擴張,傳統電纜面臨散熱與能耗瓶頸。新興的微型發光二極體共同封裝光學技術,憑藉微米級尺寸與極低功耗優勢,成為資料中心短距高速傳輸的理想替代方案。儘管面臨製程與既有技術的激烈競爭,在供應鏈聯盟...
憑藉在記憶體市場的專業知識,這份報告提供了HBM市場份額、銷售價格、晶圓產能、需求等全面分析和預測。
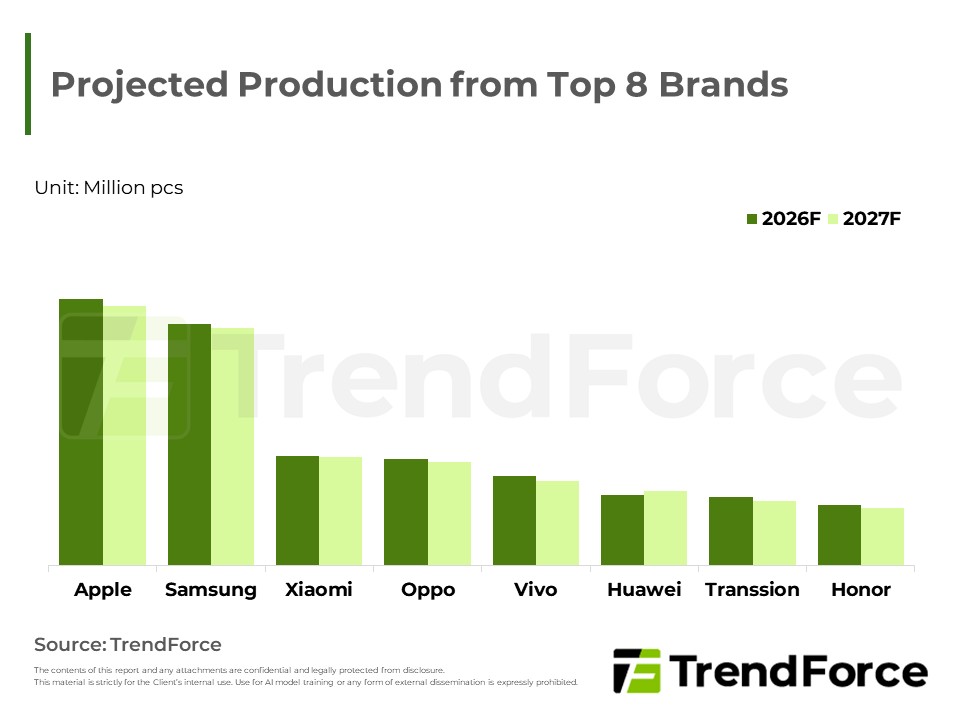
記憶體供給持續向AI伺服器傾斜,移動DRAM供應占比壓縮至新低,2027年全球智慧手機產量面臨結構性萎縮,品牌普遍悲觀,僅華為憑藉鴻蒙生態擴張逆勢增長,產業進入量縮、價揚、利薄的新常態。
第三季三大原廠產能優先轉向伺服器,消費型記憶體供給嚴重受擠,合約價漲幅顯著領先(PC亦略高於伺服器)。下半年在AI帶動的伺服器固態硬碟、網通等利基應用支撐下,中高密度消費型記憶體需求穩健;惟台廠短期增量難填大廠...


