下載報告
 聯絡我們
Seagate躍居HDD龍頭:HAMR單碟容量決勝,Toshiba擴產難撼格局 - 2028年

發佈日期
2026-10-07

更新頻率
不定期

報告格式
Toshiba大舉擴充菲律賓HDD產能,惟投資至產出需時,效益延後顯現,為市場增添供給但難撼動格局。HDD競爭關鍵在單碟容量,Seagate憑全自研HAMR領先,可望超越WD成最大供應商;Toshiba仍停留MAMR,僅能以量取勝。
重點摘要
- Toshiba近年首度大規模擴產HDD,鎖定雙寡頭產能售罄、維持供給紀律下的第二供應來源需求,以出貨規模換取成長。
- 擴產自投資至放量需時,近期貢獻有限,效益集中於後續年度,市佔小幅回升。
- HDD供不應求延續,隨雙寡頭HAMR世代轉換推進,供需逐步趨近平衡,惟WD HAMR量產進度為關鍵變數。
- 單碟容量決定TCO與競爭力:Seagate全自研HAMR領先,可望躍居最大供應商;WD仰賴外購零組件居次;Toshiba停留MAMR,成本結構不利,定位偏向容量敏感度較低之市場。
目錄
- Toshiba斥資約600億日圓擴產HDD,效益集中於2028年,惟單碟容量才是勝負關鍵,Seagate將躍居最大供應商
- Toshiba擴產投資規模達WD全年資本支出逾七成,填補雙寡頭維持供給紀律下的缺口
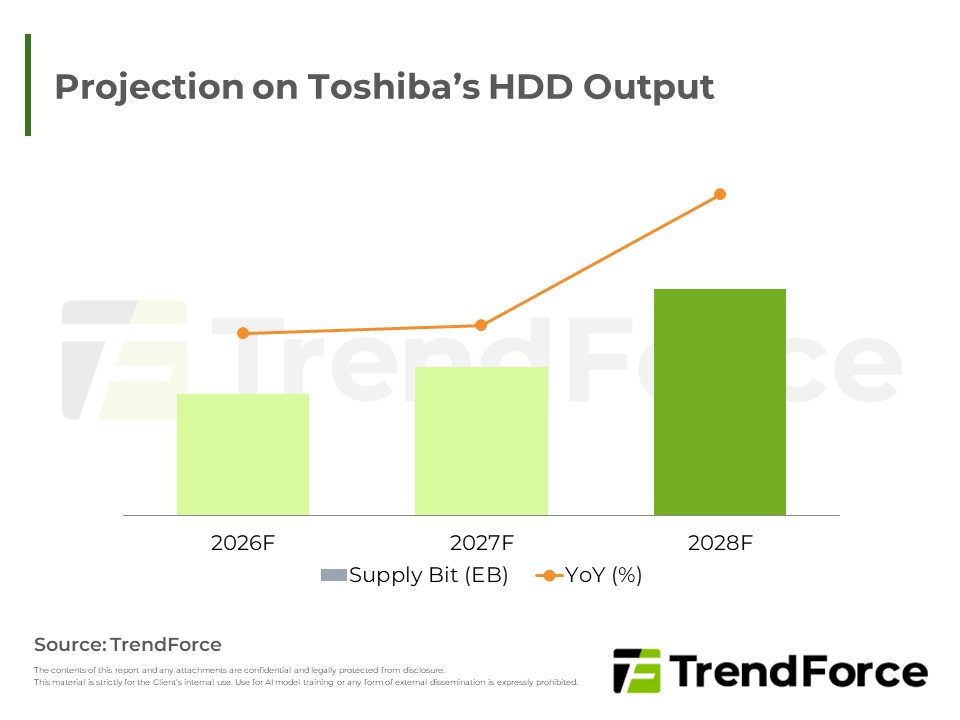
- 投資至產出約需12到24個月,Toshiba 2027年產出僅年增約23%至250EB,2028年才放量年增52%至380EB
- Projection on Toshiba’s HDD Output
- 2027年HDD供需充足率約-9.1%,供不應求延續;2028年供給年增27.6%、高於需求的16.2%,充足率收斂至約-0.3%,趨近供需平衡
- Toshiba 2028年市佔率回升至約12%,Seagate升至約45%躍居首位,WD降至約43%讓出市佔
- Projected Market Share of the Three Major HDD Suppliers
- 單碟容量決定HDD競爭力,Seagate全自研HAMR領先,WD外購零組件居次,Toshiba MAMR明顯落後
- 總結: Toshiba擴產效益集中於2028年,市佔率回升至約12%,惟終端客戶仍重視單碟容量,廠商競爭狀態並未大幅變化
<Total Pages: 7>