2026年Q3人型機器人產業競爭主軸由性能規格轉向場景滲透與資料閉環,形態多元化不再拘泥人形,中國量產以107%年增領跑,晶片與陪伴經濟開啟新戰場。
TSMC積極布局先進製程廠房與跨廠產能調度,UMC矽光子新客戶開案增溫並迎來成熟製程轉單契機,Vanguard評估新一輪漲價並改善新加坡廠稼動率,PSMC同步推進矽電容與邏輯製程技術開發,四大代工廠均展現長期產能佈局企...

2026年AI晶片市場需求強勁,出貨顯著成長,高階AI晶片占主導地位。NVIDIA持續領先,ASIC占比擴大,液冷滲透加速,整體AI server及產值均創歷史新高。
2026年Foundry市場成熟製程漲價趨勢明確,Samsung、SMIC、HHGrace、Nexchip等廠商相繼調漲八吋及十二吋報價,AI應用帶動先進製程外溢訂單,競爭格局重組持續演進。
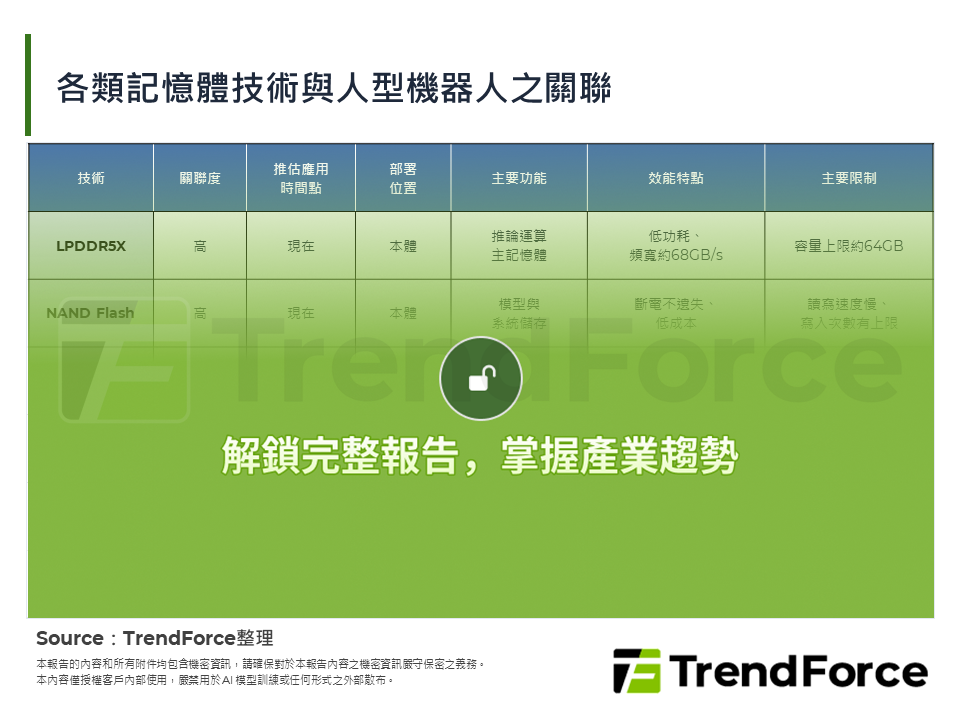
黃仁勳看好韓國機器人產業,韓國以記憶體與製造優勢結合K-Humanoid Alliance國家隊,加速布局Physical AI,惟邊緣運算與AI晶片仍待補強。
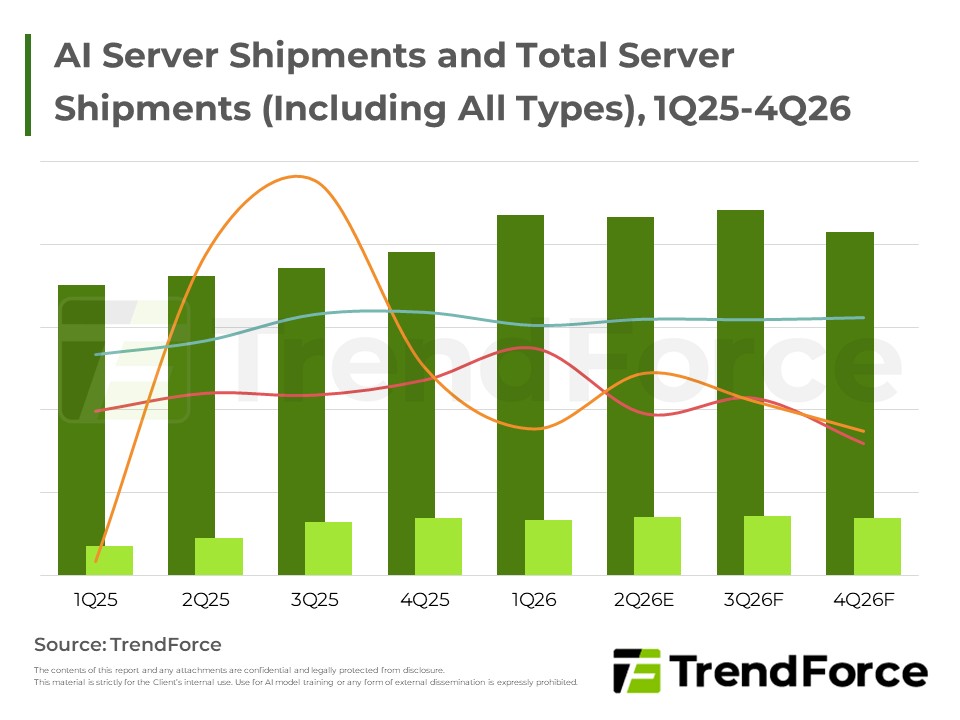
2026年全球伺服器市場在北美與中系CSP擴大CAPEX驅動下加速成長,AI伺服器整櫃需求顯著升溫,各大業者積極推進自研晶片布局,推升全年伺服器出貨增速大幅超越原先預估。
1Q26全球前十大晶圓代工產值季增,受惠AI先進製程訂單暢旺及TV、PC/NB供應鏈提前備貨雙重驅動,整體產業淡季不淡,台積電市占進一步擴大穩居龍頭,Nexchip排行創歷史新高。
TSMC、UMC、Vanguard與PSMC等台系晶圓代工廠因產能供不應求,2H26起陸續推動漲價,且漲幅有望延續至2027年,整體代工報價進入上行周期。
TrendForce大幅上修2026年全球伺服器出貨成長預期,AI server需求爆發為主要動能,CSP與企業客戶需求強勁,成長態勢有望延續至2027年。供應鏈液冷化加速,各ODM廠積極擴產。
Samsung、SMIC、HuaHong、Nexchip等主要晶圓代工廠在提前備貨浪潮與AI相關需求雙引擎驅動下,總產能利用率普遍拉升並接近滿載,帶動各廠相繼啟動漲價,全年營運動能轉趨樂觀。
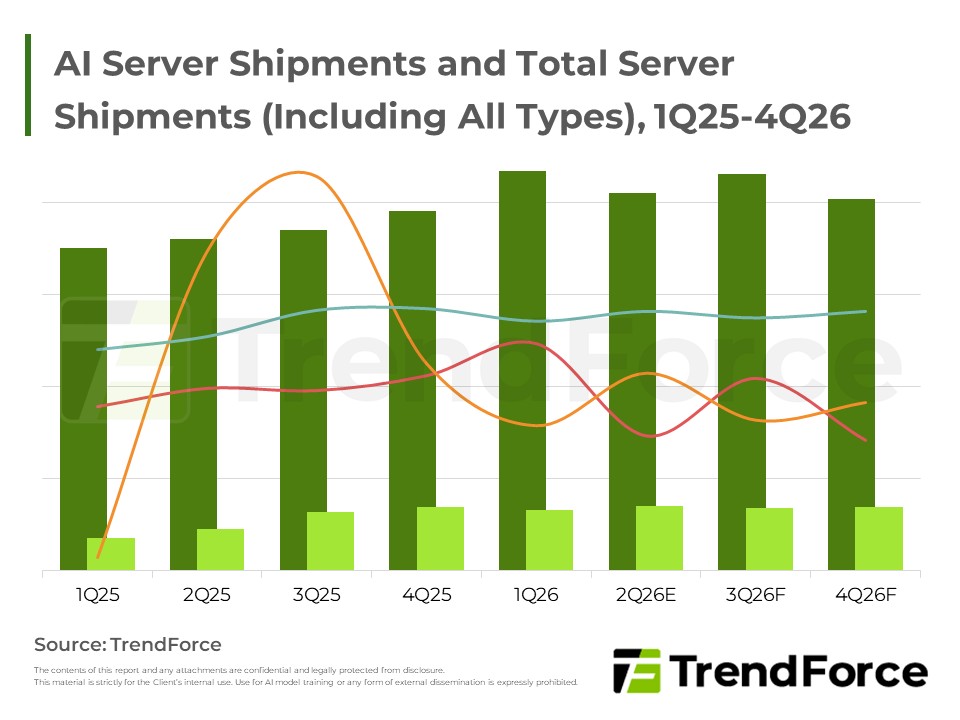
2026年全球server市場受AI雲端服務帶動,整體成長動能上修,AI server與一般型server需求同步推升,CSP CAPEX大幅擴張,OEM品牌則以整櫃式方案與液冷布局競逐市占。
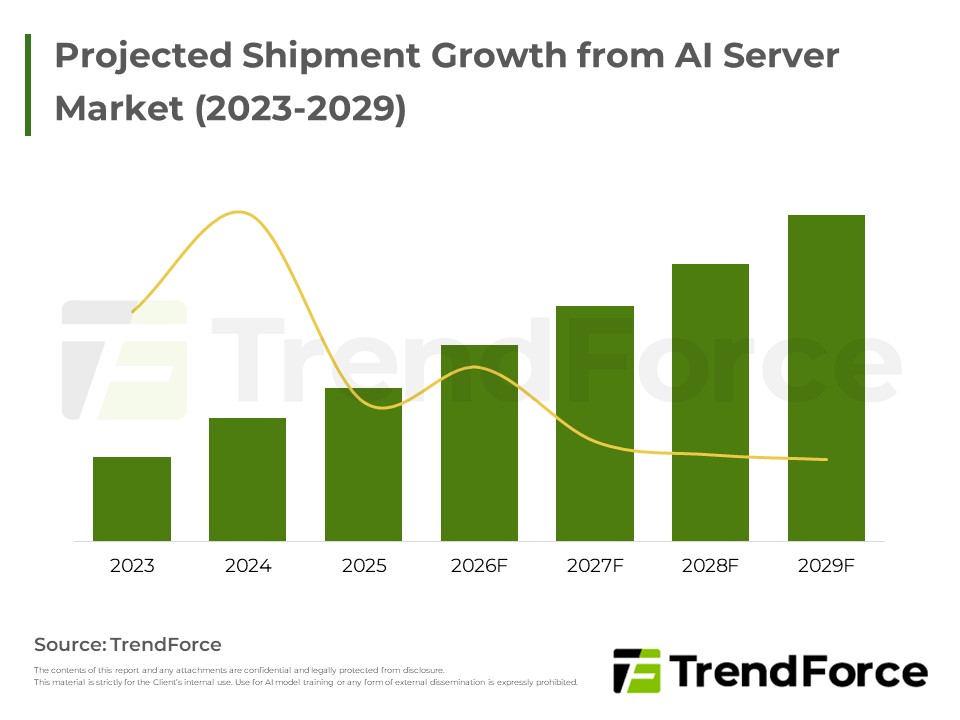
AI server需求受Hyperscale及Agentic AI推論應用驅動,預期未來年均成長近兩成,帶動CSP整櫃式方案及自研ASIC放量,並推升Rack Power與資料中心建置規模,惟電網瓶頸與政治風險為主要挑戰。
台系晶圓代工受惠AI需求暢旺與PC/NB/TV提前備貨,1Q26營運分化但2Q26動能轉強,TSMC加速3nm與先進封裝擴產,同業聚焦特殊製程、Interposer與HBM後段代工。
北美超大規模CSP業者資本支出持續擴張,挹注AI與通用型伺服器出貨同步成長,市場呈現GPU與ASIC雙引擎驅動格局,ODM廠商出貨展望全面上修,液冷散熱滲透率攀升,新世代平台陸續登場,產業成長動能可望延續。
全球晶圓代工版圖加速重塑,三星Taylor新廠即將啟用並獲美系新訂單、中芯持續擴產受惠AI電源IC需求、華虹聚焦差異化定位、晶合攜手CXMT布局HBM邏輯“周邊IC”代工,成熟製程漲價潮蔓延至中系同業。





