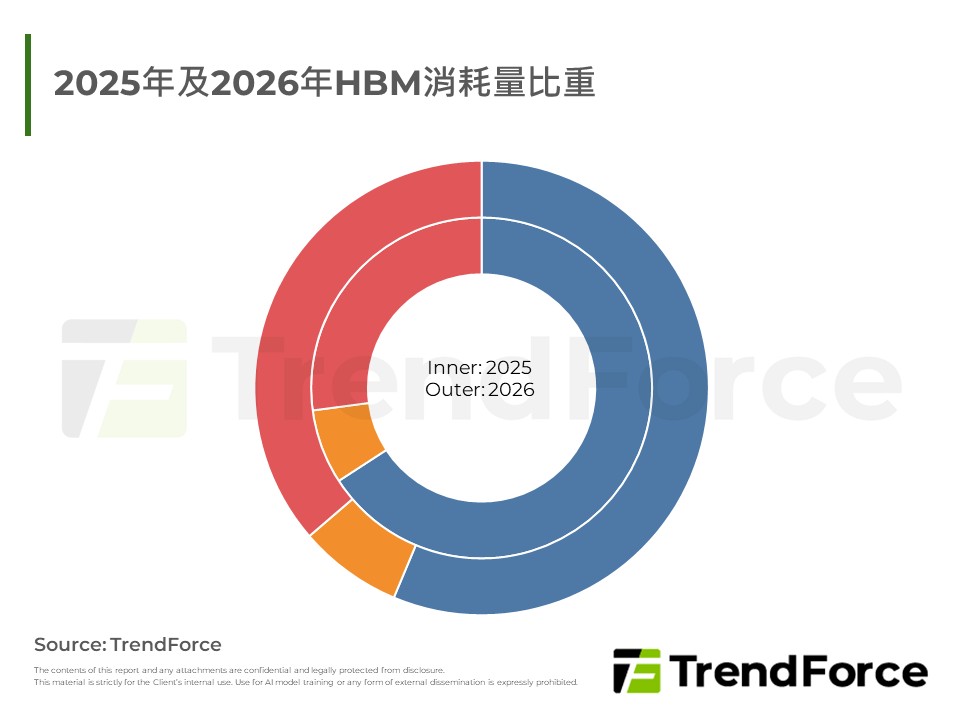
2026年HBM市場延續強勁成長,受惠CSPs與ASIC客戶加單湧入,HBM3e報價意外轉為上修,blended ASP接近持平;SK hynix穩居領先,Samsung在HBM3e新版本與HBM4貢獻下顯著回升,Micron因台灣TSV擴產同步加速。
全球晶圓代工版圖加速重塑,三星Taylor新廠即將啟用並獲美系新訂單、中芯持續擴產受惠AI電源IC需求、華虹聚焦差異化定位、晶合攜手CXMT布局HBM邏輯“周邊IC”代工,成熟製程漲價潮蔓延至中系同業。
受AI與企業級需求爆發影響,原廠產能嚴重排擠消費級固態硬碟,導致供給出現結構性短缺。儘管終端買氣因成本轉嫁而疲軟,供應商仍強勢主導合約價大幅飆漲。展望未來,高昂成本已達買方承受極限,預期後續漲幅將因需求...
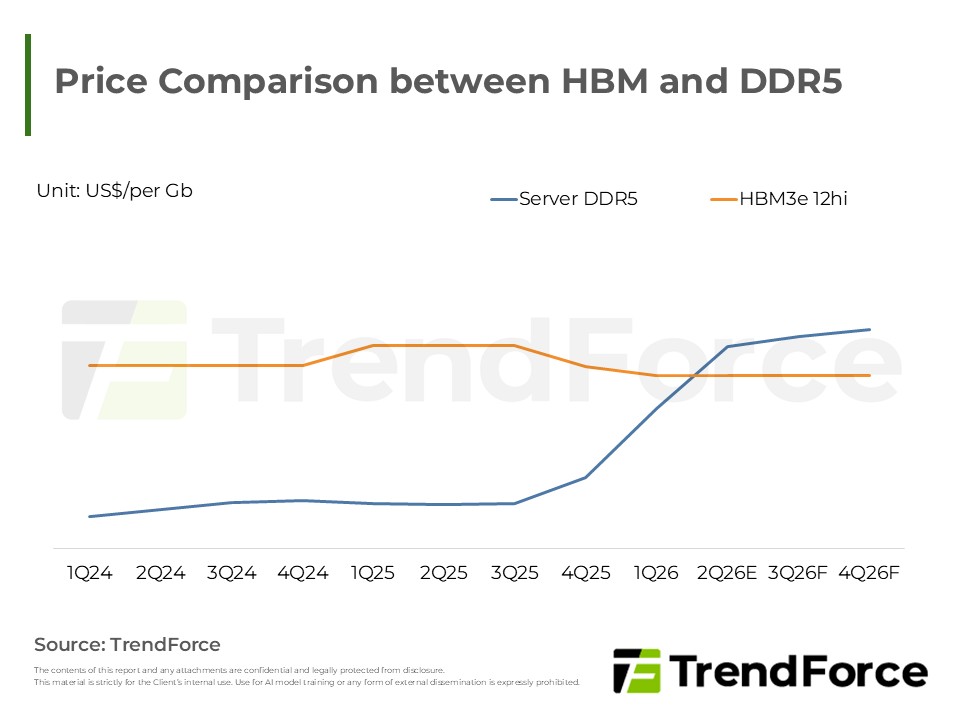
記憶體市場定價結構出現歷史性轉折,server DDR5獲利自今年首季起正式凌駕HBM;CSP大規模簽訂長約鎖定底價,2026年整體DRAM報價易漲難跌,HBM 2027年議價亦呈現大幅調漲態勢。
台系晶圓代工廠面臨產能結構性調整,TSMC“十二吋”成熟製程啟動整併、UMC八吋跟進漲價,Vanguard擴產方向轉移“至著重點電源管理“,PSMC產品組合往高附加值製程移動,整體產業供需持續重組。
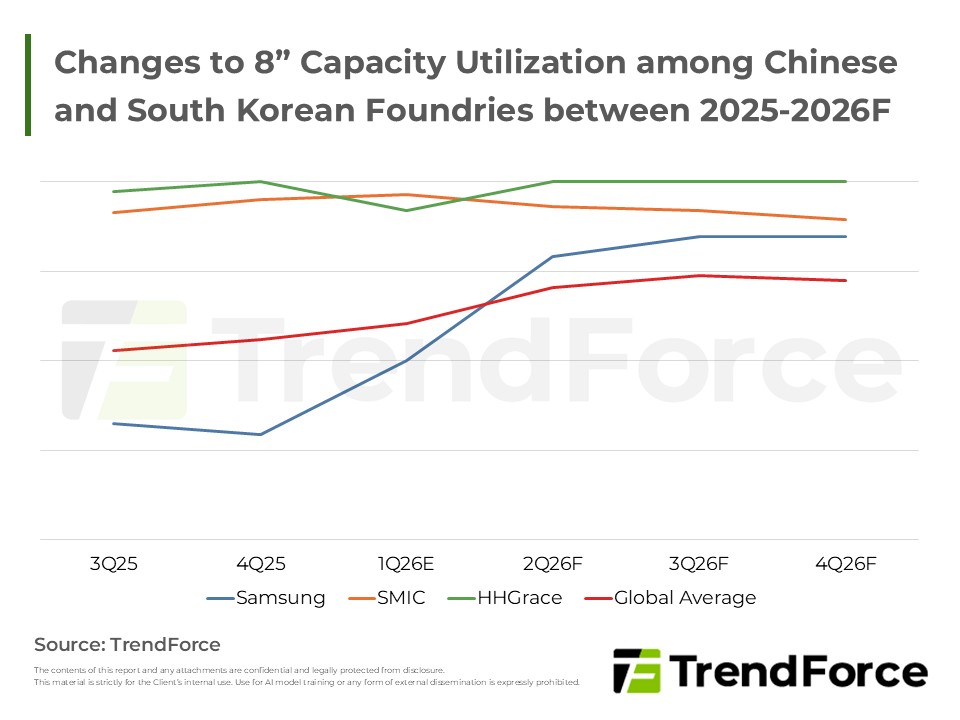
三星加速縮減成熟產能並調漲滿載的先進製程報價。中系晶圓代工廠則受惠供應鏈轉單與零組件成本看漲引發的提前備貨潮,成熟產能居高不下,短缺產能亦啟動漲價;同時中系大廠基於國產化趨勢持續積極擴建新廠。
TSMC因應強勁需求,全面加速海內外先進製程與封裝擴建;UMC與客戶合作製程雖微延遲仍推進送樣,並佈局矽光子;Vanguard全面調漲代工價並評估海外擴張;PSMC深化與記憶體廠合作,藉整併產線與漲價優化獲利。

第四季受惠新機與AI建置,智慧手機與伺服器出貨成長,唯筆電受經濟影響衰退。展望首季,物料成本高漲導致終端售價提升,將抑制消費性電子買氣,致使整體需求動能轉弱;市場僅靠雲端業者對AI與資料中心的投資,支撐企...
4Q25 Mobile DRAM 營收在合約價大漲帶動下,單季規模首度衝破百億美元,季增逾三成。1Q26 進入淡季,位元需求將縮減,不過在合約價明顯上調下,營收仍有望再創高點。市場結構方面,Samsung、SK hynix、Micron 搭配中...
晶圓代工市況分歧,三星加速美國擴產惟先進製程良率遇瓶頸;陸系業者受記憶體漲價壓抑消費電子需求,成長普遍放緩,僅華虹受惠 AI 電源管理晶片動能較佳。格羅方德則因應地緣政治與新技術需求,大幅增加資本支出推動...
受惠於人工智慧基礎設施建設需求爆發,企業級存儲產品供不應求。由於原廠優先配置產能於記憶體與高頻寬記憶體,導致供應持續緊縮。整體產業正由消費端轉向由人工智慧驅動的高利潤週期,價格漲勢將維持高點。
北美AI應用普及與Nvidia新架構推出,驅動企業級SSD需求爆發。因供應商產能轉向DRAM致NAND Flash供給受限,缺口擴大推升合約價創歷史新高。買方為確保料源接受高價與長約,預期供應吃緊將延續,大容量SSD躍升為算力關...
2026年第一季受伺服器與AI強勁需求排擠,原廠優先配置高毛利企業級產能,導致Client SSD供應緊縮。疊加OEM庫存低水位及換機備貨需求,合約價全面大幅飆漲。預期供不應求將延續至第二季,惟高成本恐抑制買氣,導致PC...
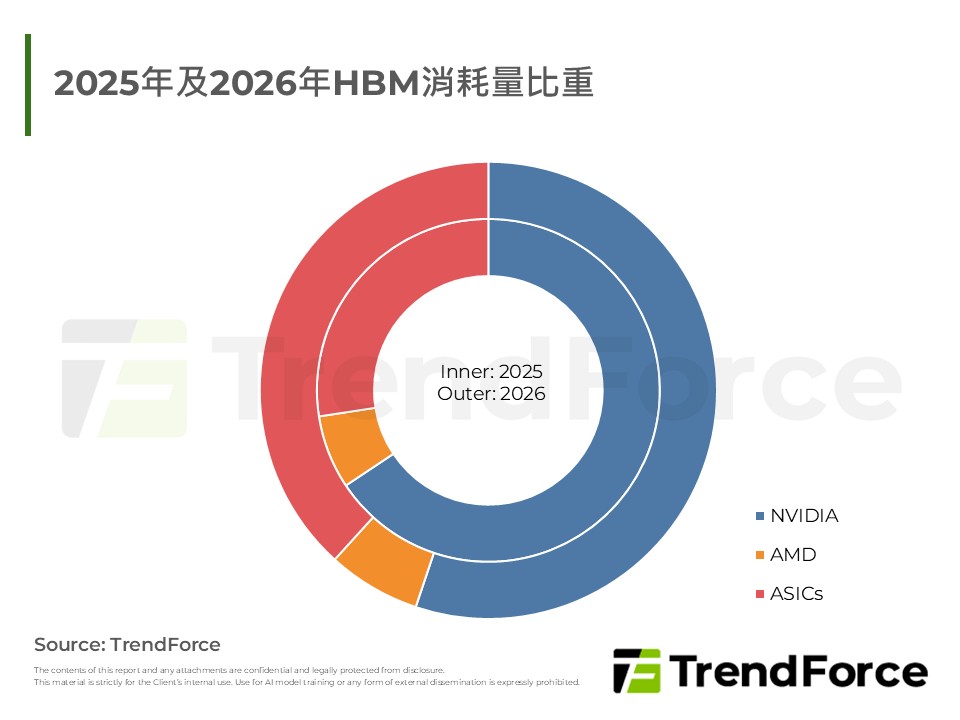
2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...
Samsung憑藉先進製程與美廠重啟重返成長;SMIC與Nexchip積極優化高壓製程爭取訂單,惟成熟製程價格承壓;HuaHong透過廠區產能調配提升效率;其餘陸系代工廠擴產進度放緩且面臨技術挑戰。整體市況呈現先進製程復甦強...





