AI晶片業者積極評估導入cHBM,base die全面轉進邏輯先進製程,TSMC憑藉製程領先與AI晶片生態系,在HBM供應鏈地位持續提升。
Agility Robotics藉SPAC掛牌籌資,商業部署已有基礎但營收規模仍小、費用偏高;宇樹股價修正顯示市場更重視交付與獲利。
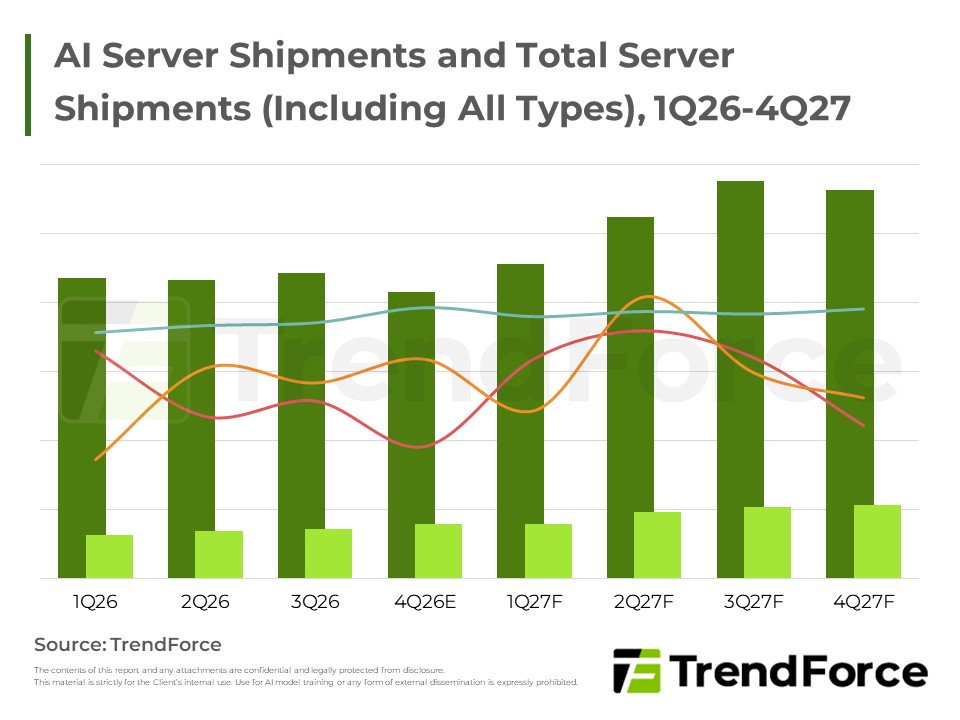
美中CSP持續擴建AI基礎設施,GPU整櫃與自研ASIC並進,2027年AI server出貨動能優於今年,惟零組件供給與系統組裝仍具遞延風險。
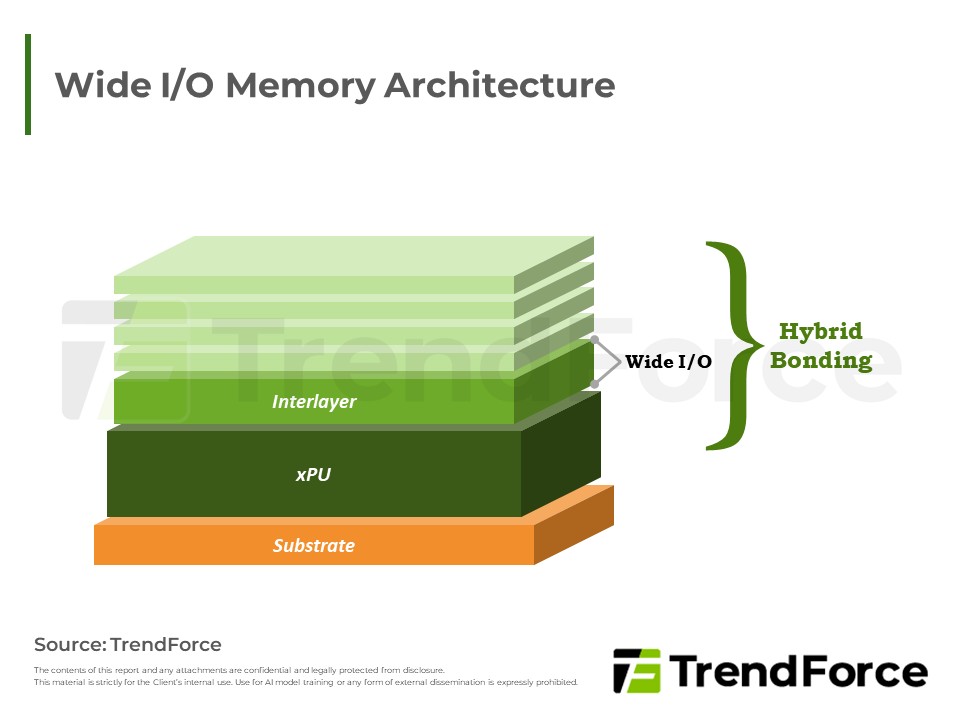
Hybrid Bonding受惠製程微縮與高頻寬需求,將成DRAM長期技術趨勢,各應用逐步導入量產,惟時程仍受良率、成本與終端需求牽動。
第四季smartphone與PC合約價漲幅可望收斂,現貨市場因模組廠需求疲軟維持盤整。隨疊層效益遞減,NAND競爭重點轉向架構設計,hybrid bonding將控制電路與記憶體分開製造,成為提升傳輸速度與成本競爭力的關鍵。

歐美日債務與通膨壓力持續升高,壓抑第四季消費性電子需求;然而AI伺服器需求由GPU擴散至CPU與DDR5,推升高容MLCC用量。高階品項供貨缺口短期難解,預期2027年上半年最為嚴重。日韓廠商合作仍處意向階段,供給結構未...
三星加速八吋減產並規劃2027年全面漲價,中芯、晶合與華虹受AI周邊需求與產能排擠效應,支撐成熟製程需求,持續調漲價格並擴產,同時中系代工廠也佈局矽光子、矽電容與先進製程。
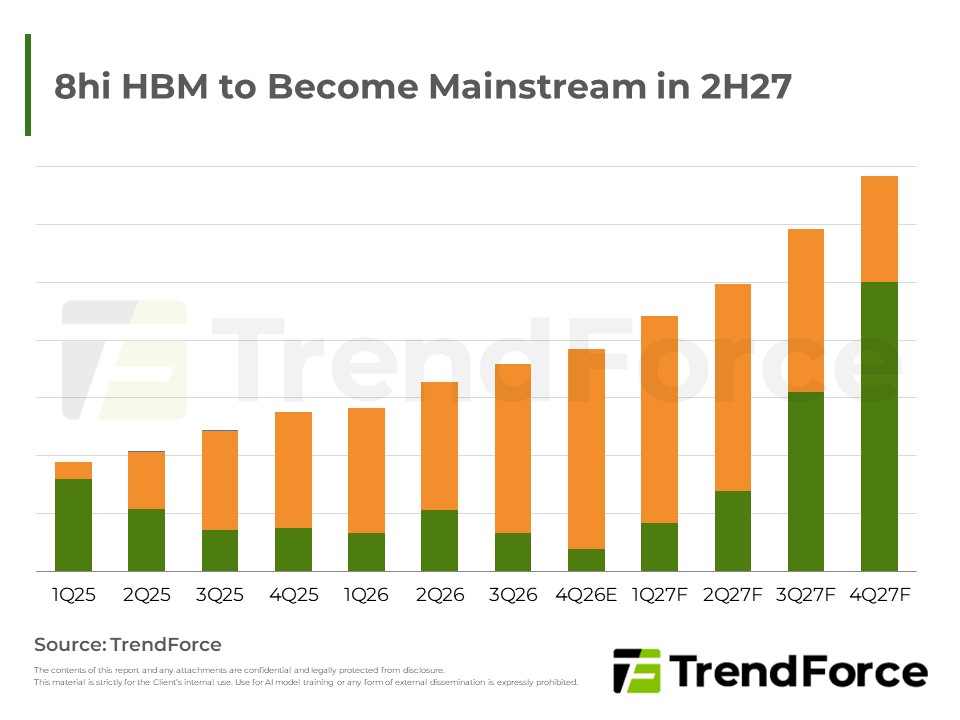
受HBM供給瓶頸影響,AI晶片業者評估下修下世代平台的HBM層數,預期8hi將自2027年下半起成為主流,12hi滲透率相對下滑。
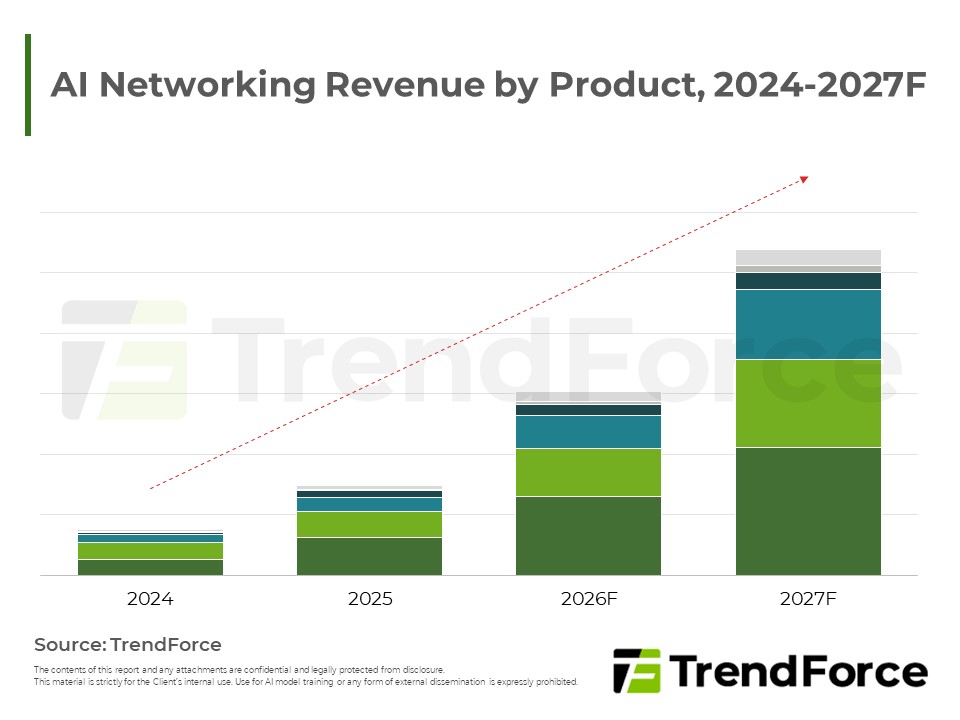
因 AI 伺服器叢集擴大與頻寬需求飆升,AI 網通產值 2027 年將成長至 2,695 億美元,24 至 27 年的年複合成長率高達 92%。成長重心自後端網路延伸至加速器高速互連與網卡,其中以加速器間互連的成長最為迅速。未來將...
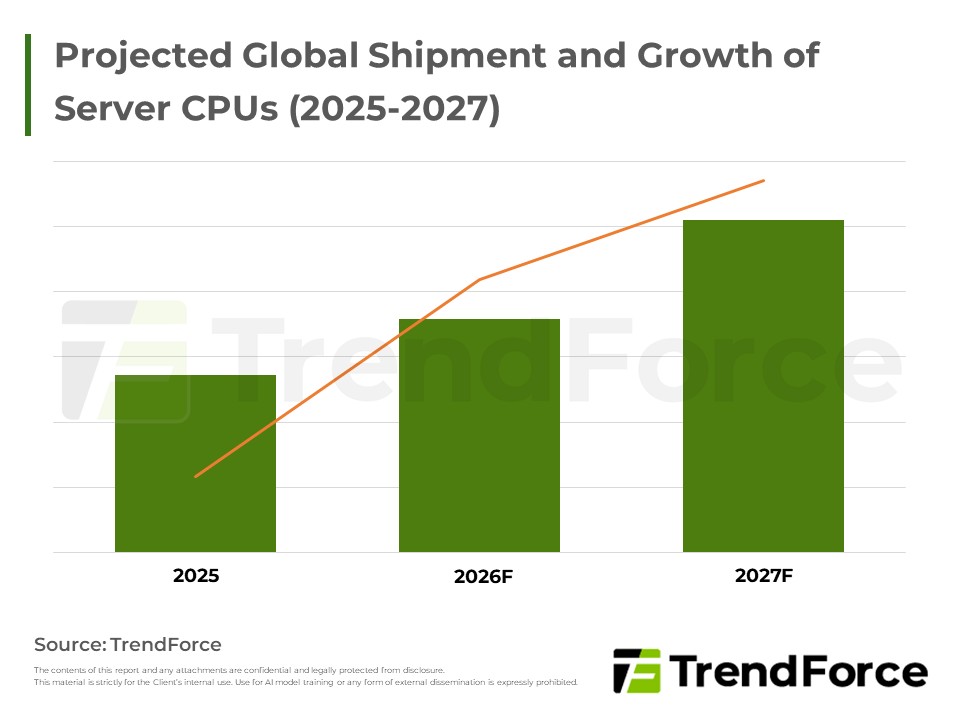
Agentic AI與AI推論改變運算負載,推升Server CPU需求並使CPU與加速器配比重塑。出貨連續兩年強勁成長,CSP自研Arm架構CPU加速滲透,x86市占面臨挑戰。
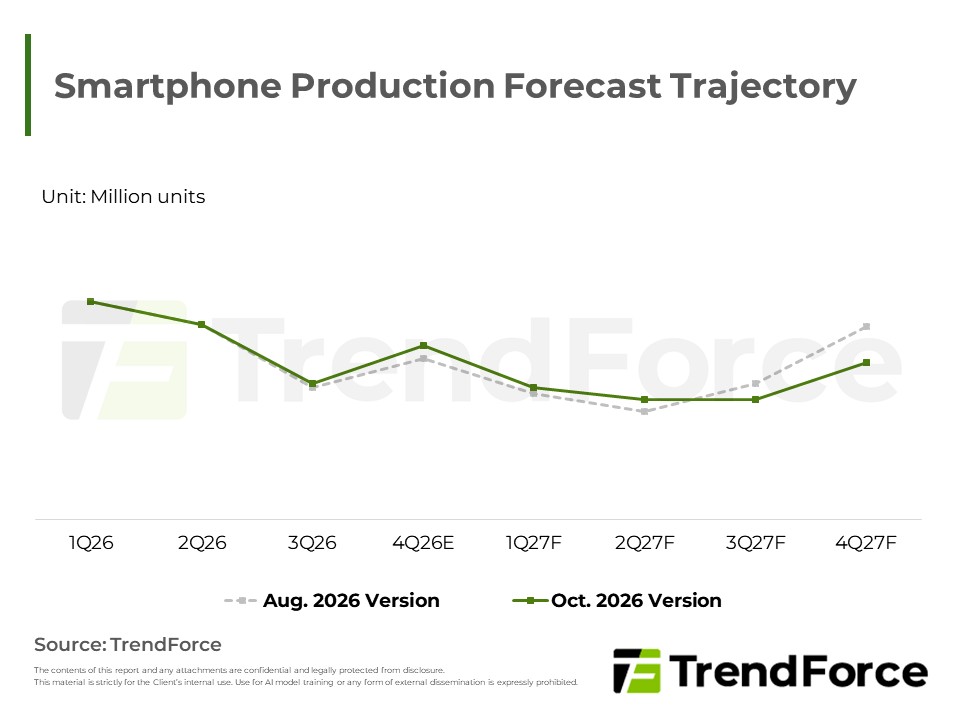
記憶體合約價持續走揚,壓抑明年手機產出,拆機料與降規產品可望緩衝跌幅;伺服器需求支撐原廠高檔報價,但消費端庫存充足,市場陷入有價無市。
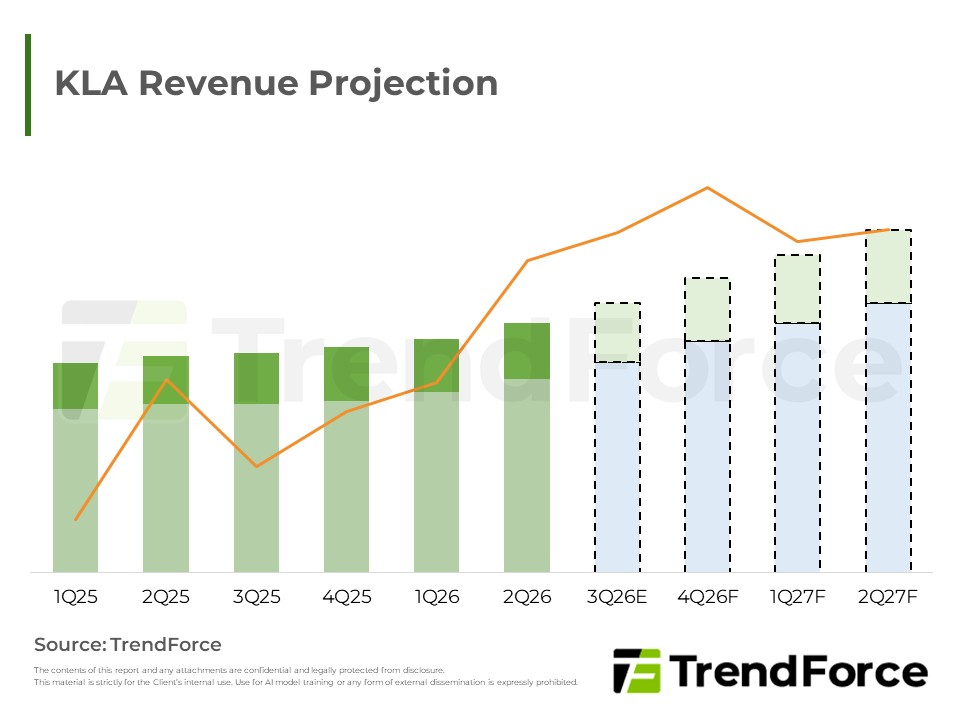
AI與先進製程推動半導體製程控制典範轉移。GAA、HBM與先進封裝雖技術路線不同,皆遵循「測試成本遠低於失效成本」邏輯,使量測與檢測需求從前段延伸至後段封測。製程控制由成本負擔轉為良率主宰與放行關卡,屬結構性...
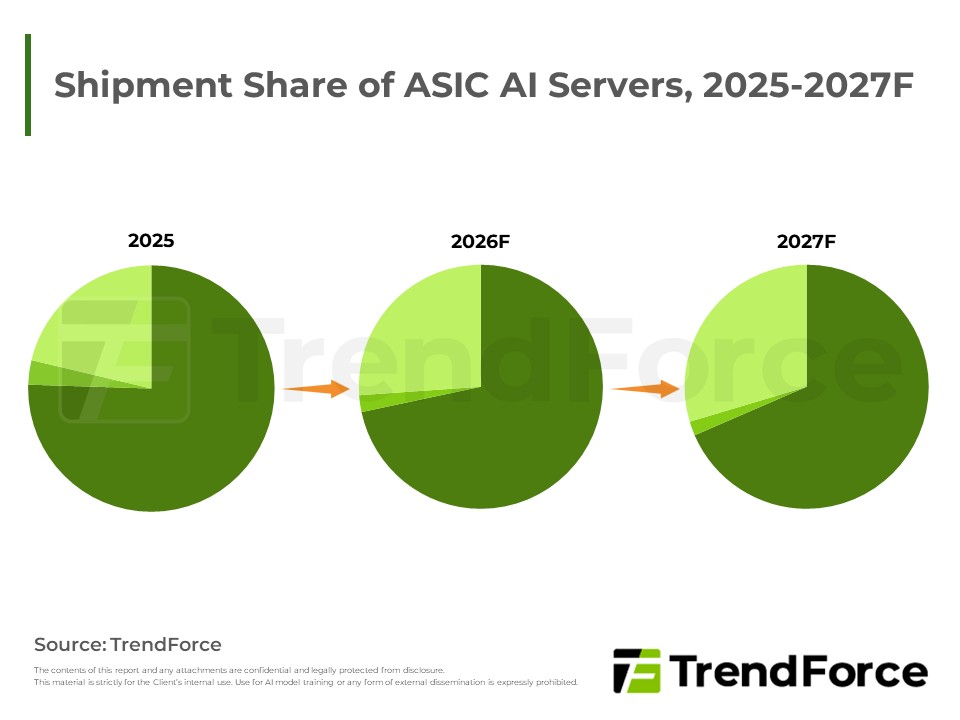
AI推論重視效率與成本,帶動CSP自研ASIC成長動能優於GPU,伺服器占比持續攀升;Google以多供應商策略深化TPU開發,下世代TPU將導入Intel EMIB-T封裝,然載板嵌入良率能否及時提升,將是量產與成本優勢的關鍵。
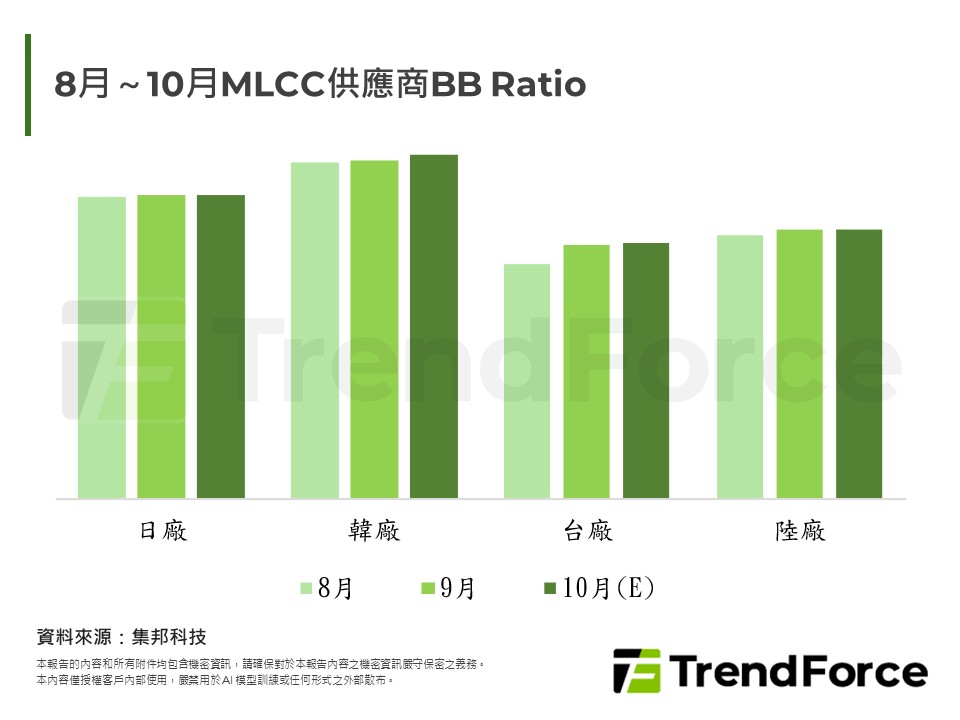
油價與通膨壓力抑制年末消費動能,消費性MLCC市場呈現低容值疲弱、高容值強勁的分化格局。AI伺服器與車用電子成為主要成長支柱,台陸廠高容產線維持高稼動率,但良率仍為出貨瓶頸,第四季重點觀察終端銷售與庫存去化...
大型CSP持續擴建AI基礎設施,Tier-2資料中心、Neocloud與主權AI同步拉貨,AI伺服器出貨預估上修。NVIDIA整櫃方案由GB300轉向VR200,AMD與自研ASIC動能升溫,ODM擴產與液冷升級推升供應鏈價值。





