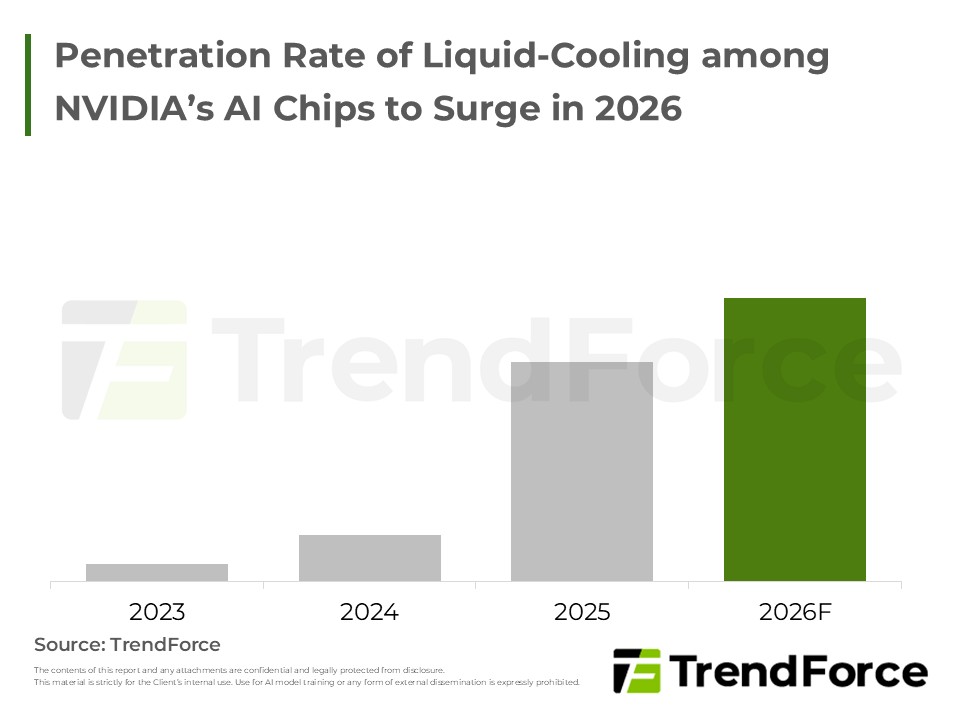
AI工廠規模驟增驅動資料中心基礎設施重塑。短期採獨立電源機櫃穩定電力,中長期朝集中式高壓直流與固態變壓器技術演進。此外,新世代AI架構全面導入液冷散熱,使其從選配躍升為標配,帶動跨域供應鏈深度協作。

AI資料中心迎來結構升級,高壓直流(HVDC)與獨立電力機櫃成為主流。隨功耗突破臨界點,液冷技術與電池備援系統(BBU)需求激增。台廠憑藉電源供應、散熱與整合能力,由零組件轉向系統級供應商,掌握全球雲端服務大廠核...
NVIDIA GTC 2026透過Cosmos、Isaac與GR00T等技術整合虛實訓練與部署流程,有望使訓練成本隨模擬技術突破而下降,加速機器人商用落地與邁向量產。
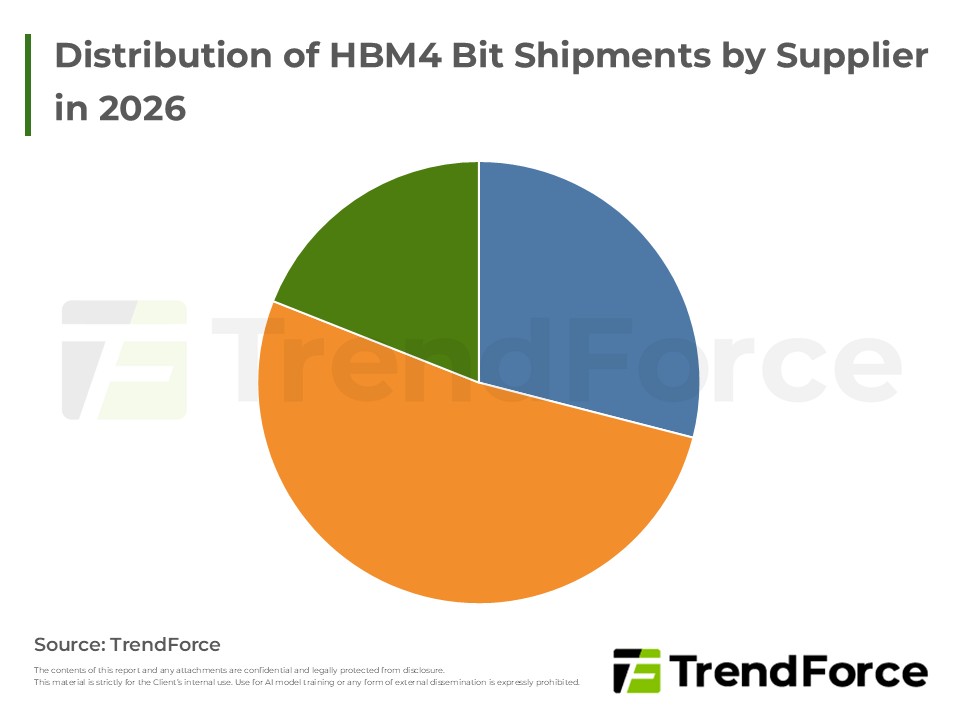
NVIDIA調高HBM4規格致三大原廠驗證延遲。Samsung憑晶片效能優勢有望拔得頭籌並提升市占;Micron與SK hynix正修正設計瓶頸。因驗證落後,HBM4初期出貨具下修風險,將促使客戶延後新平台放量,轉擴大採購成熟的HBM3e以...

油價與運費飆升加劇通膨風險,AI領域支撐市場需求,而ICT備貨趨保守。地緣衝突延續導致能源價格高漲,恐引發全球經濟衰退與貨幣緊縮。消費電子產品面臨供應短缺與售價上調,市場成長放緩。反觀AI伺服器與加速器需求...
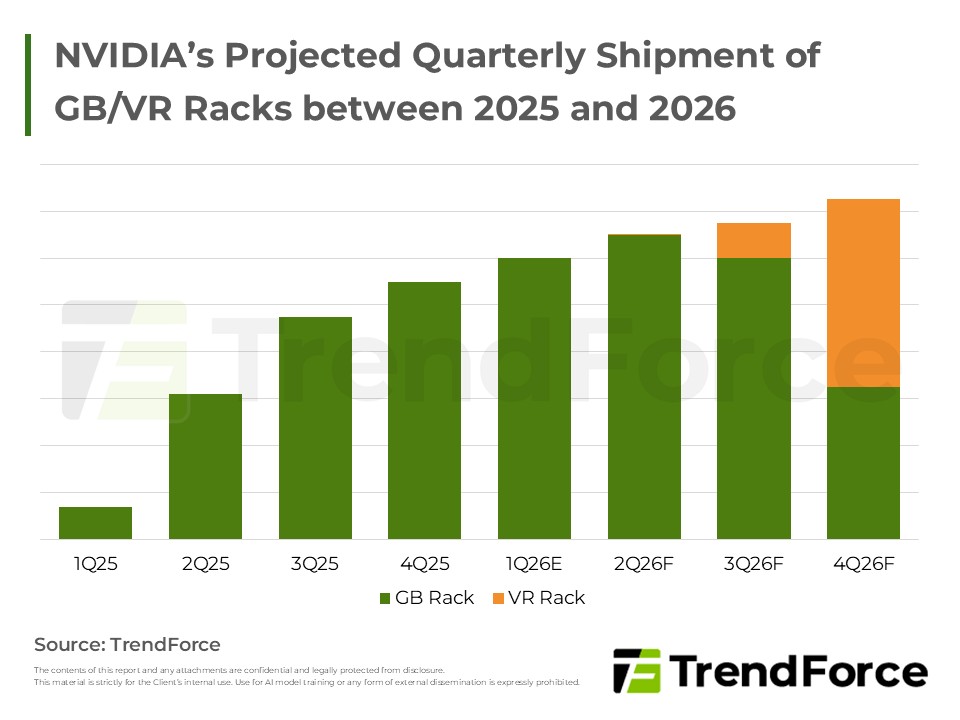
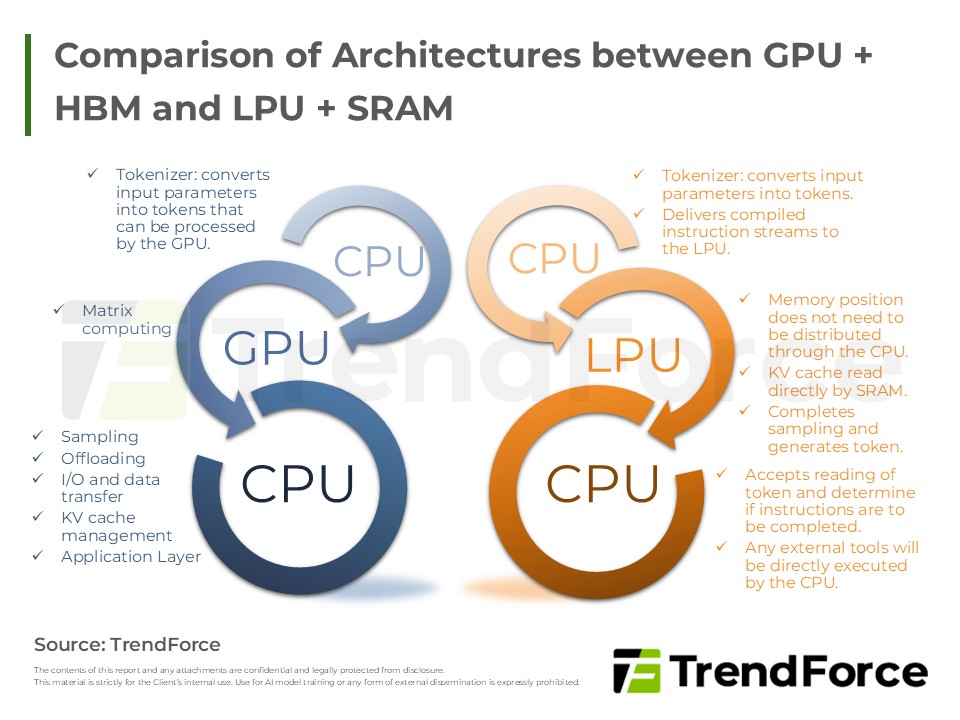
NVIDIA為防堵雲端廠自研晶片競爭,全面升級AI工廠佈局,推出涵蓋GPU、CPU與LPU的整機櫃方案,雙向通吃訓練與推理市場。透過解耦合架構、光學互連及軟硬體生態系,精準解決能效瓶頸並鞏固霸主地位。
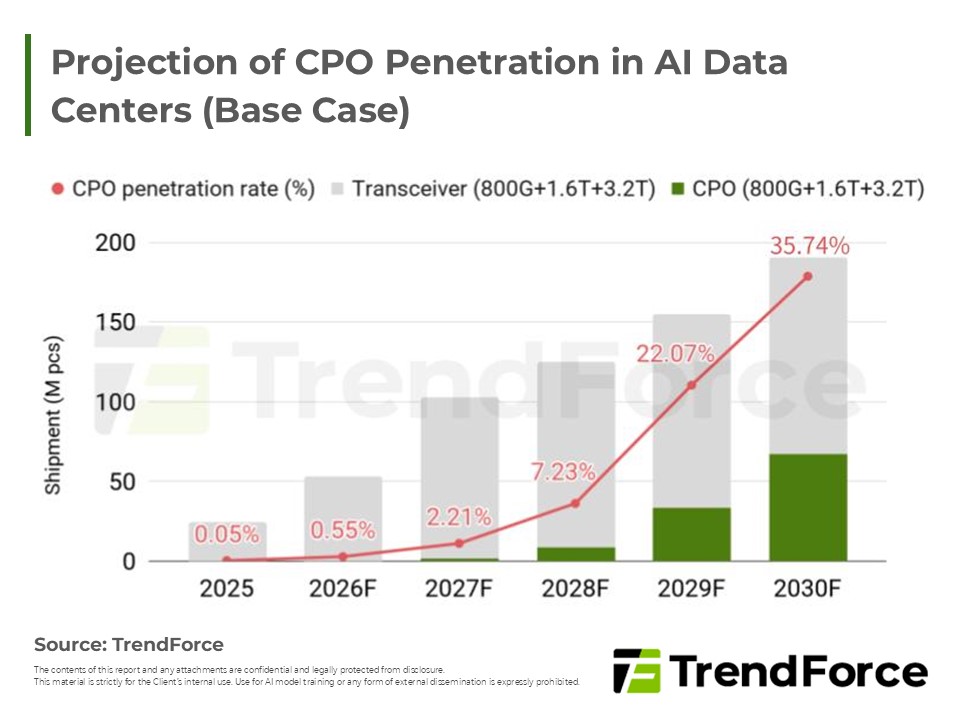
NVIDIA 透過鉅額投資 Lumentum 與 Coherent,鎖定 InP 雷射與高功率 CW 光源產能,將供應鏈風險由模組端上移至核心光學元件。隨著台積電矽光平台與台廠封測技術成熟,CPO 在 800G/1.6T 乃至 3.2T 世代中,將成為高功...
北美CSP擴大資本支出驅動AI伺服器需求,NVIDIA與自研晶片雙軌並進。鴻海等ODM廠受惠整櫃訂單,並加速美墨產能擴張以強化在地交付。電源散熱大廠台達電與光寶科則因應高算力密度,積極朝高壓直流架構、液冷技術及系統...
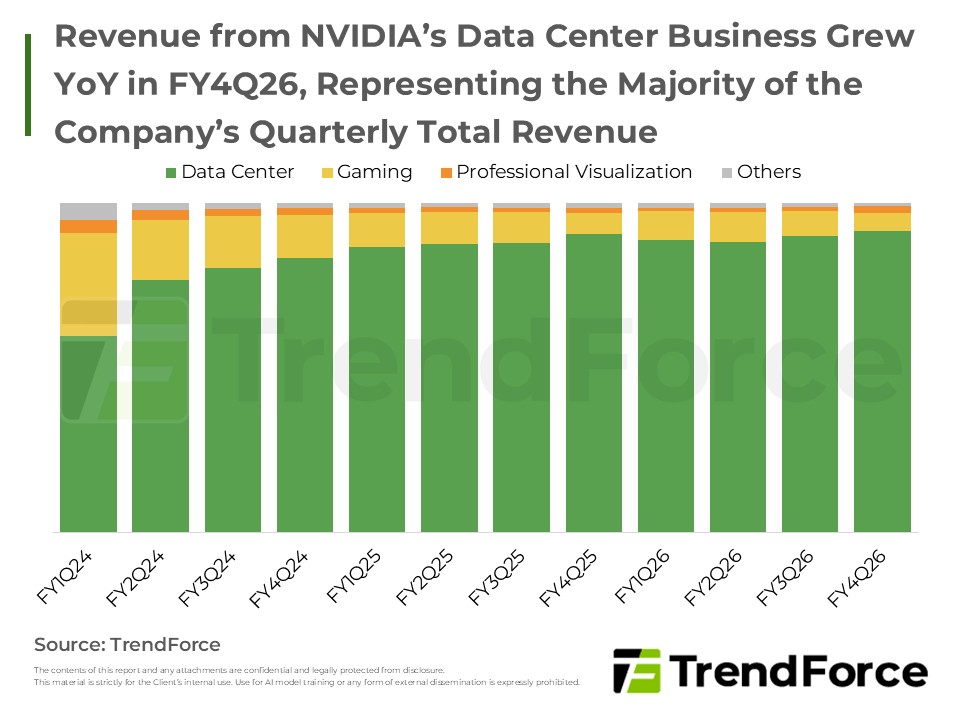
NVIDIA受惠雲端AI需求,營收與資料中心占比雙創歷史新高。北美CSP為主要動能,新一代GB系列成主流帶動液冷普及過半。惟HBM4驗證進度分歧恐遞延Rubin平台放量,且高階晶片輸中仍具地緣政治高度不確定性。
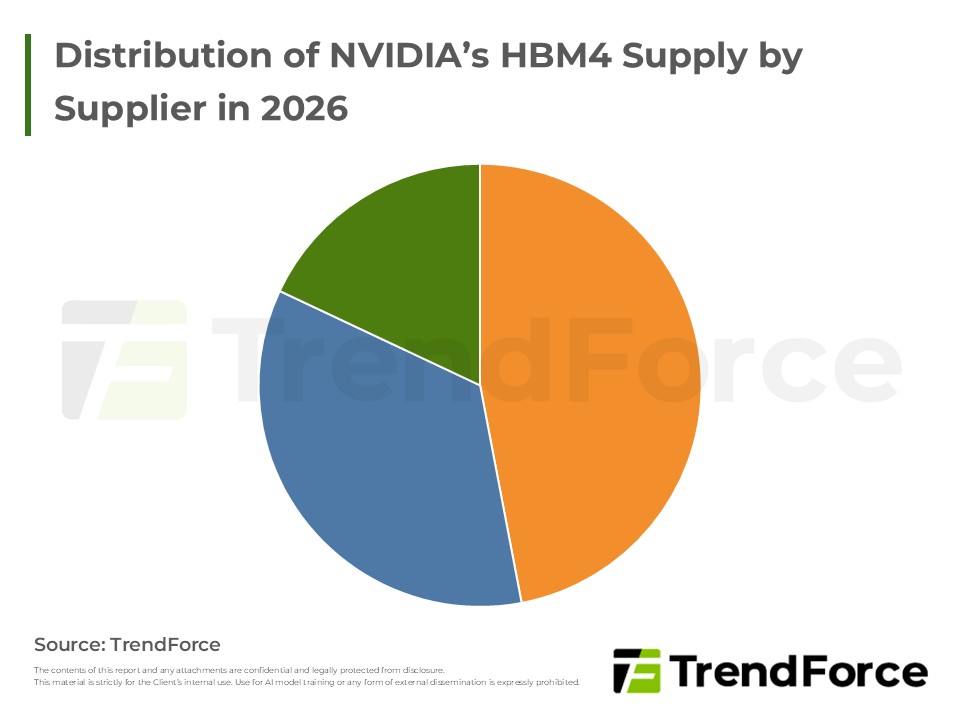
Samsung因製程優化解決過熱問題,在HBM4驗證進度上領先;SK hynix雖經改版重送,但憑藉既有合作基礎預計仍將佔據供應大宗;Micron進度相對稍緩。考量AI強勁需求與產能吃緊,預期NVIDIA將採納三家供應商以確保Rubin平...
北美AI應用普及與Nvidia新架構推出,驅動企業級SSD需求爆發。因供應商產能轉向DRAM致NAND Flash供給受限,缺口擴大推升合約價創歷史新高。買方為確保料源接受高價與長約,預期供應吃緊將延續,大容量SSD躍升為算力關...
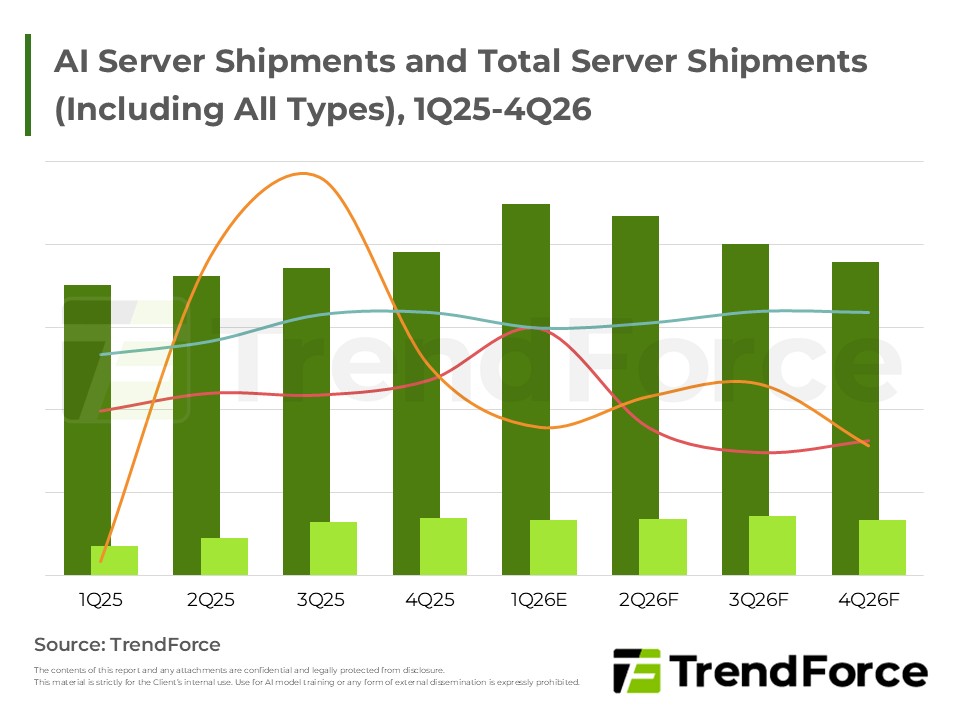
展望2026年,全球主要CSP持續擴大資本支出建設AI基礎設施,聚焦高密度GPU機櫃與自研ASIC以優化成本。北美四大業者領頭導入NVIDIA及自研晶片,推升AI伺服器與ASIC佔比。OEM端如Dell及IEIT則在激烈的同業競爭與地緣政...
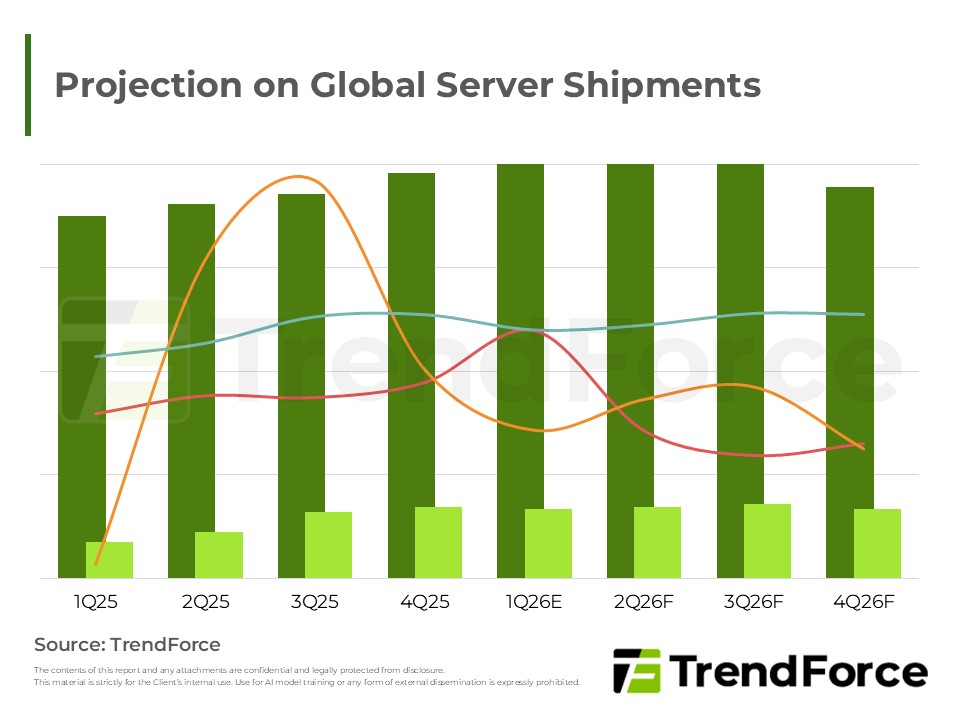
NVIDIA與雲端巨頭持續擴大AI投資,推動高階GPU與ASIC自研晶片發展。受地緣政治影響,伺服器朝機櫃級方案演進,帶動散熱與電源供應鏈成長。AI運算大幅推升HBM需求並支撐價格溢價,三大原廠競逐HBM4技術,Samsung有望...
受惠北美CSP推廣AI Agent及Nvidia新DPU方案,引爆Enterprise SSD需求。因供應商產能轉往DRAM導致嚴重缺貨,買方激進備貨推升合約價創歷史新高。在產能受限且大容量SSD成AI關鍵組件下,供不應求恐將延續。
本報告顯示,儘管面臨市場逆風,公司透過核心業務轉型與供應鏈優化,成功抵銷營收壓力。成本控管策略奏效使獲利結構顯著改善,加上持續投入研發以增強產品護城河,分析師認為長期成長動能穩健,整體展望維持正向樂觀...





