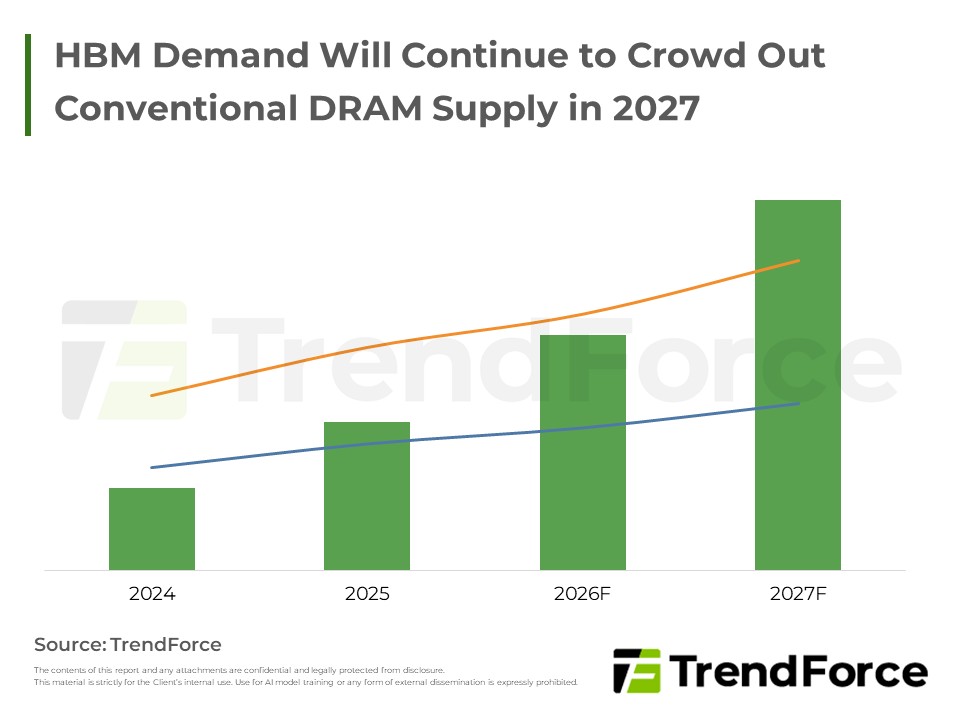
2027年HBM供應合約談判持續膠著,三大原廠陸續釋出漲價訊號。AI需求推升HBM佔DRAM產出比重續揚,供應排擠效應加劇,價格走勢預期續強。

自主代理人工智慧服務爆發帶動全伺服器需求,推升記憶體價格與營收達到高峰;隨後終端消費性產品因成本高昂受到壓抑,市場陷入供過於求與價格調整。隨著人形機器人與自動駕駛普及,邊緣儲存開創新榮景,同時加速中國...
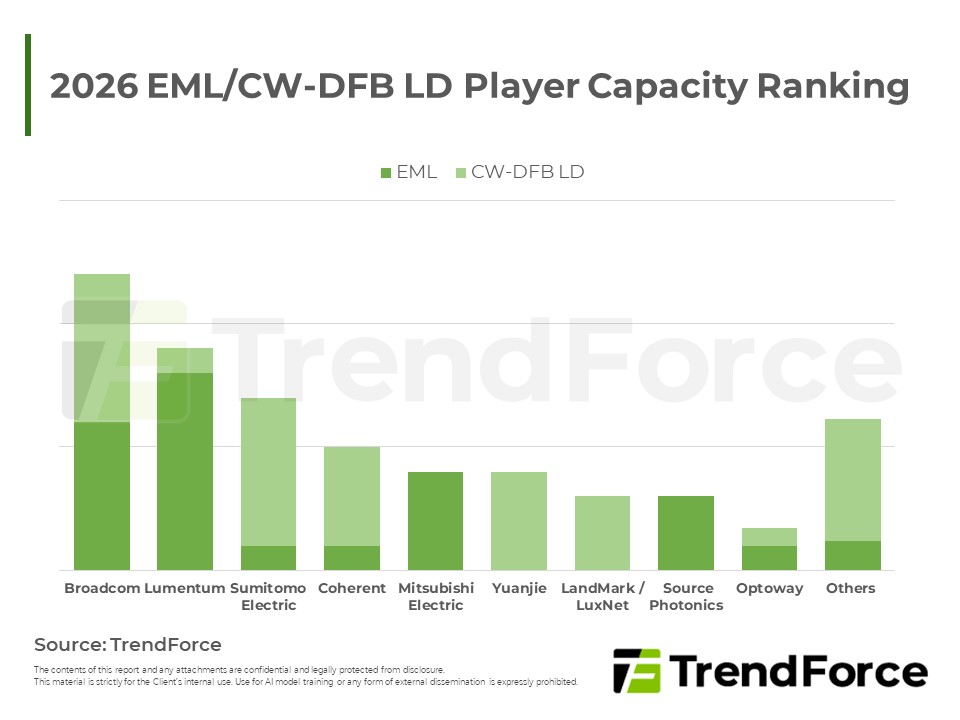
受惠AI資料中心與高速傳輸需求,各大雲端業者積極鎖定EML與CW-DFB LD產能,帶動廠商擴產。市場呈現高度集中,美日供應商掌握主導權。業者同步提升InP晶圓片尺寸、高光學功率EML與CW-DFB LD,以紓解供需缺口。
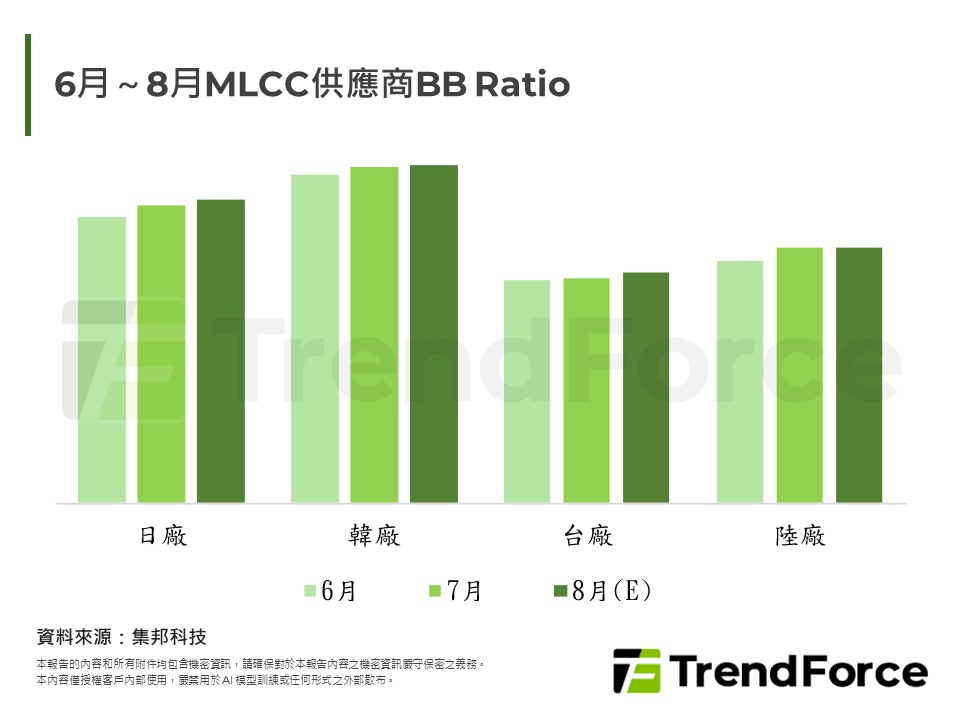
地緣衝突與高利率推升能源與原物料成本,壓抑消費電子景氣;MLCC關鍵材料吃緊,AI伺服器與資料中心需求強勁,帶動日韓與台陸廠接單與備貨升溫。AI平台量產與車用、消費端恐慌性囤貨交織,供需缺口與漲價壓力預期延續...
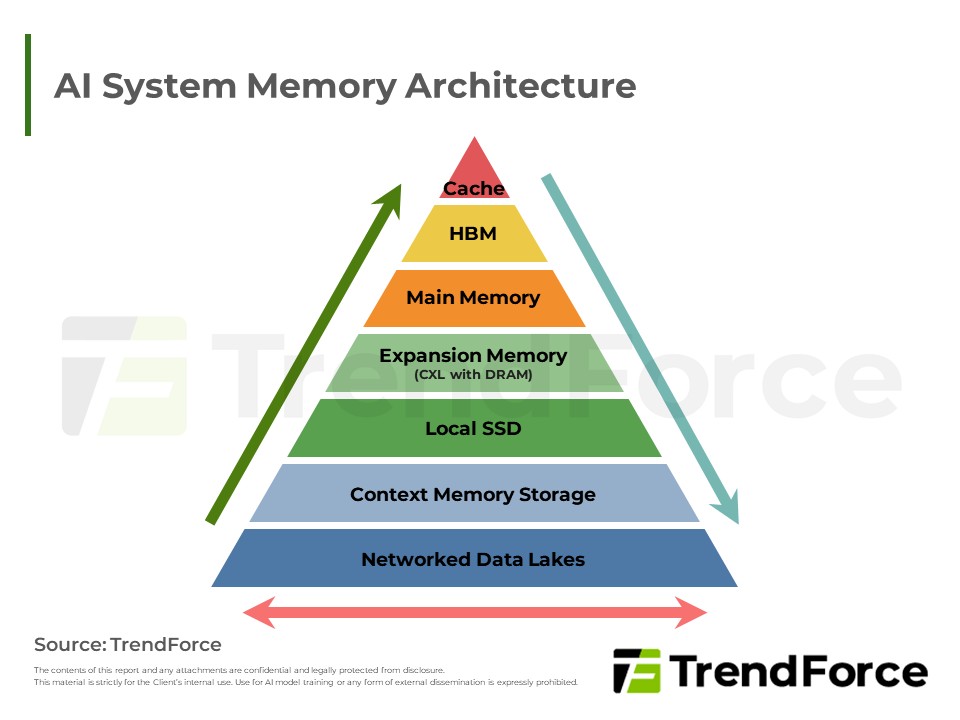
消費型記憶體供不應求,合約價維持上漲,惟漲幅受買方成本承受力限制而收斂,現貨市場則持續觀望。技術面聚焦軟體開源與zHBM垂直堆疊架構,以提升系統效能與能源效率。受雲端需求支撐,中短期合約價仍有支撐;惟業者...
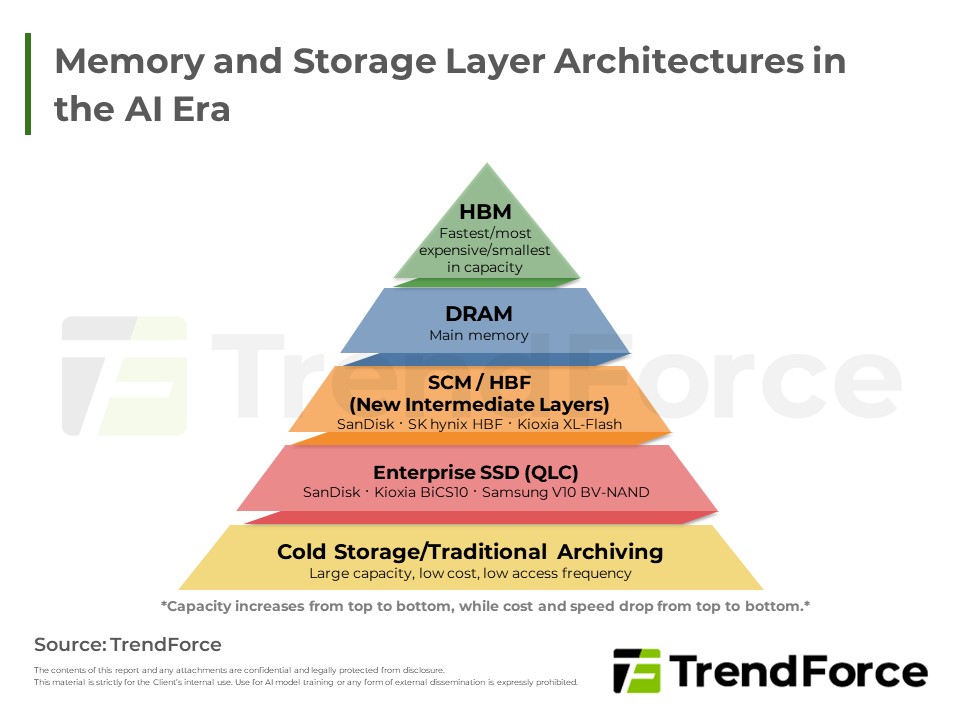
原廠受惠人工智慧需求,獲利與營收良好且長約能見度佳,惟終端消費力道趨緩增添合約價變數;現貨市場動能則維持淡靜。展會焦點顯示快取層級革新,高密度與低延遲技術躍升為近運算關鍵,藉由緩解記憶體牆瓶頸,推動儲...
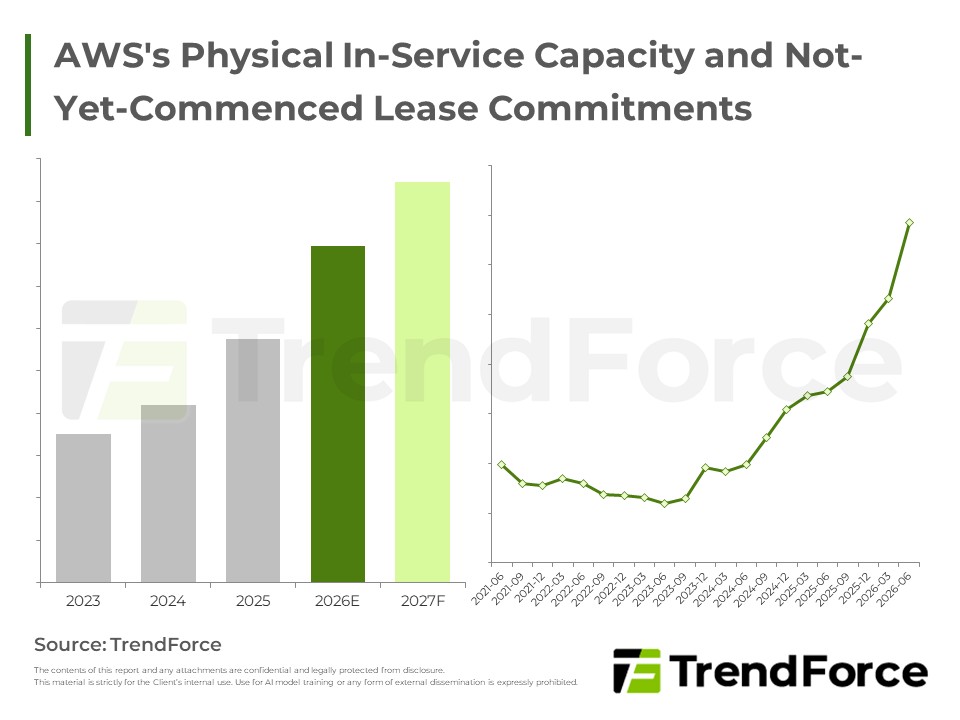
五大美系CSP資料中心版圖同步擴張,自建進度已追不上算力需求成長,租賃承諾規模顯著攀升,擴張正式邁入自建與租賃雙引擎並進階段,外部開發商角色隨之加重。
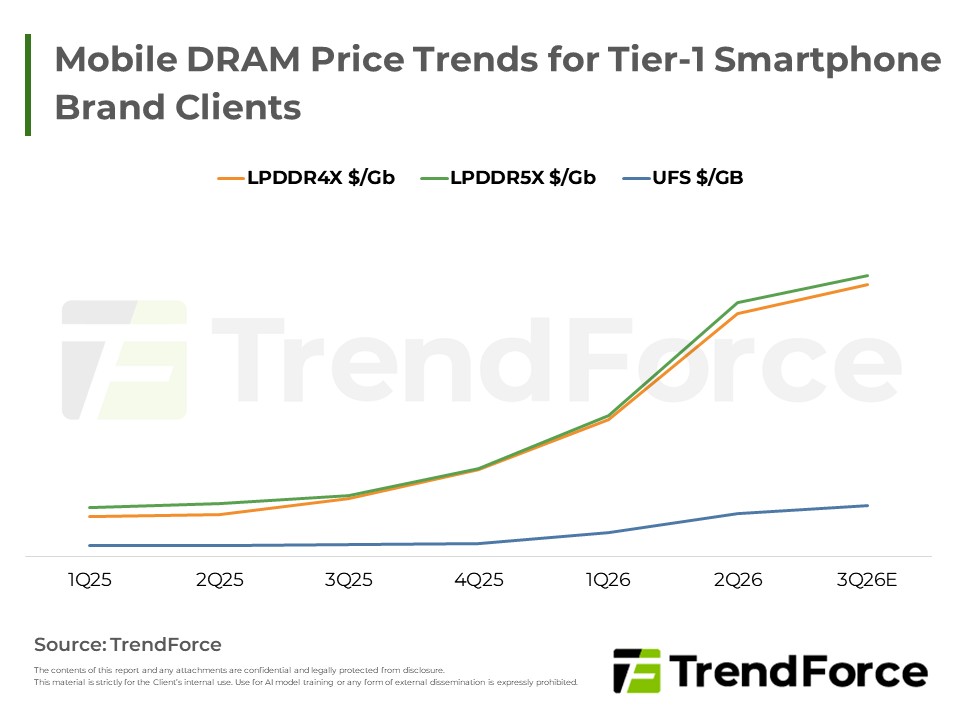
Apple新一代旗艦機BOM cost急增,迫使獲利體質最優異的美系巨頭也必須調漲終端售價因應。相較之下,對於零組件漲幅耐受度差的Android陣營,處境將更加嚴峻。這波成本風暴不僅牽動短期新機定價,更可能重新設定整個產...
超大型CSP業者持續加碼資本支出,帶動AI伺服器出貨顯著擴張,鴻海、緯創、廣達等ODM廠積極承接輝達與超微機櫃訂單,晶片與液冷散熱技術同步升級,供應鏈成長動能延續至明後年。
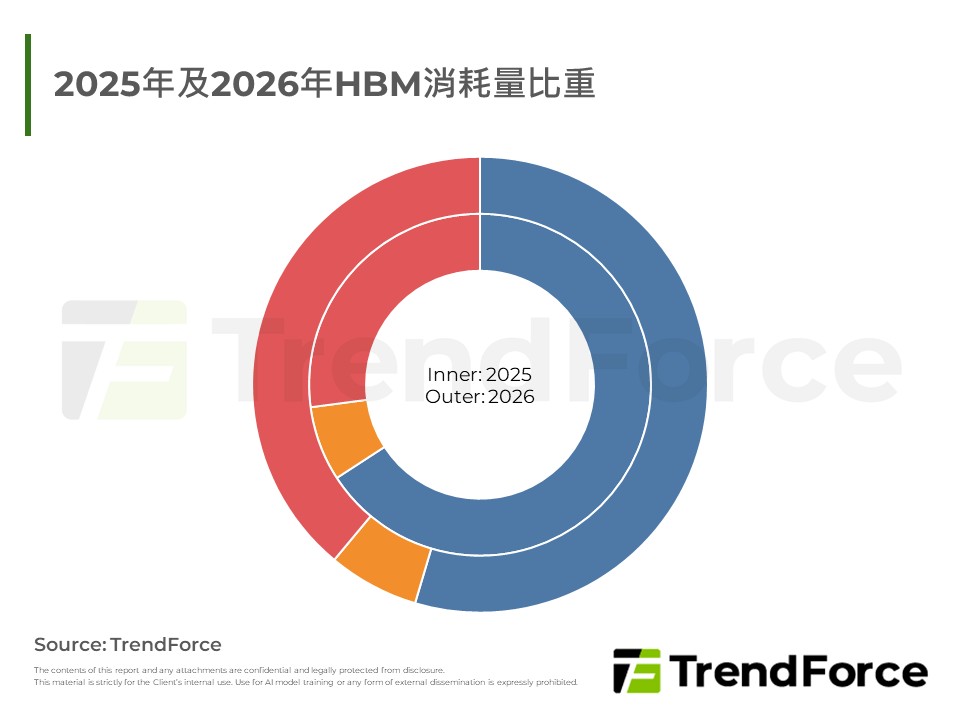
三大供應商HBM出貨與TSV產能同步擴張,市占版圖生變,Samsung急起直追;2026為價格盤整年,2027隨HBM4占比躍升,均價可望顯著攀升,議價天平轉向供應商,HBM營收動能持續走揚。
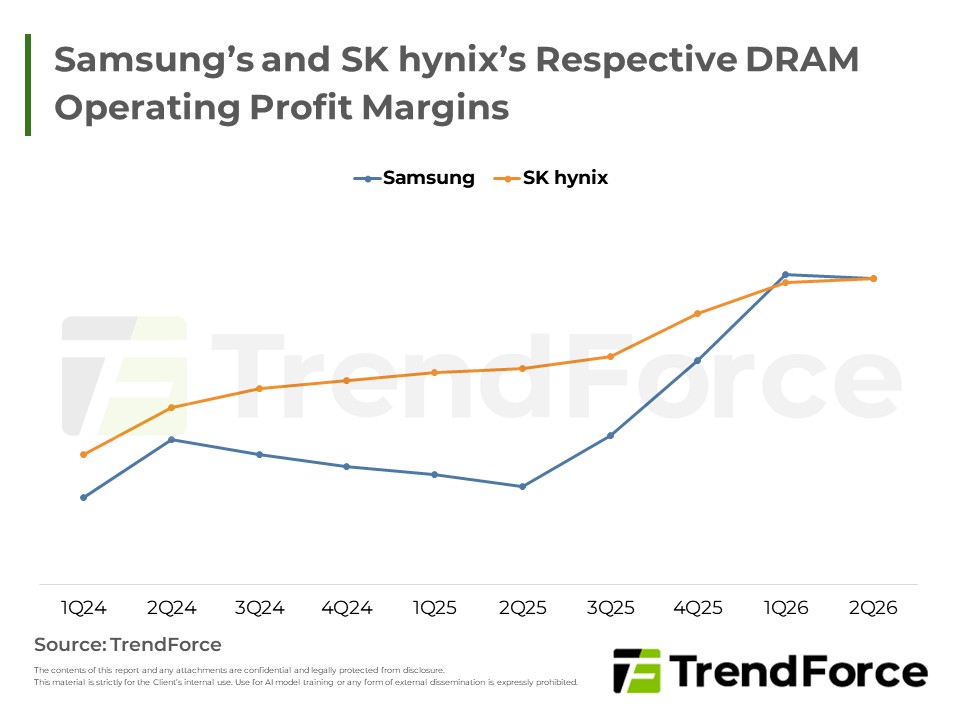
DRAM部分應用合約價商談延至八月。現貨市場呈橫向整理,買賣雙方缺乏共識致成交有限。兩大韓廠公布Q2財報,CSP強勁需求持續帶動營運動能,且陸續完成LTA簽署。
客戶端SSD合約價漲幅受多重因素影響大幅收斂。主因其他關鍵元件缺貨擠壓成本空間、上半年提前備貨致庫存待去化,買方採購轉趨保守。賣方則因產能優先支援企業級市場而堅守價格,形成買賣雙方角力,預期後續價格將趨...
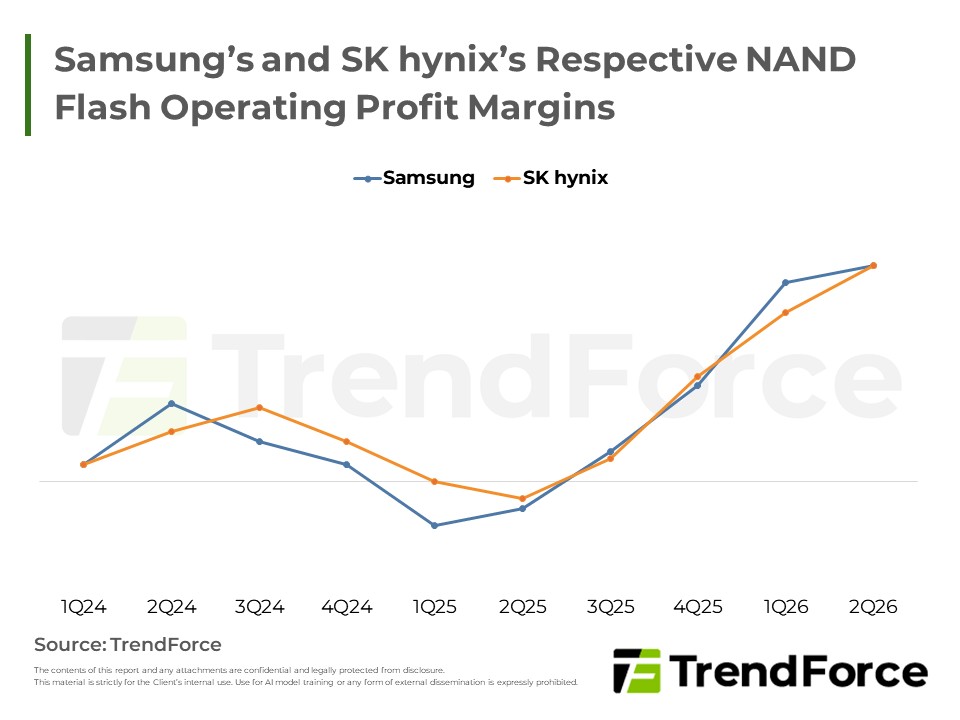
人工智慧基礎設施投資大幅帶動企業級固態硬碟與大容量儲存需求,記憶體大廠第二季營收與獲利創歷史新高。儘管智慧型手機與零售現貨市場動能偏弱,原廠仍藉由控制產能、加速高層數先進製程轉換及推廣高效能產品,全力...
儲存晶片價格登頂致使客戶買氣受創,合約漲幅顯著收斂。原廠因產能轉向企業級應用而意圖撐高單價;買方則逢成本極限而強烈抵制。受中系業者低價搶單影響,價格漲勢大幅趨緩。隨著供應拉抬效益遞減,市場將步入高原期...
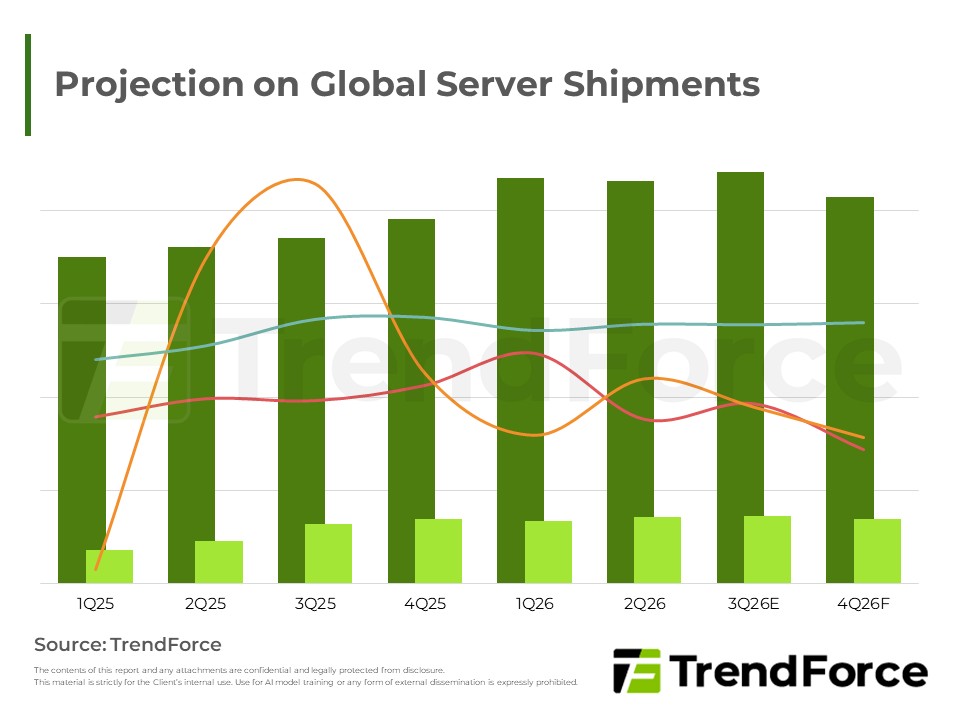
受北美雲端業者資本支出強勁擴張帶動,全球AI伺服器出貨動能持續攀升,輝達高階GPU與機櫃級方案持續領跑,ASIC自研晶片與中國供應鏈同步崛起,CoWoS與HBM需求走高,液冷滲透率顯著提升。





