TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
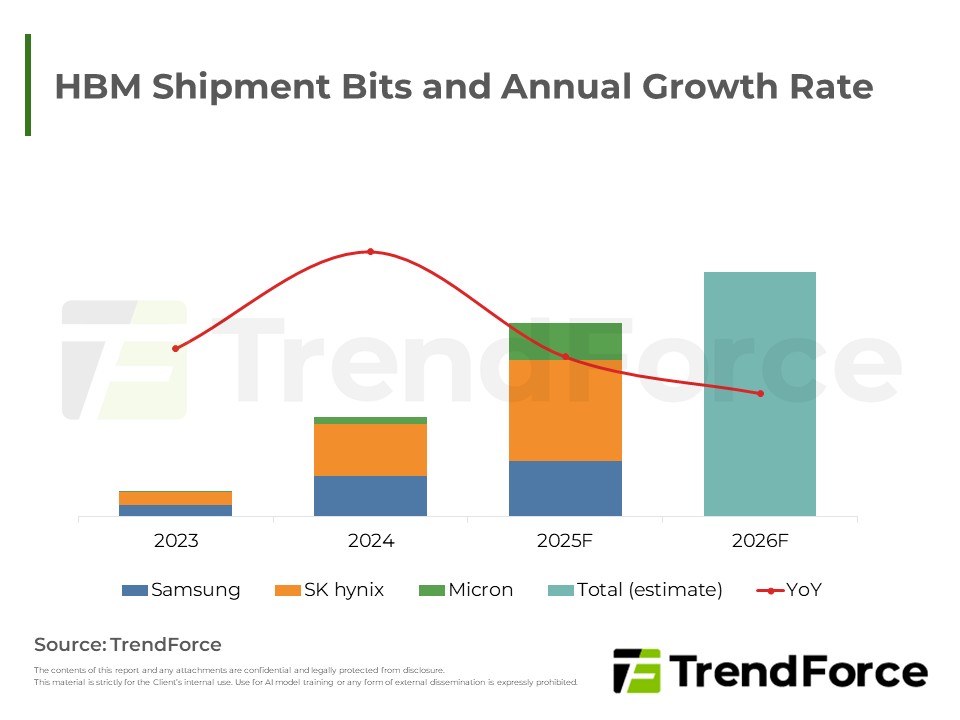
這份全面的季度報告詳細介紹了市場趨勢、供應商比較和預測數據。它提供了關於HBM生產概覽、規格展望以及出貨量預測等分析。
2025年8月server DRAM價格持續上漲,主要受CSPs追加需求推動。DDR4因微軟積極採購,DDR5受供應緊張影響,訂單能見度已延伸至第四季,預計價格將進一步走高,2026年需求前景樂觀。
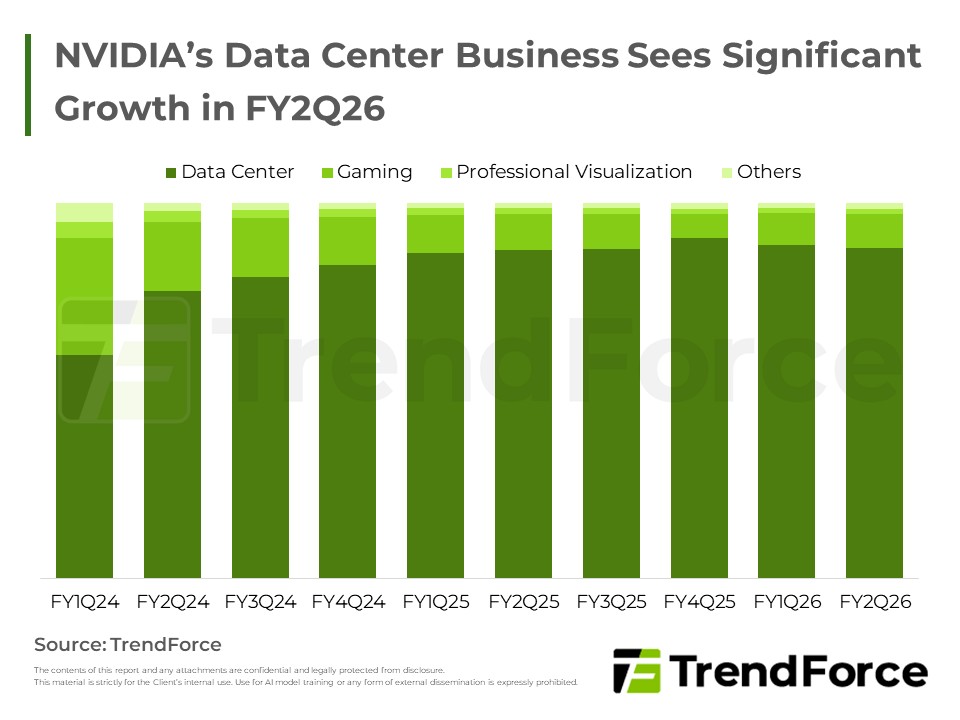
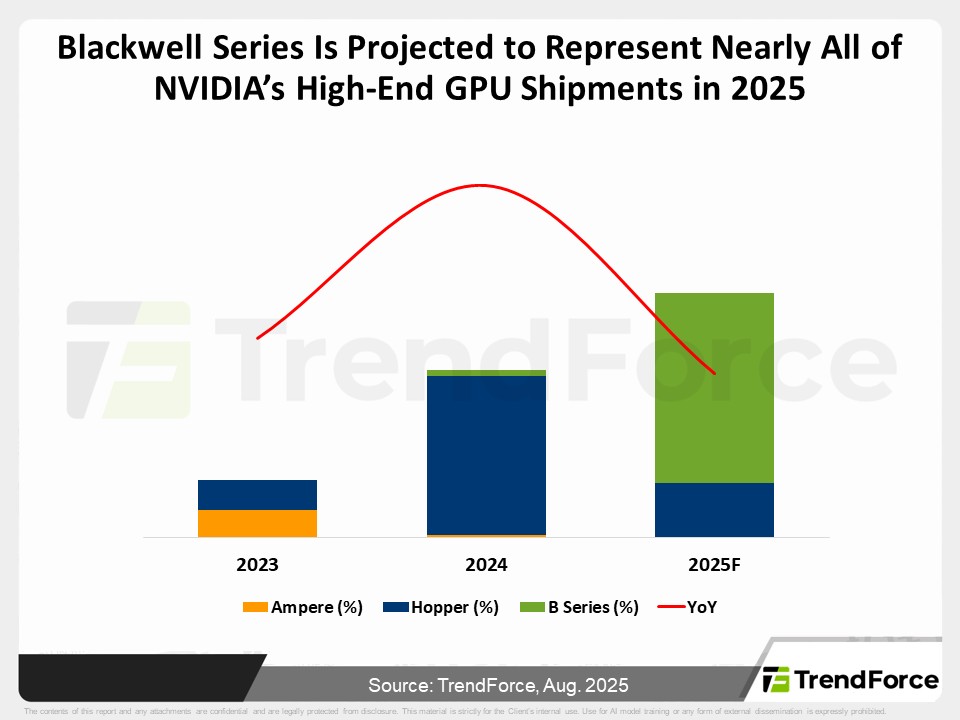
供應鏈反映Oracle對GB Rack需求大幅增加,生產組裝較複雜導致上半年出貨較慢,下半年將成為主力。GB200 Rack為主流機種,GB300 Rack逐步取代。NVIDIA H20方案因地緣政治因素影響出貨,未來仍具成長潛力,視中國政策...
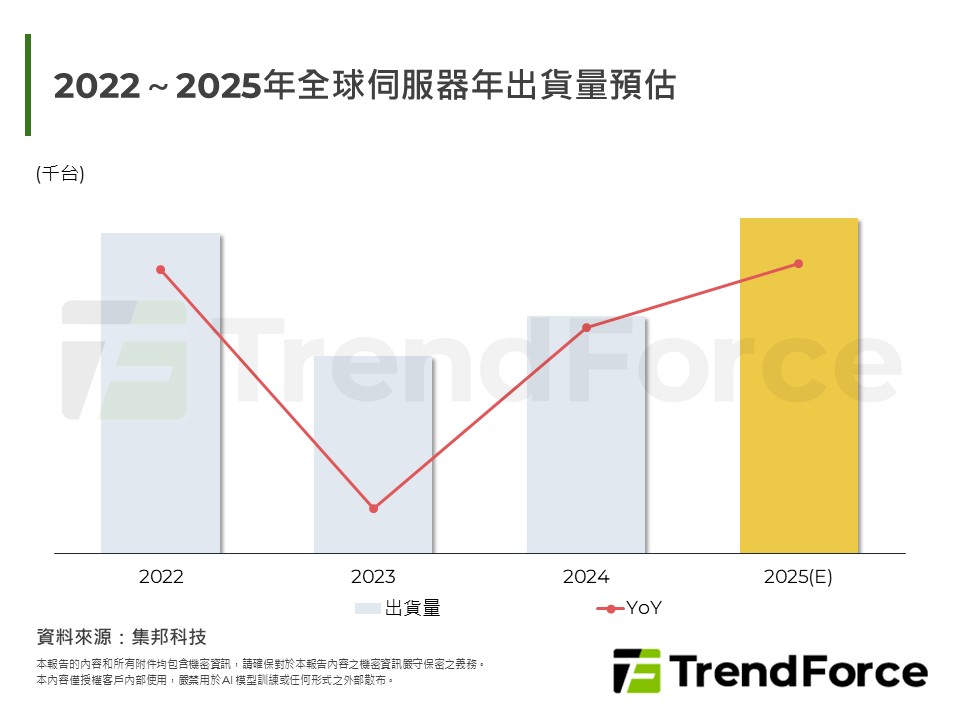
2025下半年全球伺服器市場動態與展望
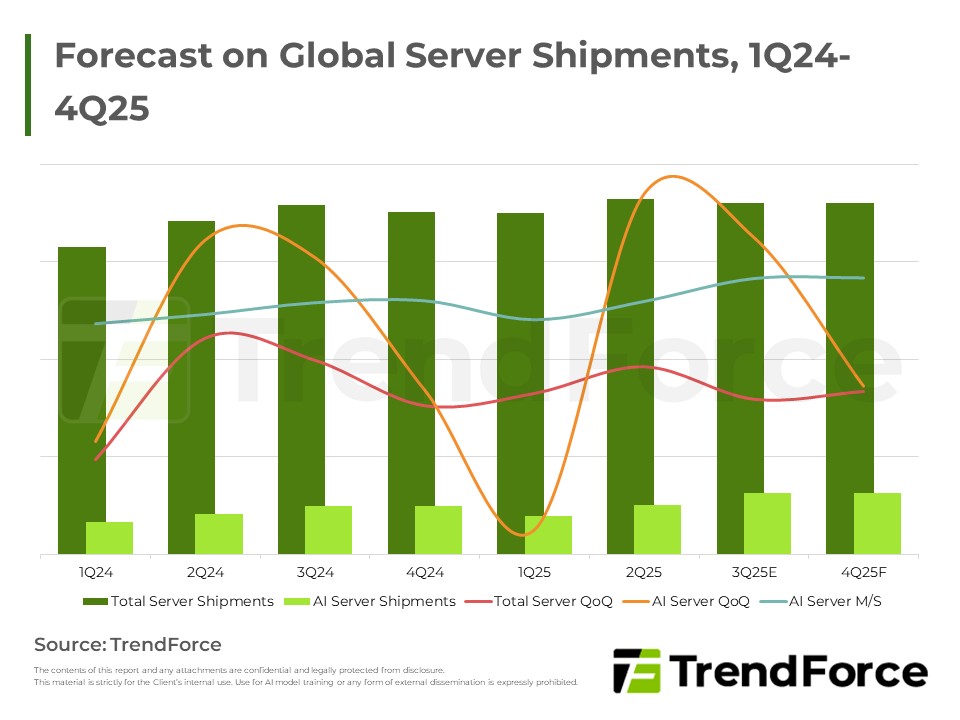
2025年全球伺服器市場呈現溫和成長,AI技術推動資本支出大幅增加,主要雲端服務商積極投入AI伺服器與資料中心建設,轉向新一代AI晶片與系統,法人預期AI伺服器占比提升,傳統伺服器成長受限,市場短期受貿易政策及經...
2026年HBM3e市場面臨供過於求壓力,Samsung HBM3e產品驗證進展可能帶動產能提升,價格有下滑壓力。HBM4技術門檻高且成本較高,預計將有價格溢價與市占競爭,NVIDIA供應集中態勢明顯,未能搶占HBM4市占者將承受價格壓...
由於美國關稅政策影響,全球科技產業鏈面臨成本上升與需求疲弱,但AI伺服器等高階應用帶動高階MLCC需求,成為下半年成長主力,供應商積極布局高端應用市場。
地緣政治與關稅風險促使server ODM加速美國產線建置,AI server出貨成長趨勢明顯,搭載NVIDIA及AMD新平台出貨動能強,液冷技術提升相關冷板供應商業績增長,整體市場需求雖保守但產能調度穩定,未來產能擴充及技術升...
全球雲端資料中心強力擴建,液冷技術已成AI伺服器與資料中心散熱標準。美系業者積極推動液冷設施,供應鏈加速擴產,液冷滲透率快速提升,未來熱管理將以液冷為核心,相關模組供應商受益明顯。
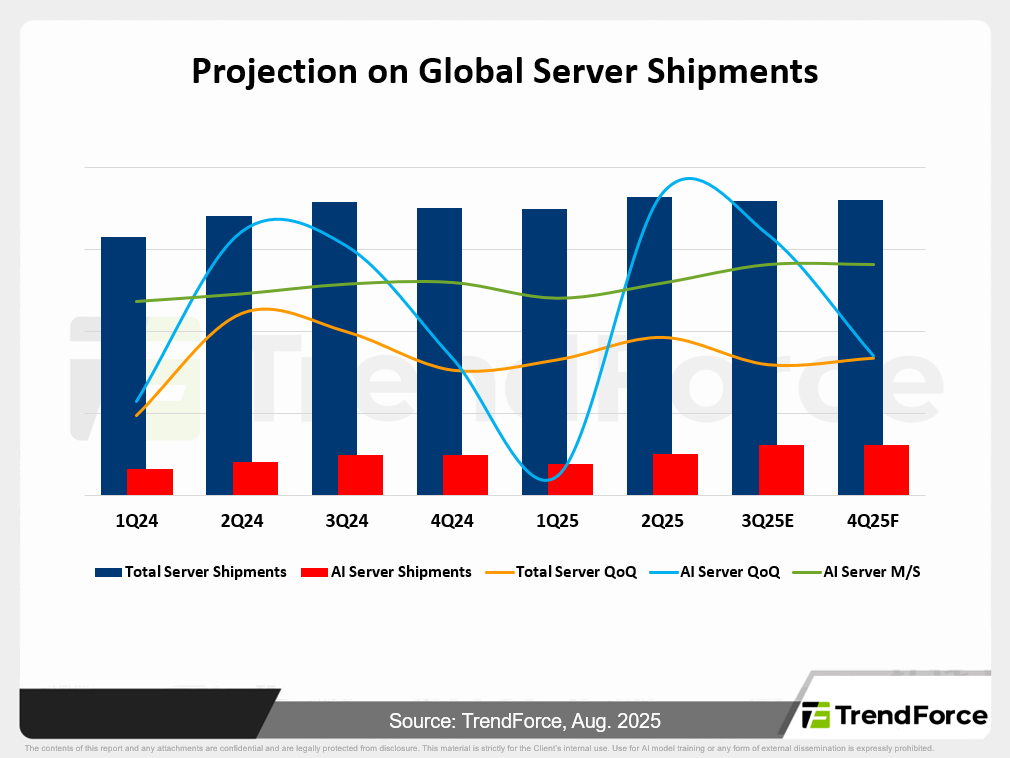
AI伺服器市場因應生成式AI技術崛起而快速成長,主要由雲端服務供應商推動。預計AI伺服器出貨量將持續超越通用伺服器,並在整體伺服器市場中佔據重要比例。
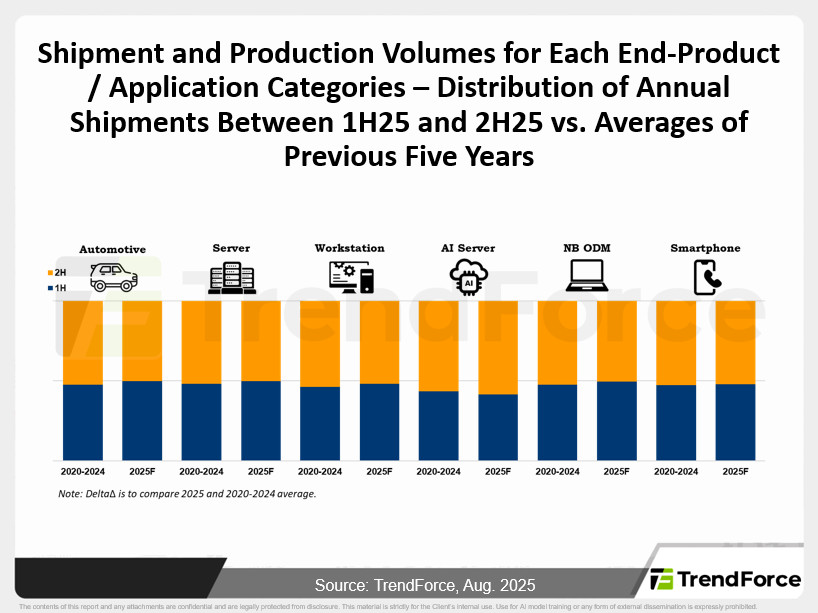
2025年電子產業出現分歧,AI需求突出,消費性電子表現疲軟。關稅及補貼推動提前備貨,打亂傳統旺季規律,未來產業成長趨緩,AI獨強其餘承壓,缺乏突破應用限制升級動能。
伺服器模組需求因CSPs積極採購而推升價格,DDR4供給吃緊、合約價持續上揚,DDR5因高容量模組帶動,價格亦穩步上升,但2026年需求增速預期放緩,價格將轉為下跌。
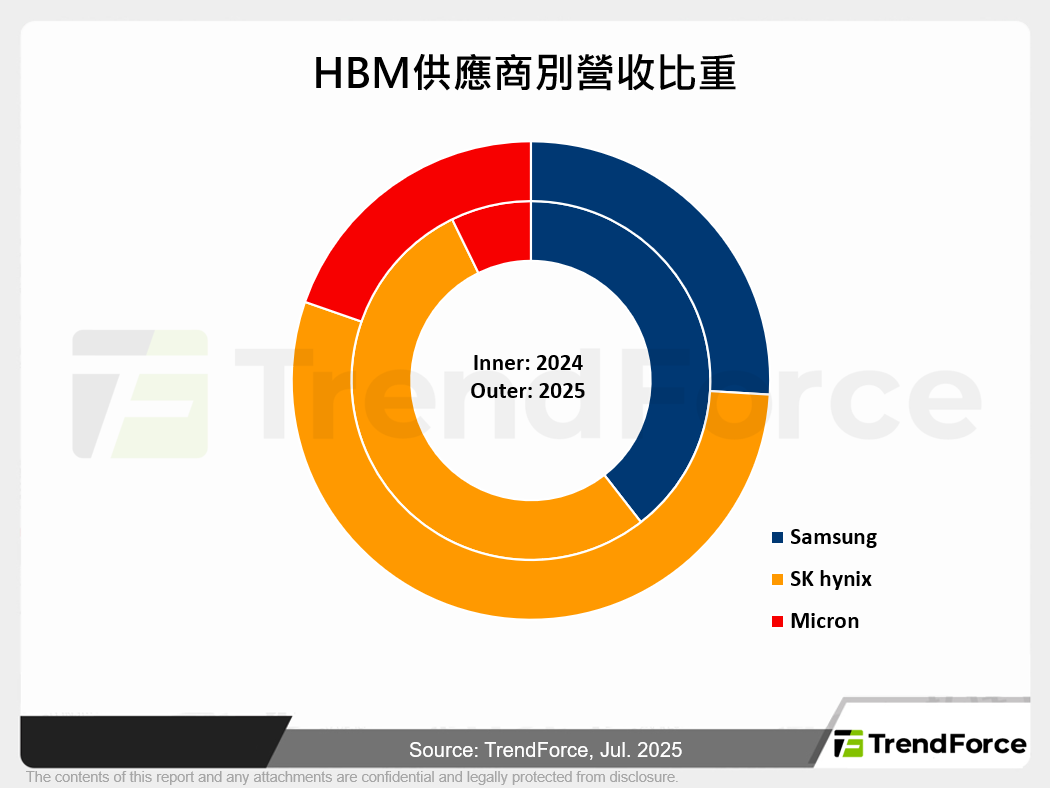
報告聚焦於主要廠商HBM產能布局,分析重點廠區擴建及科技趨勢,並說明AI市場推動下的需求變化及年度預測,提供產業策略參考依據。
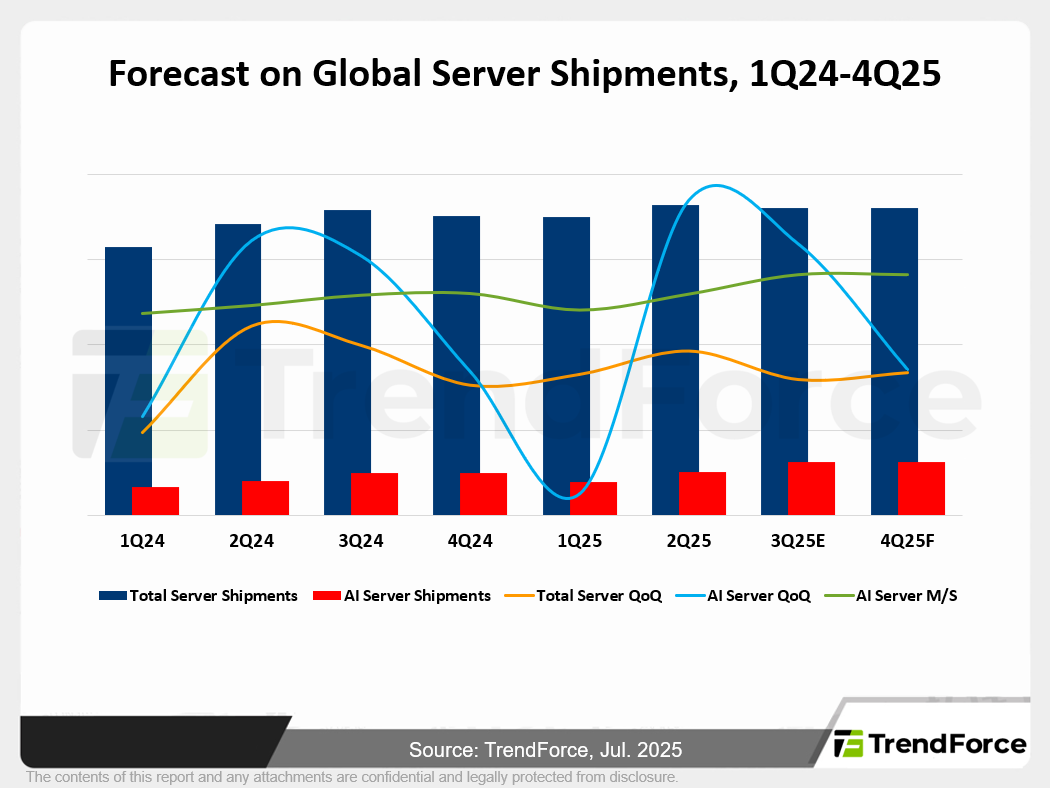
美國政策變動使NVIDIA及AMD禁令調整,有利中國市場出貨,帶動2025年AI伺服器出貨持續成長。亞馬遜及Oracle積極擴展全球AI資料中心,推升資本支出與服務器需求。Dell採審慎策略但積極布局AI伺服器,HPE則優化產品結構...
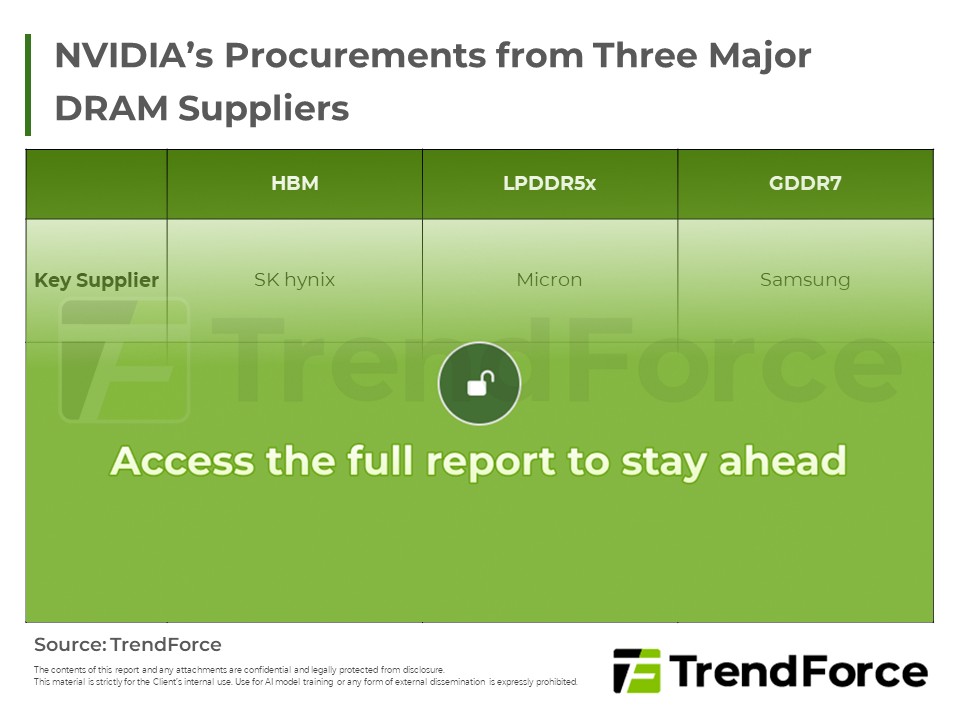
NVIDIA重啟對中國市場銷售AI晶片H20,將優先完成今年目標,配套需求仍需觀察上游可供應量,TSMC產能可能成為瓶頸,NVIDIA另外重點將推Blackwell新平台RTX PRO 6000補足不同應用需求。