TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
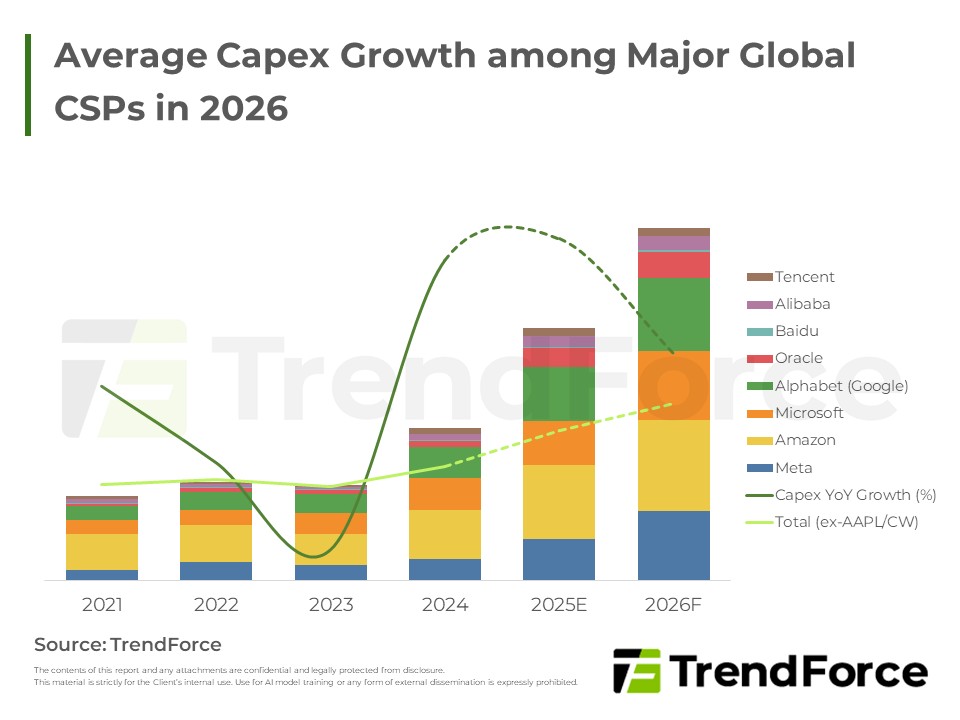
北美雲端巨頭正大幅上調資本支出,預計未來兩年將迎來AI基礎設施投資高峰。業者正轉向大規模、長週期的投資策略,重點佈局高階GPU機櫃方案與加速發展自研AI ASIC晶片,以鞏固市場地位並推動AI伺服器需求持續高速擴張...
伺服器DRAM受CSPs持續追加需求驅動,原廠議價能力強化,4Q25價格漲幅預估上修至28-33%。CSPs為確保長期供應,已洽談2027年LTA,鼓勵原廠擴產,預期價格將持續走高。
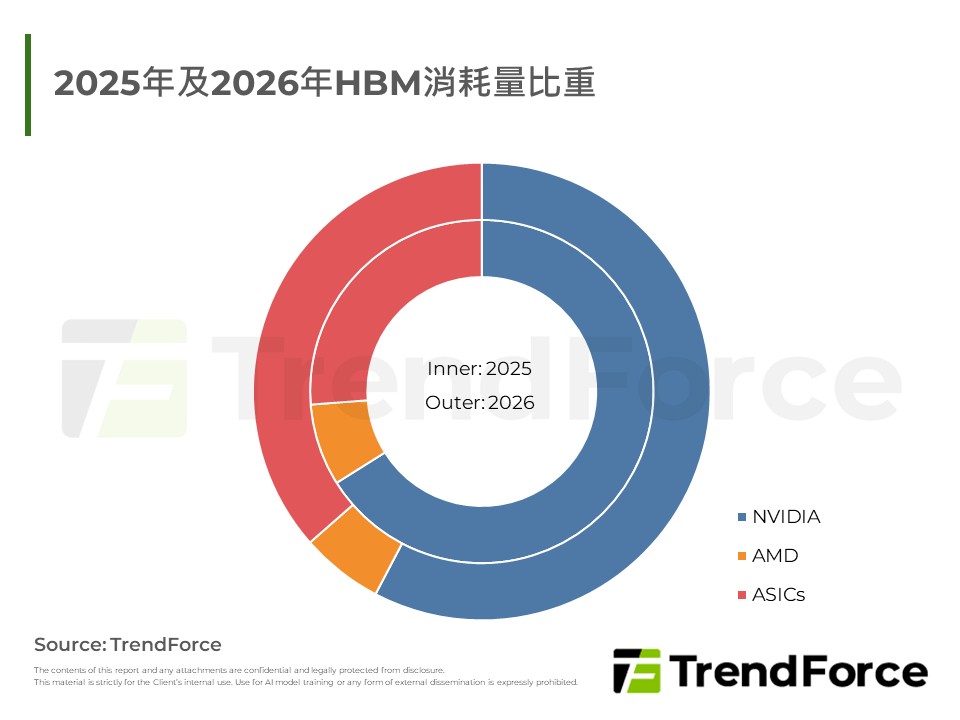
報告指出三大廠積極擴充HBM產能,2025年出貨持續上修,SK hynix領先擴產至150K,Micron台灣廠區同步增能,2026年將全面啟動HBM4量產,Samsung重返供應、出貨增幅居首。
AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。

關稅與政策使早期需求保守,然雲端擴張與AI投資推升記憶體需求與報價,DRAM供應轉緊。DDR5漲勢確立、獲利有望超越HBM3e,供應商產能與價格策略將重塑市場格局。
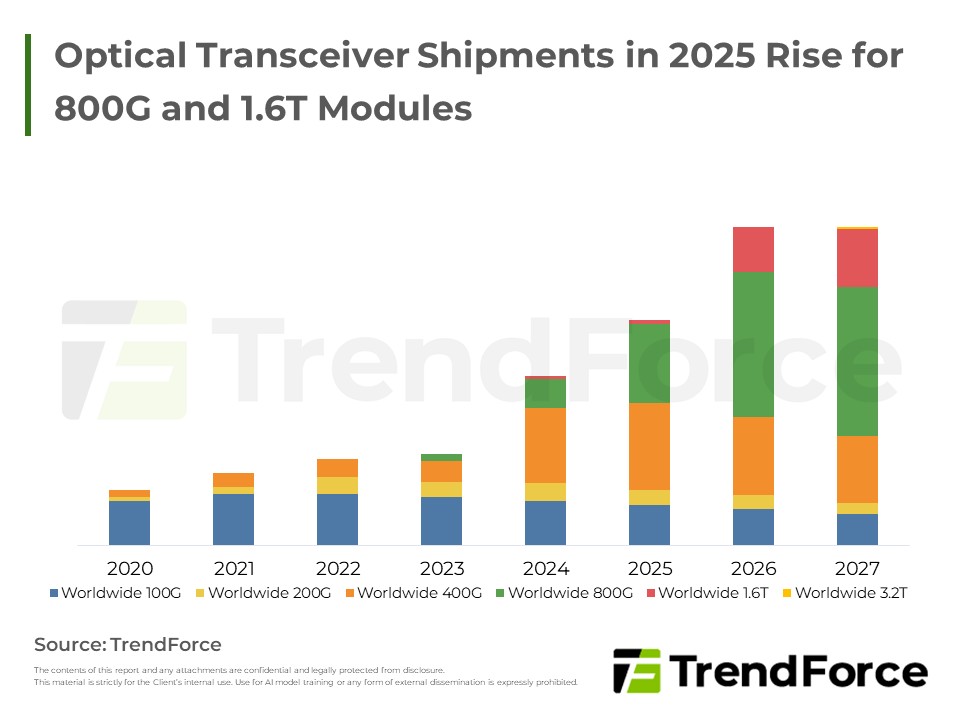
AI與大型語言模型驅動資料中心由單晶片走向異質多GPU協同架構,高速光學互連成為效能與擴展關鍵;矽光子與共同封裝等技術推動頻寬提升與能耗優化,廠商以生態整合與模組化策略競合。
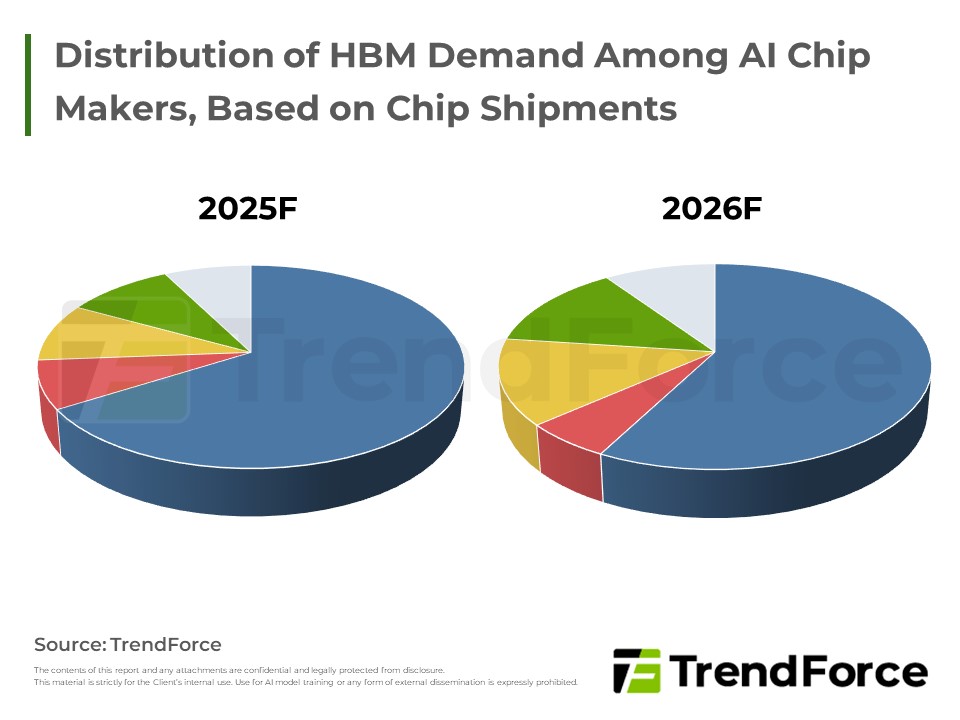
此報告指出,Google、AWS等雲端巨頭對HBM的需求顯著增長,HBM容量與部署在各代晶片上持續提升;META與Huawei逐步成為新興買方,HBM需求預期穩步走高,推動產業景氣改善。

全球AI伺服器市場持續成長,大型雲端供應商加速基礎設施佈建與平臺升級,NVIDIA與自研ASIC拉貨動能提升,區域因素與跨國佈局激勵新技術與策略調整。
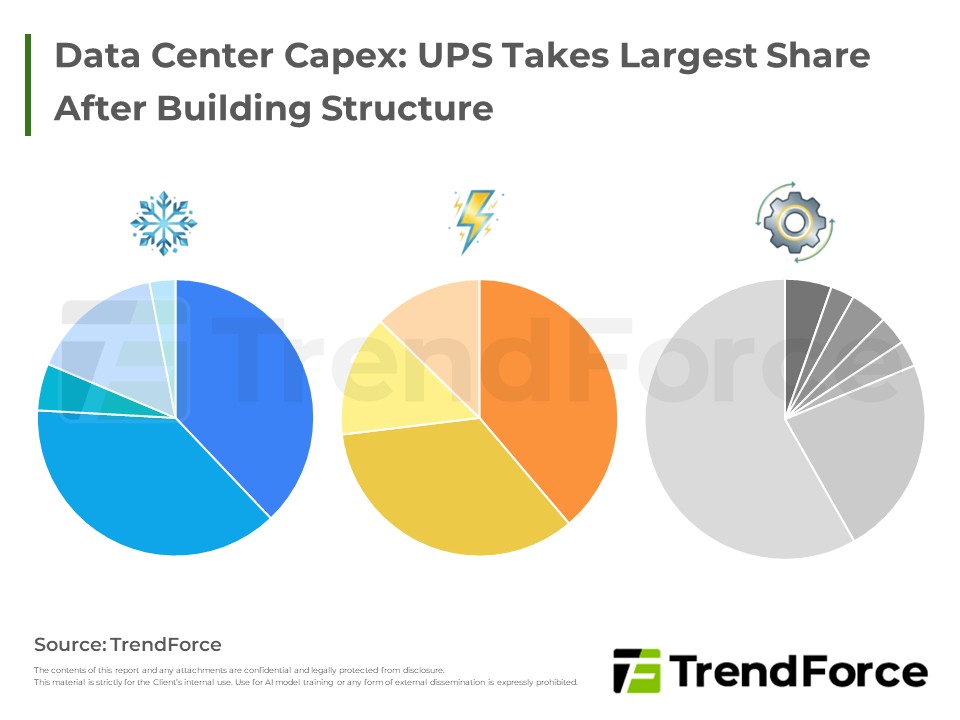
本報告聚焦在分析典型超大規模AI資料中心的資本支出結構,將支出拆解為實體基礎設施、IT運算設施及網路設備。其中運算系統投資最為顯著,隨著未來更高階、更高功耗的AI伺服器在新建置案中的比重持續上升,運算系統的...
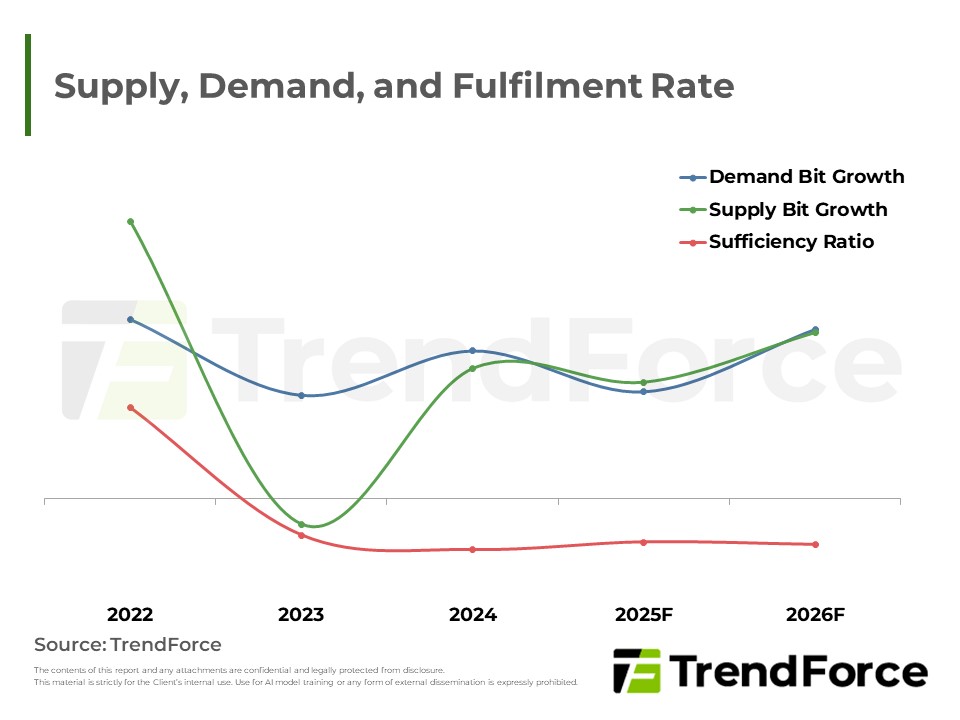
2026年NAND Flash產業,AI驅動企業級SSD需求爆發,抵銷消費端疲軟。HDD供應瓶頸迫使市場轉向高容量QLC SSD。供給面雖有位元增長,但高容量SSD仍結構性緊缺,預期產業將供不應求,價格持續上揚,迎來關鍵轉折。
集邦科技預測,2026年記憶體市場將因AI伺服器需求強勁與供應商利潤導向,而迎來結構性漲價。原廠產能向高毛利應用傾斜,排擠其他應用供給,導致DRAM及NAND Flash價格全面上揚,儘管消費端需求疲弱。
本期伺服器市場觀察顯示北美雲端需求為成長主軸,企業採購保守,AI伺服與高效散熱為重點。主要供應商如Compal與Supermicro聚焦AI伺服與新型機櫃,並留意中東區域機會與美洲產能布局對出貨時程的影響。
AI伺服器與晶片需求續強,GPU與自研ASIC並進;中國自主化加速。本土與美系雲端擴產推動供應版圖變化。高階液冷滲透顯著提升,低階仍以氣冷為主。推論帶動企業級SSD朝高容量發展,整體市場維持成長動能。
2025年9月伺服器DRAM合約價因CSPs追加需求持續上漲,DDR5/DDR4價格續揚,8000MT/s模組將加速普及。2026年需求強勁且供應緊張,預計漲勢將延續。
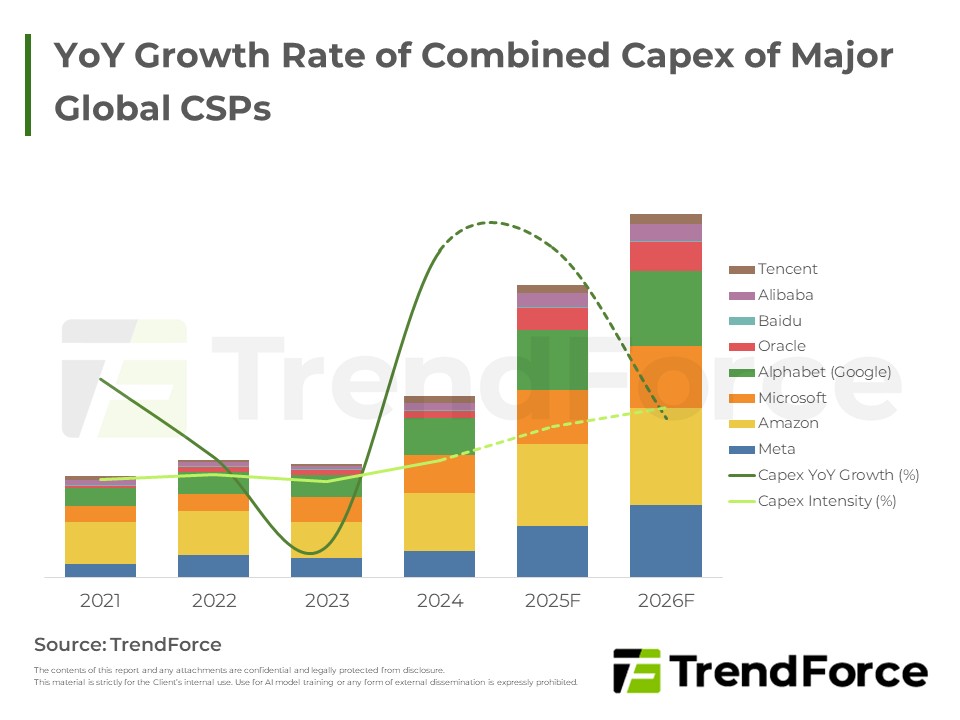
全球雲端業者在生成式AI驅動下大幅提升資本支出與基礎設施建置,整櫃式GPU方案與自研ASIC並進,液冷等新型態部署漸成主流,供應鏈與雲端版圖進入新一輪競爭與投資高峰。