找不到相關結果,請嘗試調整搜尋關鍵字或篩選條件。

2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...

1Q26合約價議定遞延,現貨價高檔持穩。主要大廠財報顯示價量齊揚,庫存見底且產能轉向高利潤AI產品,導致傳統DRAM供應緊縮。儘管消費性需求受漲價影響轉弱,但AI強勁需求足以抵銷。HBM次世代規格競爭白熱化,賣方市...
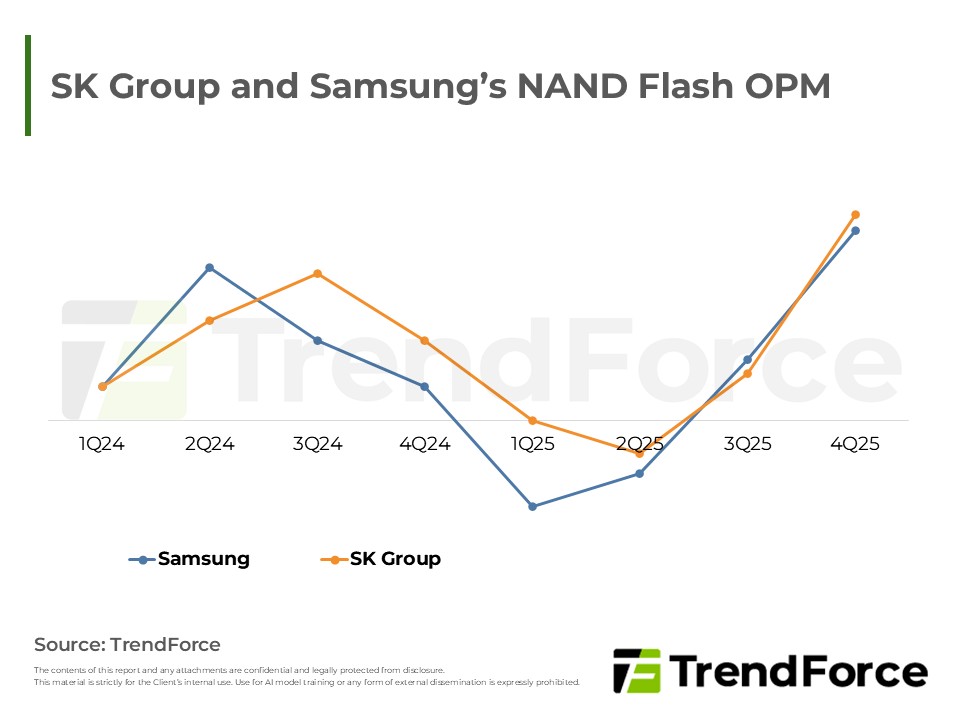
供給受限使合約市場呈賣方主導,價格看漲,惟現貨高價已抑制買氣。財報顯示AI帶動企業級SSD需求,推升韓系大廠獲利。展望未來,業者聚焦製程升級與高容量技術以滿足AI架構需求,資本投資側重技術演進而非單純擴產,...
2026年第一季全球伺服器市場動態與展望
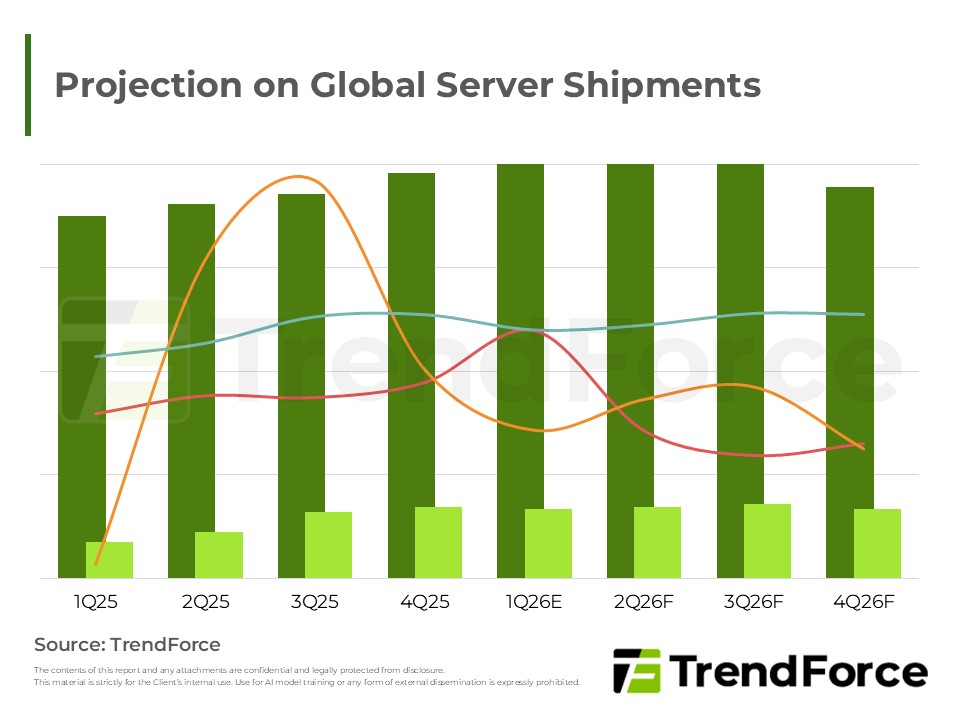
NVIDIA與雲端巨頭持續擴大AI投資,推動高階GPU與ASIC自研晶片發展。受地緣政治影響,伺服器朝機櫃級方案演進,帶動散熱與電源供應鏈成長。AI運算大幅推升HBM需求並支撐價格溢價,三大原廠競逐HBM4技術,Samsung有望...
受原廠產能轉向高階與DDR5影響,一月消費型DRAM供給持續緊缺,賣方掌握議價優勢促使合約價續揚。因PC與伺服器需求熱絡排擠產能,漲勢將擴及全線產品。考量供需失衡難解,機構大幅上修首季漲幅預期,短期價格無回落空...

受供給缺口擴大影響,2026年初伺服器DRAM合約價預期大幅飆漲。美系原廠率先調漲,韓系廠則策略性遞延報價以推升成交水位。儘管原廠產能積極轉移至伺服器領域,買方需求仍未獲滿足,且主流規格正加速轉向高速運算產品...

受限於原廠供給緊缺,首季PC DRAM合約價呈現倍數級暴漲,且DDR4漲幅超越DDR5。儘管筆電整機漲價抑制了全年出貨預期,但在庫存水位偏低與新平台需求支撐下,合約價展望獲大幅上修。主要原廠採取策略性延後報價,整體...

多數smartphone品牌尚未正式啟動1Q26 mobile DRAM議價,但從其他市場訊號來看,本季漲勢將延續且強度高於前一季。目前美系客戶己率先完成議價,中系客戶預計年後抵定。整體DRAM市場供給持續緊俏,各產品的獲利能力將...

2026年1月NAND Flash受AI及企業級需求支撐,加上原廠嚴控產能,呈現賣方主導的量縮價揚格局。TLC與QLC穩健上漲,MLC則因臨近終止出貨期限,漲勢最為顯著。儘管消費市場疲弱,但結構性需求使價格難以回檔。
2026年1月NAND Flash受原廠縮減成熟製程產能影響,SLC與MLC供給吃緊,疊加車用與工控等利基需求穩健,合約價逆勢全面上揚。由於產能結構性收縮難以逆轉,供需失衡態勢將延續,預期後市價格走勢維持強勁,其中MLC因缺...
受惠於CSP與OEM業者之供給缺口,DRAM原廠議價能力增強,帶動合約價顯著上修。PC端庫存下滑且模組廠報價高昂,原廠貨源具吸引力;伺服器端因獲利躍居產業首位,促使產能傾斜。預期合約價將持續強勁上揚,買方磋商空間...

合約價格預測大幅上調,尤以PC應用領漲,後市仍看漲。現貨市場因高價致先進產品交易停滯,需求轉向價格較低的成熟製程。長鑫存儲加速先進製程轉進,預期全球產出占比攀升,並鎖定高容量DDR5與HBM研發,致力提升設備...
合約市場受原廠獲利導向驅動,價格延續高檔;現貨市場雖價漲但買氣觀望,賣方堅持惜售。長存(YMTC)受惠新廠投產與技術提升,市占將顯著增長,積極推動供應鏈國產化,並拓展高階儲存與DRAM研發,配合IPO計畫轉向獲利...

受惠北美CSP推廣AI Agent及Nvidia新DPU方案,引爆Enterprise SSD需求。因供應商產能轉往DRAM導致嚴重缺貨,買方激進備貨推升合約價創歷史新高。在產能受限且大容量SSD成AI關鍵組件下,供不應求恐將延續。


