
受AI與資料中心強勁需求驅動,記憶體躍升為戰略物資,NAND合約價預期將大幅飆升,帶動現貨市場築底回升。指標大廠財報亮眼並簽訂多年期戰略協議,顯示產業已擺脫傳統週期,轉由AI主導結構性改變,步入高單價、高毛利...
受人工智慧需求與合約價飆漲帶動,伺服器記憶體營收強勁成長。雲端業者積極備貨使原廠庫存見底,高容量模組晉升主流。因供求吃緊將延續,買方提前簽訂含價格下限的長約,帶動產業步入上升循環。

NVIDIA調高HBM4規格致三大原廠驗證延遲。Samsung憑晶片效能優勢有望拔得頭籌並提升市占;Micron與SK hynix正修正設計瓶頸。因驗證落後,HBM4初期出貨具下修風險,將促使客戶延後新平台放量,轉擴大採購成熟的HBM3e以...

1Q26 Mobile DRAM合約價已於三月中旬全面底定,季增幅度為各應用中相對最為溫和者。然而,考量各應用間的獲利均衡,TrendForce認為原廠在2Q26極有可能針對smartphone啟動一波明顯的「補漲」。在極端成本壓力下,中系...
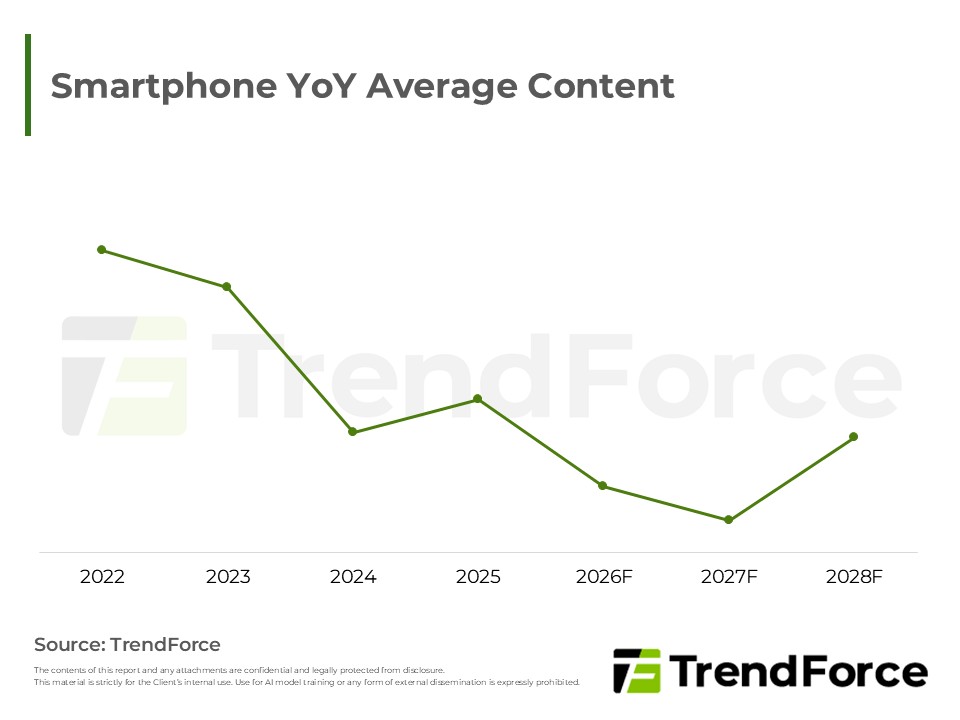
儘管快閃記憶體成本高漲,受邊緣人工智慧升級需求、供應鏈製程演進淘汰低階晶片與品牌調整產品結構帶動,手機平均容量將逆勢成長。高階品牌主導規格升級,中低階品牌則被迫推升基礎容量,確立大容量標配趨勢。

受雲端伺服器佈建需求帶動,記憶體供需緊俏。買賣雙方正積極簽署附帶預付款與價格下限的長期合約以確保產能,此舉大幅強化供應商信心,並將帶動合約與現貨市場迎來強勁的漲價趨勢。

記憶體合約與現貨價受獲利導向驅動,近期將迎來強勁補漲。因應未來長期產能短缺,買賣雙方正積極簽署長約。該合約採鎖定數量與浮動計價,由北美雲端巨頭領頭,其預付款機制將挹注原廠建廠資金以穩固供應鏈。
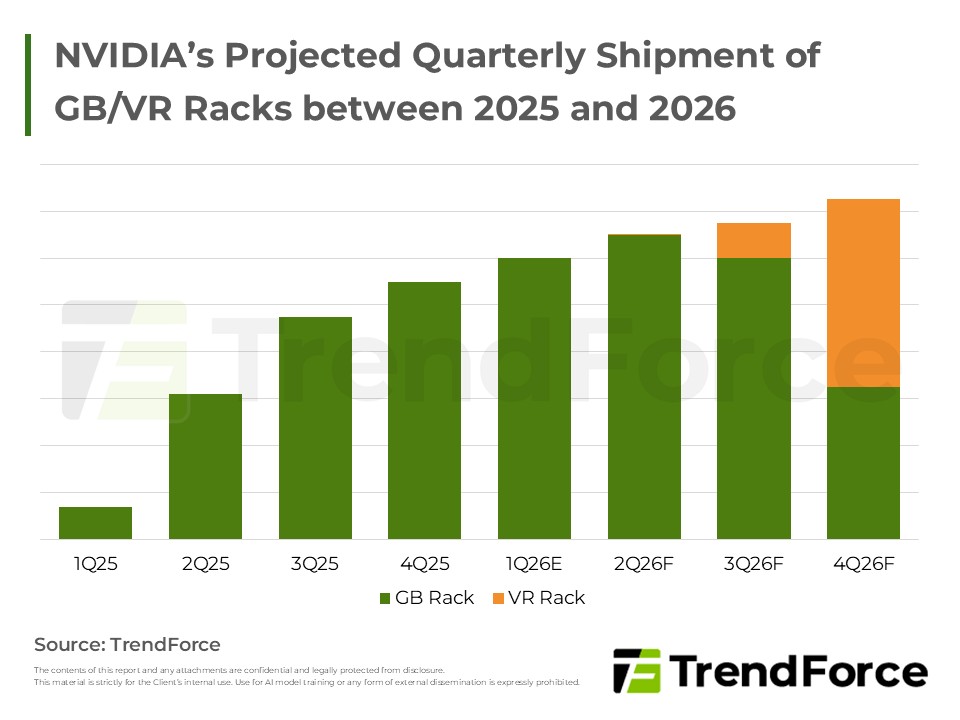
NVIDIA為防堵雲端廠自研晶片競爭,全面升級AI工廠佈局,推出涵蓋GPU、CPU與LPU的整機櫃方案,雙向通吃訓練與推理市場。透過解耦合架構、光學互連及軟硬體生態系,精準解決能效瓶頸並鞏固霸主地位。

美國雲端巨頭加速自研AI晶片推升HBM需求,買方因供應吃緊持續建立庫存,帶動合約價格上漲。雖HBM營收成長,但受conventional DRAM飆升影響,其整體營收佔比反遭稀釋。未來HBM生產將高度依賴台積電先進製程,以滿足邏...
Mobile DRAM受惠合約價強勢上揚,營收創新高並確立賣方主導的超級週期。原廠轉向AI應用導致產能排擠,供給嚴重吃緊,CXMT趁勢在成熟製程擴張。展望未來,價格將劇烈補漲推升原廠獲利,惟高成本迫使手機品牌下修生產...
2025年第四季DRAM營收因AI帶動通用伺服器需求與合約價大漲而勁揚。原廠庫存見底且產能優先供應AI,致使供需失衡加劇,獲利顯著提升。展望2026年首季,雖屬淡季,但雲端業者積極固保貨源,預期價格漲勢將更為劇烈,製...
第四季受惠新機與AI建置,智慧手機與伺服器出貨成長,唯筆電受經濟影響衰退。展望首季,物料成本高漲導致終端售價提升,將抑制消費性電子買氣,致使整體需求動能轉弱;市場僅靠雲端業者對AI與資料中心的投資,支撐企...
4Q25 Mobile DRAM 營收在合約價大漲帶動下,單季規模首度衝破百億美元,季增逾三成。1Q26 進入淡季,位元需求將縮減,不過在合約價明顯上調下,營收仍有望再創高點。市場結構方面,Samsung、SK hynix、Micron 搭配中...

農曆年後合約價確立漲勢,尤以DDR5領漲,行動記憶體亦有補漲可能。雖消費電子因成本高漲導致需求下修,且現貨市場觀望氛圍濃厚,但受惠於AI與伺服器強勁需求,加上無塵室受限使新增產能推遲,整體結構性供貨吃緊態勢...

NAND市場呈結構性分化,合約與現貨價雖漲,但高成本迫使消費端下修出貨。反觀AI驅動企業級需求強勁,原廠積極轉移產能至伺服器領域並嚴控供給,有效抵銷消費疲弱衝擊。整體供需在原廠審慎控管下維持平衡,市場關注點...


