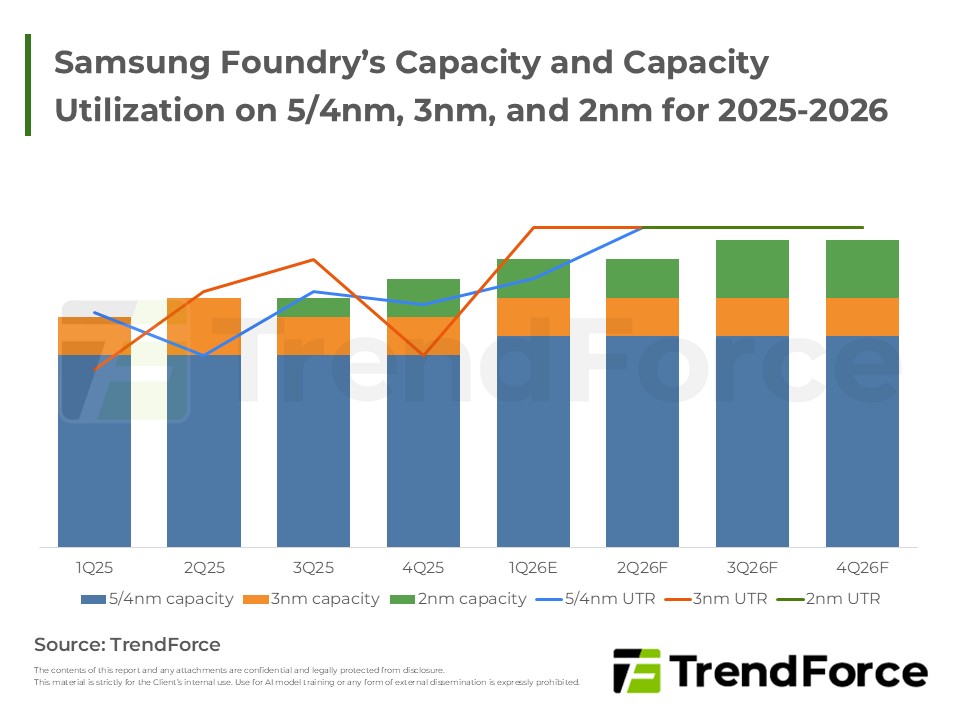
Samsung 2026年聚焦先進製程,產能利用率將滿載;SMIC因需求熱絡全面調漲八吋與記憶體代工價;HuaHong擴充產能並推進特色製程平台;GlobalFoundries開發車用BCD與22nm Bulk CMOS新技術爭取訂單;Nexchip受惠國產替代...

受惠雲端業者資本支出擴張,AI伺服器需求強勁。高階晶片液冷滲透率加速提升並成標配;HBM3e因需求熱絡帶動價格上漲,產能持續緊缺;儲存端則由高容量QLC SSD與PCIe 6.0規格升級主導成長動能。
展望2026年,AI基礎建設持續推進帶動通用伺服器需求。北美雲端業者維持高資本支出,驅動NVIDIA新平台與自研晶片發展,支撐市場成長。儘管二線業者存在變數,大型公有雲需求穩健,推升ODM廠AI營收占比,並鞏固液冷解...
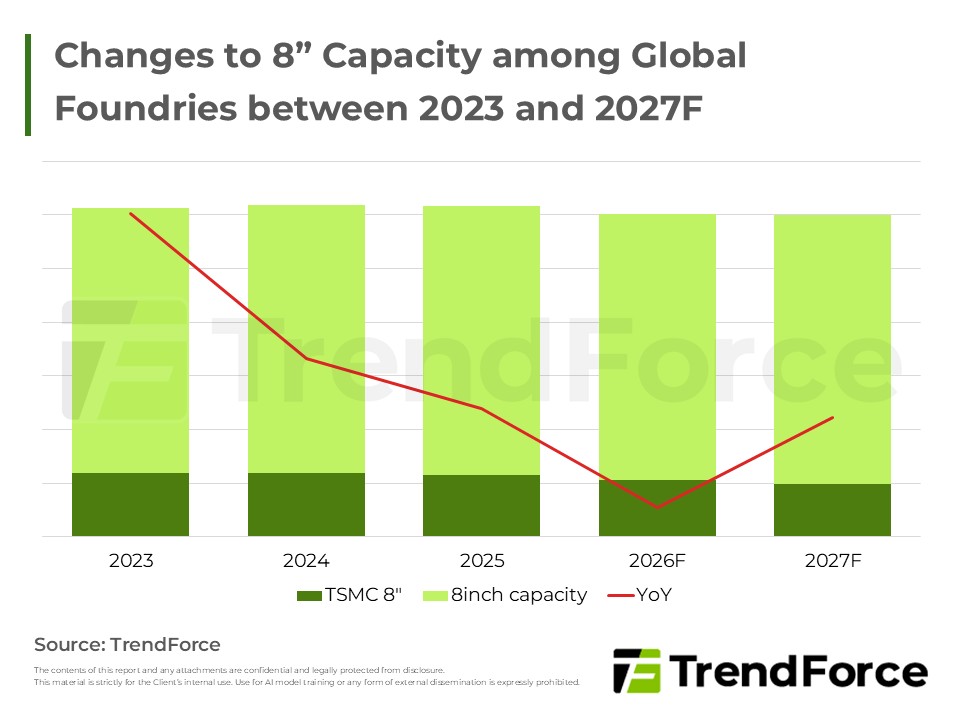
台積電縮減八吋產能轉攻先進製程;聯電受惠AI與三星未來轉單機會,產能利用率看升。世界先進採購台積電二手設備擴充產能,以滿足強勁電源晶片需求;力積電新案開發提前,並擬出租閒置廠房優化獲利。
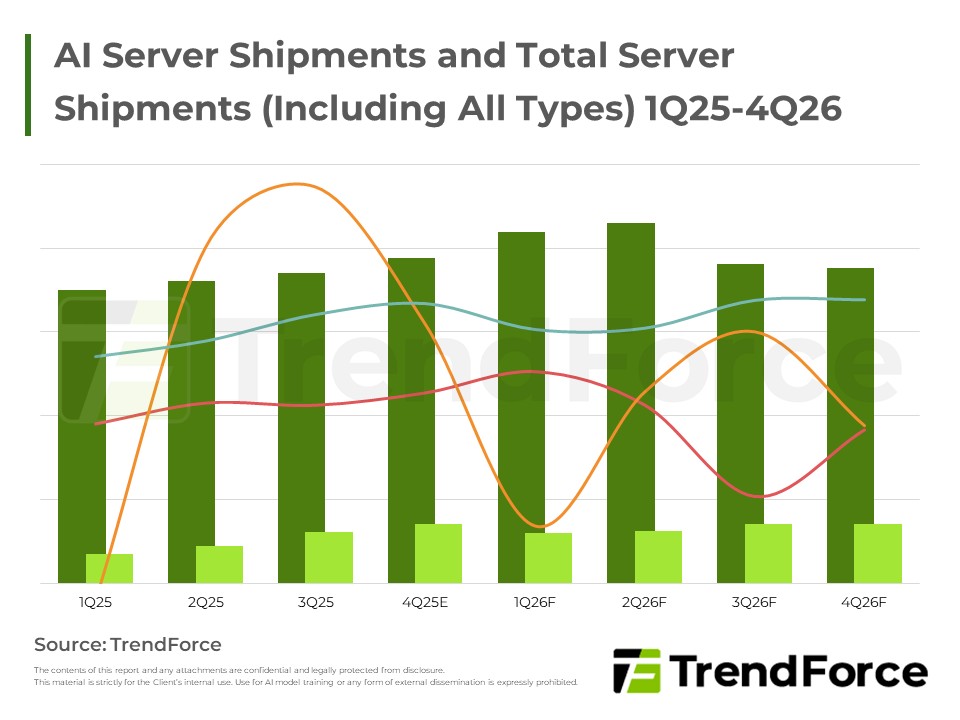
全球伺服器市場受惠於北美CSP與主權雲強勁的AI基礎設施投資,加上通用伺服器迎來換機潮,整體出貨動能將顯著成長。各大雲端巨頭如Alibaba、Oracle與Google皆積極擴大資本支出並布建新一代GPU平台,以支援龐大的AI算...
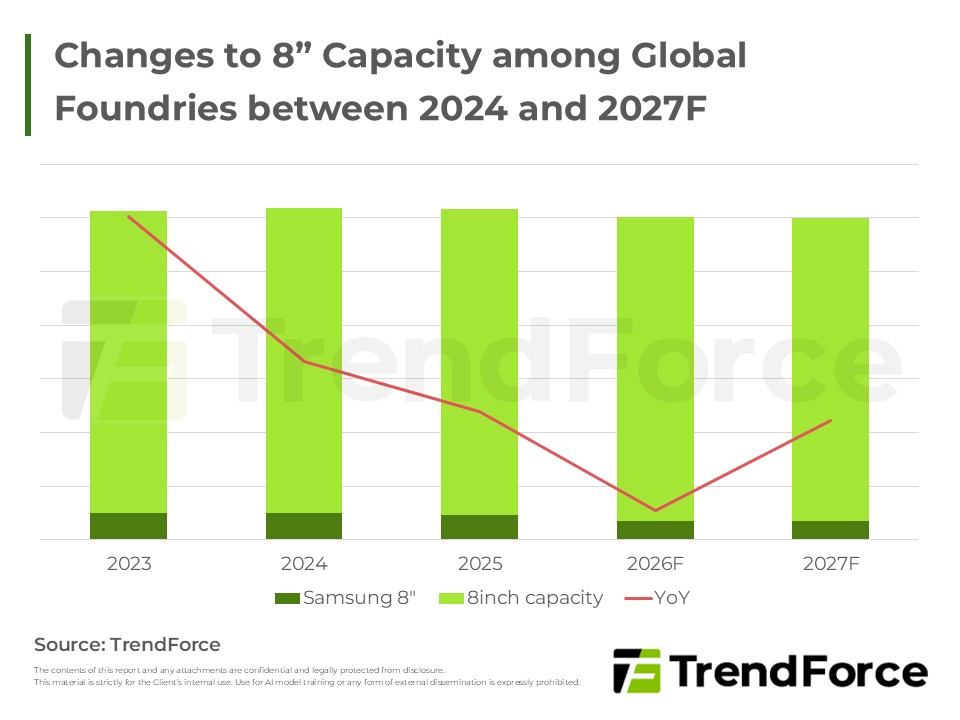
全球晶圓代工正面臨成熟製程產能調整,各大廠同步收縮八吋規模、重新配置產品組合,並以高附加價值製程為主軸擴產。中國廠商在本地需求帶動下維持穩健增長,但先進製程仍受設備與良率挑戰。
受惠手機、PC備貨與車用回溫,成熟製程回升帶動聯電華虹成長;台積電先進製程與AI推升Q3產值,中系合肥晶合升至第八,Q4展望穩健。
本報綜述顯示伺服器市場受AI需求推動,雲端與企業佈建加速,核心聚焦GB機櫃與整櫃方案,並藉由與NVIDIA等伙伴合作強化超算與資料中心佈局,市場動能預期持續成長。
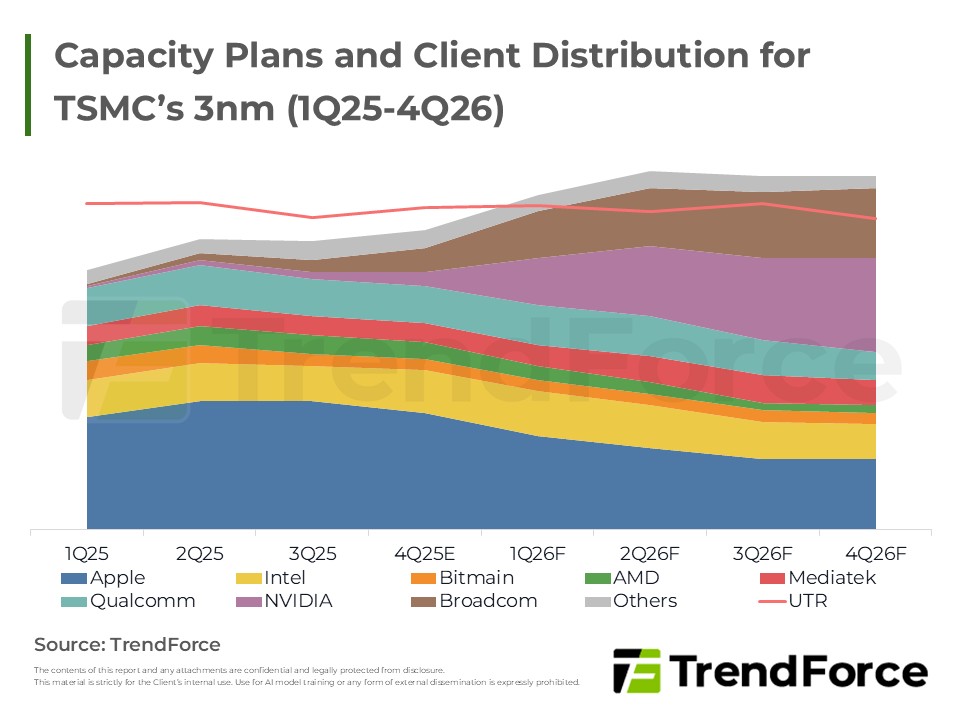
全球晶圓代工市場呈現需求穩健與產能多區佈局並進的情勢,主要廠商持續擴充先進製程與後段封裝能力,同時因應地緣政治與客戶多元佈局,謹慎調整資本與成本,以維持長期穩健成長。
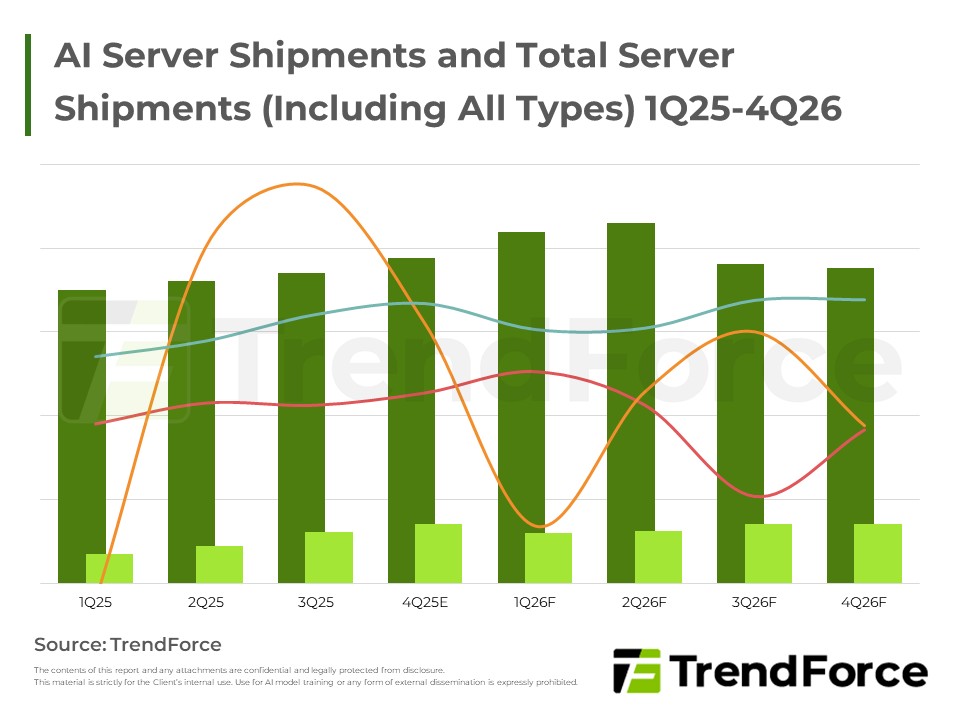
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
中國晶圓廠與格羅方德先進製程擴產與佈局,強調自主供應與跨國投資並進,聚焦長期需求引導下的策略調整及技術演進。
AI伺服器領航成長,雲端擴建推升ODM與散熱鏈。雲商擴GB機櫃與自研晶片並進;AMD放量、Google TPU走強。液冷由L2A轉向L2L,Auras與Fositek加速擴產與整合,供應鏈從機櫃到冷卻系統全面升溫,市場動能延續。
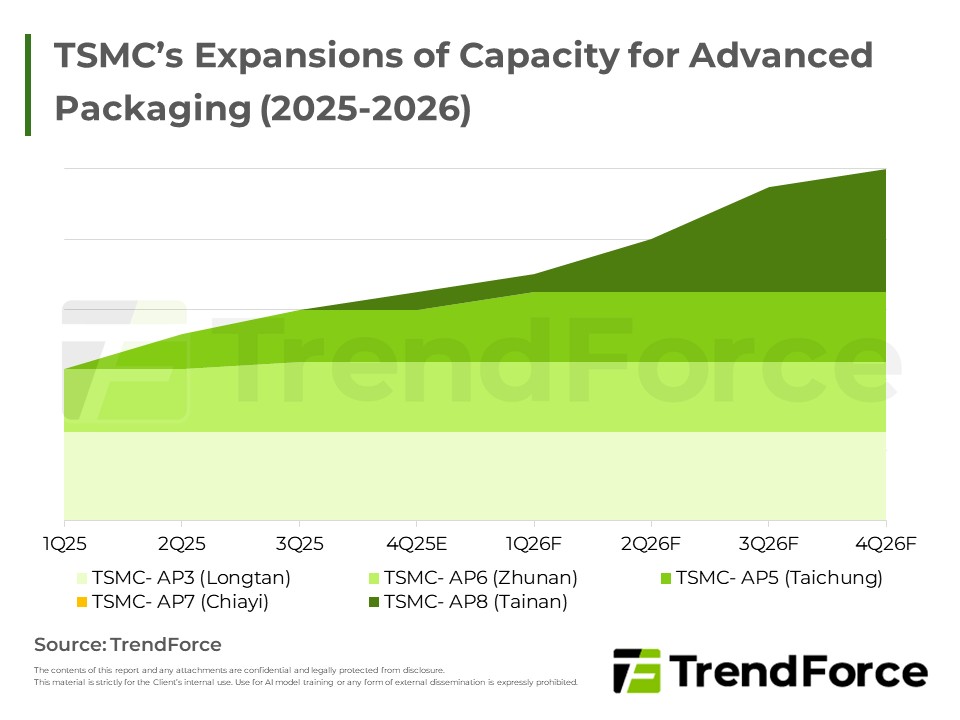
本期Foundry快訊聚焦全球晶圓代工市場動態與供需,評估跨廠良率挑戰、供應鏈變化,指出未來景氣仍具不確定性。
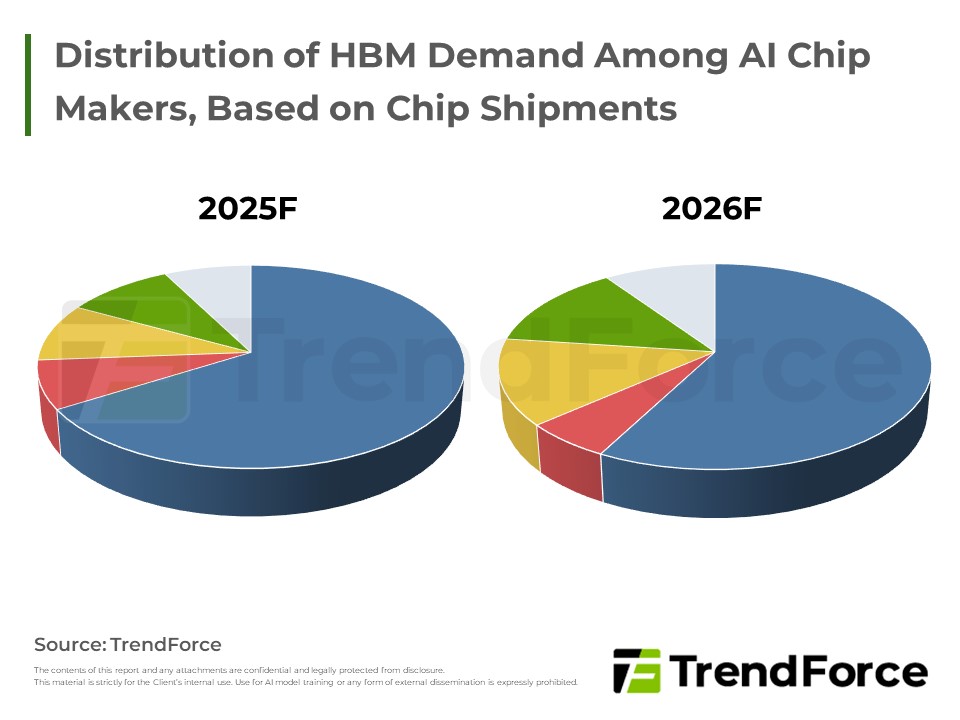
此報告指出,Google、AWS等雲端巨頭對HBM的需求顯著增長,HBM容量與部署在各代晶片上持續提升;META與Huawei逐步成為新興買方,HBM需求預期穩步走高,推動產業景氣改善。

全球AI伺服器市場持續成長,大型雲端供應商加速基礎設施佈建與平臺升級,NVIDIA與自研ASIC拉貨動能提升,區域因素與跨國佈局激勵新技術與策略調整。





