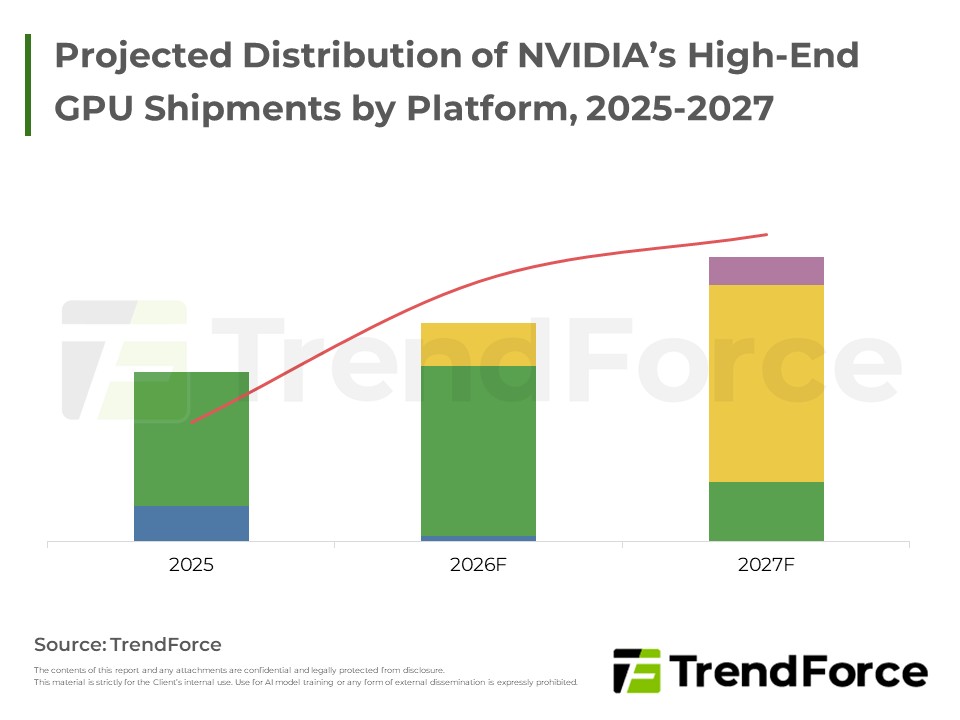
NVIDIA高階GPU出貨以Blackwell系列為主力,Rubin平台因HBM4良率與散熱設計等上游整備議題遞延,預計待明年上半年後逐步放量成為主流,同時HBM持續為AI晶片供給瓶頸。
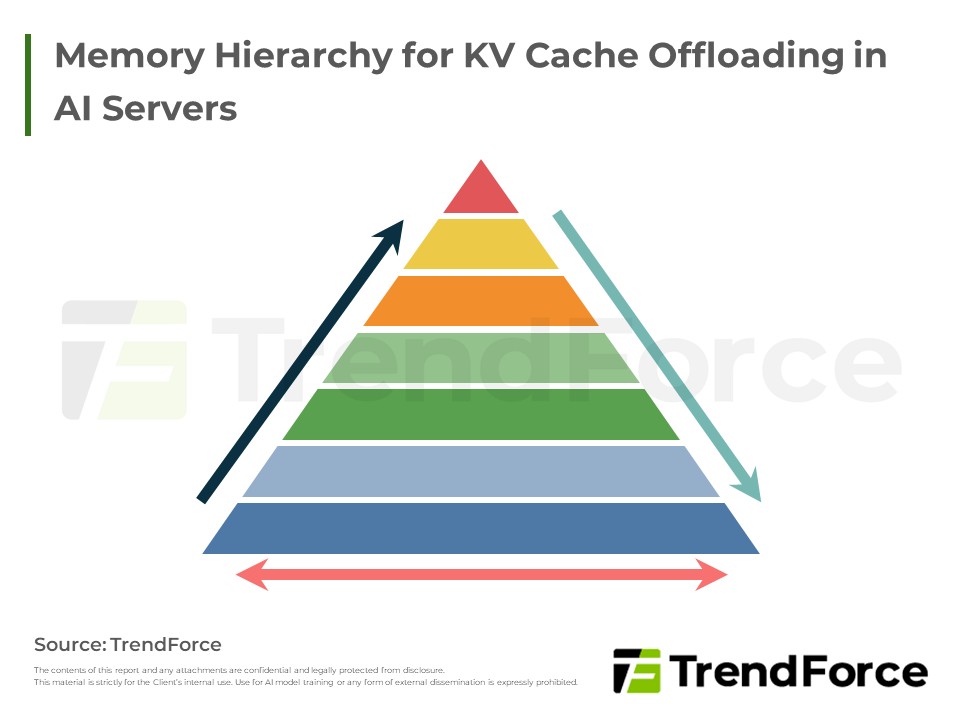
AI晶片業者評估下修HBM容量,衝擊集中於推論階段的KV cache配置,並衍生三種調整方式與對應代價;同時推升KV cache offload的記憶體需求,主流業者仍規劃採用供給穩定的8hi HBM,4hi僅適用特定情境。

北美CSP業者積極推展自研ASIC並與GPU併行部署,帶動先進封裝需求同步升溫;CoWoS-L持續居主流,EMIB-T與FOPLP等新方案加速布局,封裝技術同步朝大尺寸與3D整合方向演進。
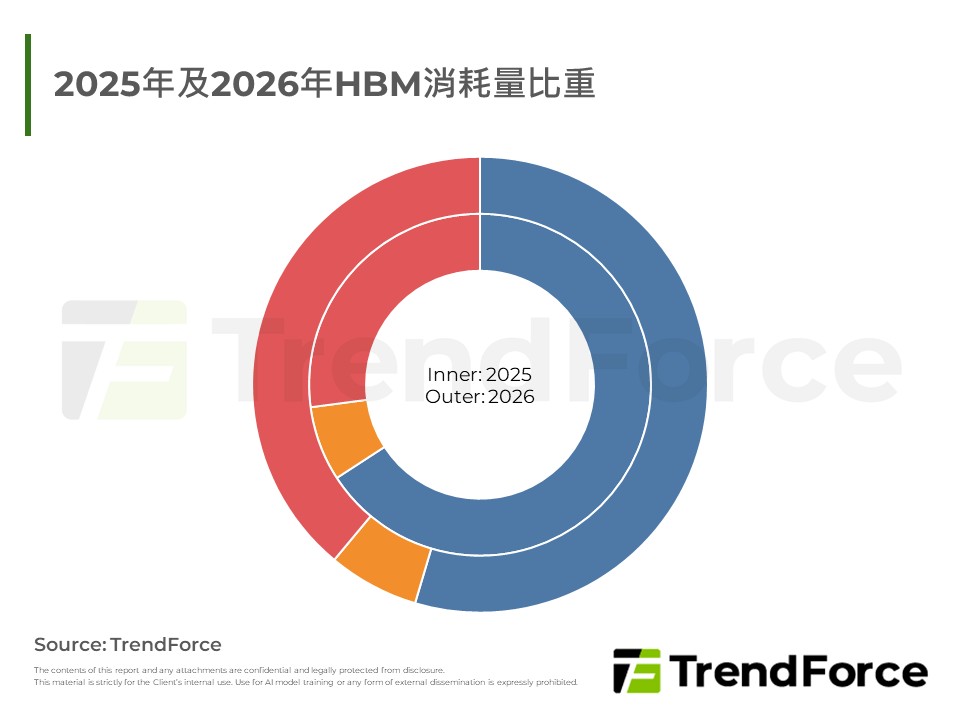
三大供應商HBM出貨與TSV產能同步擴張,市占版圖生變,Samsung急起直追;2026為價格盤整年,2027隨HBM4占比躍升,均價可望顯著攀升,議價天平轉向供應商,HBM營收動能持續走揚。
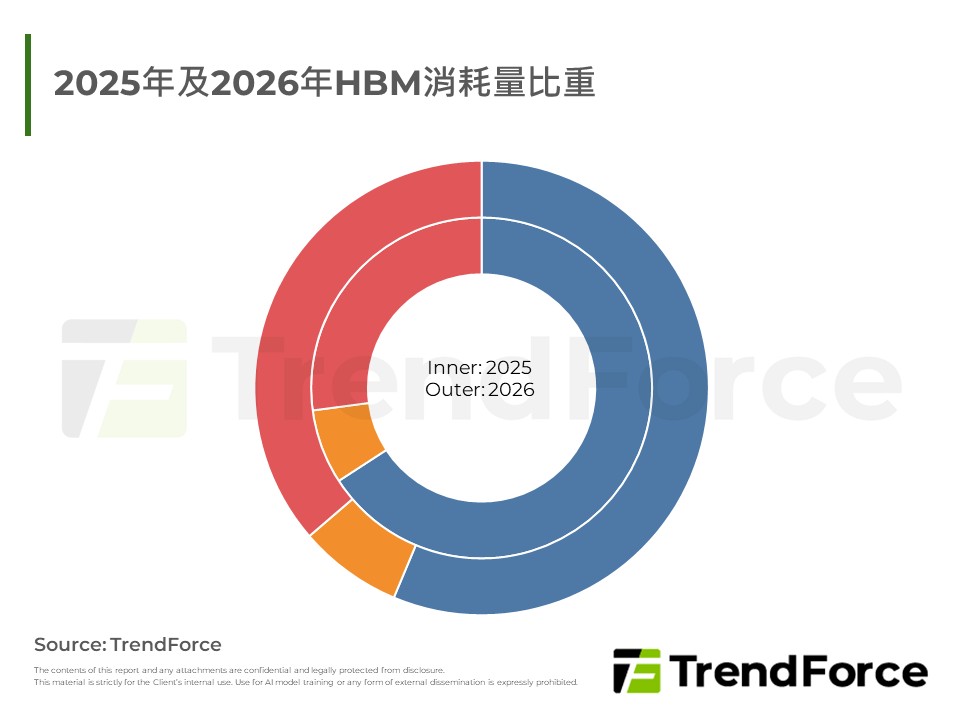
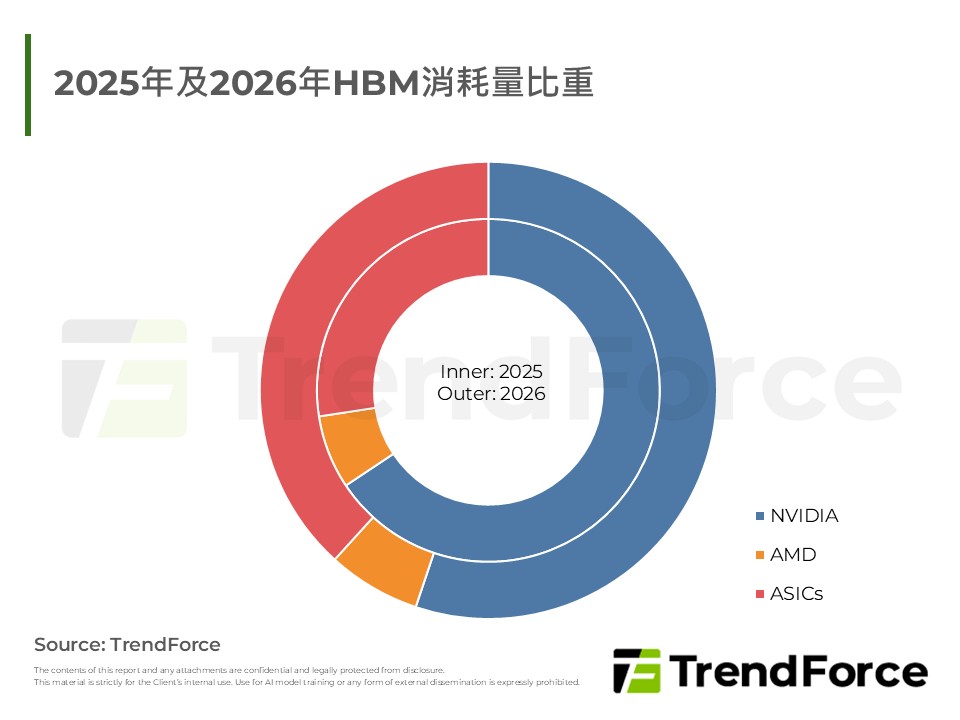
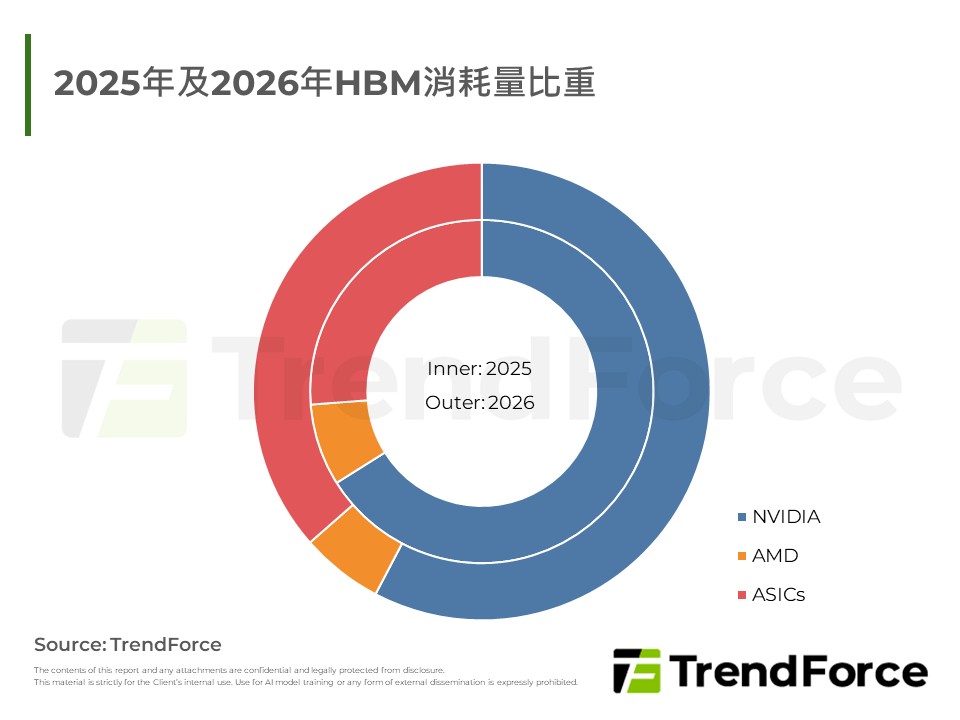
2026年HBM市場延續強勁成長,受惠CSPs與ASIC客戶加單湧入,HBM3e報價意外轉為上修,blended ASP接近持平;SK hynix穩居領先,Samsung在HBM3e新版本與HBM4貢獻下顯著回升,Micron因台灣TSV擴產同步加速。
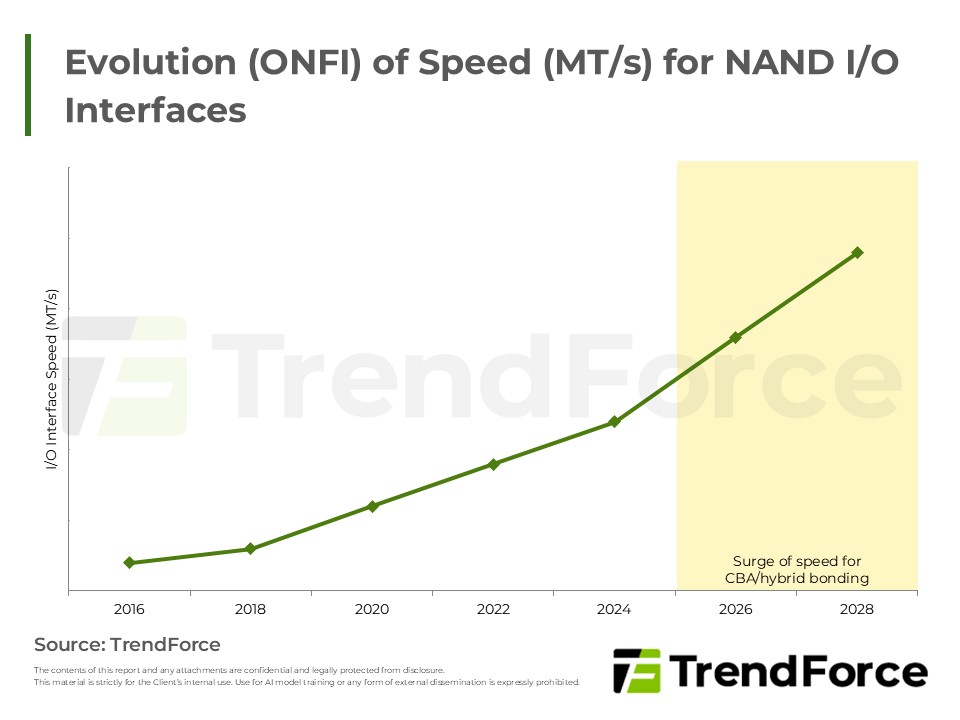
受人工智慧推升,新世代高階NAND成為主流。因傳統垂直堆疊面臨物理極限與效能衰退,產業核心轉向架構創新。透過將邏輯電路與記憶體分離製造並垂直鍵合的異質整合技術,突破傳輸瓶頸,奠定未來競爭優勢。
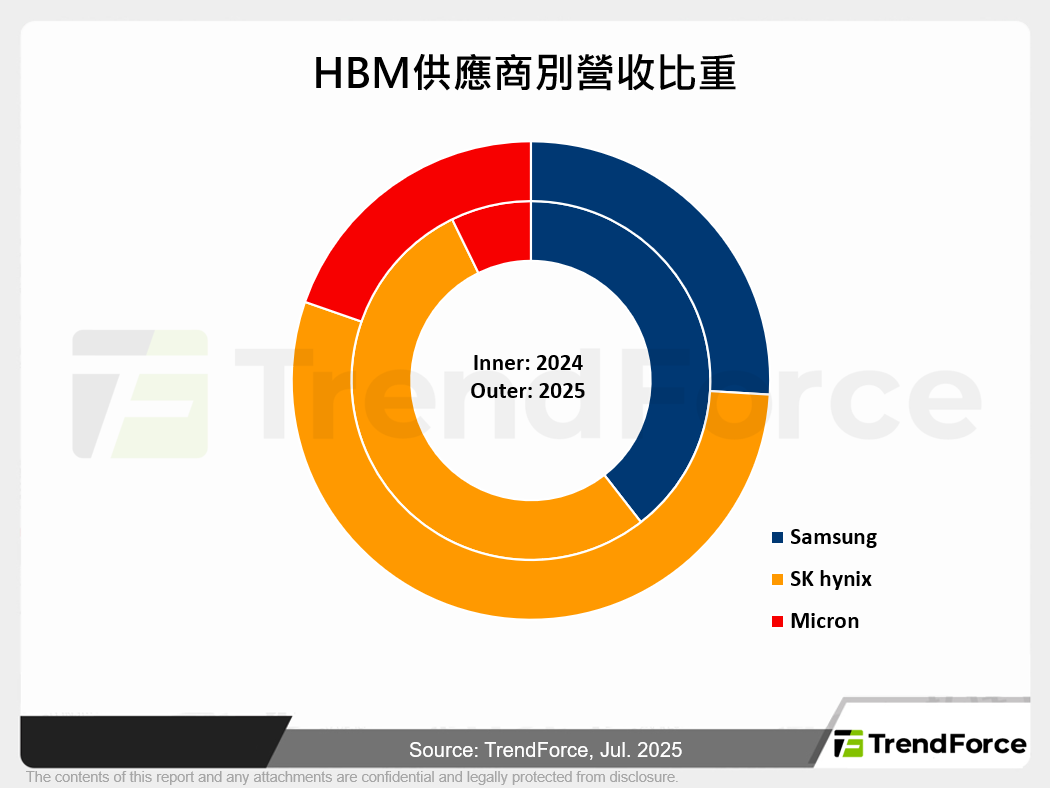
2026年HBM市場持續成長,SK hynix維持市占領先,Samsung受惠於HBM3e回溫與HBM4貢獻,營收與市占顯著復甦,Micron亦積極擴產。雖主流轉向HBM3e及HBM4,但受晶片升級延遲與庫存堆積影響,整體成長增速放緩,供需轉趨收...
報告指出三大廠積極擴充HBM產能,2025年出貨持續上修,SK hynix領先擴產至150K,Micron台灣廠區同步增能,2026年將全面啟動HBM4量產,Samsung重返供應、出貨增幅居首。
報告聚焦於主要廠商HBM產能布局,分析重點廠區擴建及科技趨勢,並說明AI市場推動下的需求變化及年度預測,提供產業策略參考依據。

儘管AI需求有下修疑慮,SK hynix憑穩健需求與良率提升,2025年HBM出貨上修至12.4B Gb...

在HBM生產量中,SK hynix仍舊佔據主導地位,計畫產量將於2025年翻倍,達12.0B Gb,主要來自NVIDIA需求成長所帶動...
根據全球市場研究機構集邦科技TrendForce調查顯示,目前正值4Q24合約價議定的關鍵時期...

在產量分佈中,以SK hynix最多,今年HBM生產量為6.2bn Gb,市占份額為51%,在明年的GPU對應的HBM容量皆有所成長...
隨著數據處理需求的增長,以及資料庫的增加,傳統的DRAM算力已無法滿足現代應用的性能要求...





