TSMC、UMC、Vanguard與PSMC等台系晶圓代工廠因產能供不應求,2H26起陸續推動漲價,且漲幅有望延續至2027年,整體代工報價進入上行周期。
五月快閃記憶體晶圓市場漲勢大幅趨緩。主因在於晶圓價格高昂,導致下游模組廠面臨沉重的成本與資金壓力。在利潤遭到嚴重壓縮且終端需求跟進乏力的情況下,買方拉貨策略轉趨保守觀望,市場呈現價高量縮的橫盤整理格局...
Samsung、SMIC、HuaHong、Nexchip等主要晶圓代工廠在提前備貨浪潮與AI相關需求雙引擎驅動下,總產能利用率普遍拉升並接近滿載,帶動各廠相繼啟動漲價,全年營運動能轉趨樂觀。
台系晶圓代工受惠AI需求暢旺與PC/NB/TV提前備貨,1Q26營運分化但2Q26動能轉強,TSMC加速3nm與先進封裝擴產,同業聚焦特殊製程、Interposer與HBM後段代工。
近期NAND Flash晶圓合約價漲勢顯著收斂。因成本高企且終端消費疲軟,模組廠採購轉趨消極,呈現價高量縮。主流與大容量品項漲幅放緩,僅傳統低容量因供給極缺維持強漲。遇傳統淡季若需求未復甦,價格恐面臨橫盤整理,...
全球晶圓代工版圖加速重塑,三星Taylor新廠即將啟用並獲美系新訂單、中芯持續擴產受惠AI電源IC需求、華虹聚焦差異化定位、晶合攜手CXMT布局HBM邏輯“周邊IC”代工,成熟製程漲價潮蔓延至中系同業。
台系晶圓代工廠面臨產能結構性調整,TSMC“十二吋”成熟製程啟動整併、UMC八吋跟進漲價,Vanguard擴產方向轉移“至著重點電源管理“,PSMC產品組合往高附加值製程移動,整體產業供需持續重組。
因原廠嚴控產能與AI需求強勁支撐,近期NAND Flash晶圓價格續漲但呈結構性分化。MLC受停產效應致供應緊縮,價格飆升最猛;TLC高容量受原廠保守策略影響漲勢收斂;QLC則穩健上行。預期供應吃緊將支撐後市價格溫和持續...
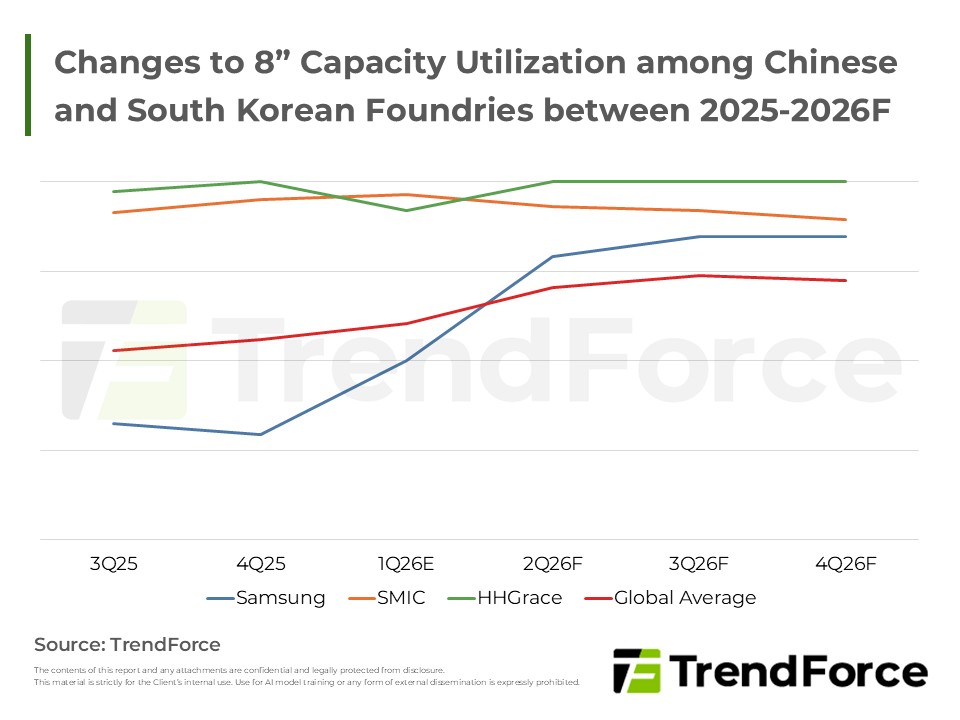
三星加速縮減成熟產能並調漲滿載的先進製程報價。中系晶圓代工廠則受惠供應鏈轉單與零組件成本看漲引發的提前備貨潮,成熟產能居高不下,短缺產能亦啟動漲價;同時中系大廠基於國產化趨勢持續積極擴建新廠。
TSMC因應強勁需求,全面加速海內外先進製程與封裝擴建;UMC與客戶合作製程雖微延遲仍推進送樣,並佈局矽光子;Vanguard全面調漲代工價並評估海外擴張;PSMC深化與記憶體廠合作,藉整併產線與漲價優化獲利。
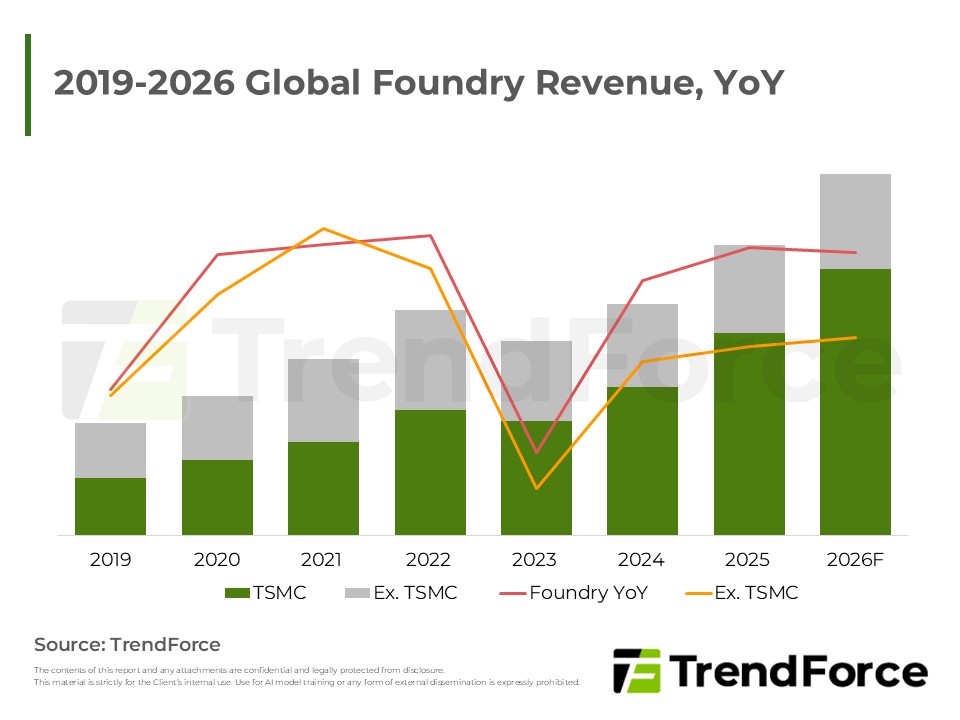
受惠AI強勁需求,2026年晶圓代工產值將顯著增長。先進製程與封裝產能全線滿載,帶動代工價格上調;八吋廠因大廠減產及AI電源IC需求而轉趨緊俏。反觀十二吋成熟製程受消費電子疲弱影響,動能受限。市場呈現先進與八吋...
晶圓代工市況分歧,三星加速美國擴產惟先進製程良率遇瓶頸;陸系業者受記憶體漲價壓抑消費電子需求,成長普遍放緩,僅華虹受惠 AI 電源管理晶片動能較佳。格羅方德則因應地緣政治與新技術需求,大幅增加資本支出推動...
2026年2月NAND Flash Wafer因原廠控產維持高價,惟下游抵觸使漲幅收斂。AI與企業級需求支撐主流規格,MLC則受停產效應影響,供貨稀缺而領漲。市場轉入高檔震盪,後市關注AI動能能否抵銷消費端疲軟,延續漲勢面臨挑戰...
Samsung憑藉先進製程與美廠重啟重返成長;SMIC與Nexchip積極優化高壓製程爭取訂單,惟成熟製程價格承壓;HuaHong透過廠區產能調配提升效率;其餘陸系代工廠擴產進度放緩且面臨技術挑戰。整體市況呈現先進製程復甦強...
2026年1月NAND Flash受AI及企業級需求支撐,加上原廠嚴控產能,呈現賣方主導的量縮價揚格局。TLC與QLC穩健上漲,MLC則因臨近終止出貨期限,漲勢最為顯著。儘管消費市場疲弱,但結構性需求使價格難以回檔。





