TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
JEDEC正式定義SPHBM4標準,藉重新設計介面架構,使HBM得以直接封裝於載板、擺脫與interposer的綑綁,兼顧頻寬與佈局彈性,惟延遲與功耗仍為挑戰,量產時程尚待原廠與載板技術同步成熟。
隨著全球算力擴張,傳統電纜面臨散熱與能耗瓶頸。新興的微型發光二極體共同封裝光學技術,憑藉微米級尺寸與極低功耗優勢,成為資料中心短距高速傳輸的理想替代方案。儘管面臨製程與既有技術的激烈競爭,在供應鏈聯盟...
隨CSP資本支出強勁增長,2026年伺服器與AI伺服器出貨動能同步走揚,晶片廠上修出貨預估,ODM廠加速轉向整櫃系統,液冷散熱供應鏈同步受惠成長。
受惠於人工智慧基礎建設,伺服器儲存需求獨強,原廠將產能與先進製程全面向其傾斜。相對地,消費性電子因成本高企、通膨及供應受擠壓而需求疲弱。合約市場漲幅因買方抵制而顯著收斂,現貨市場持續低迷,整體市場供需...
2026年AI晶片市場需求強勁,出貨顯著成長,高階AI晶片占主導地位。NVIDIA持續領先,ASIC占比擴大,液冷滲透加速,整體AI server及產值均創歷史新高。
光子封裝躍升為人工智慧基建核心,焦點從元件效能轉向量產與系統整合。光電共封裝、可拆卸光學介面與玻璃基板正突破製造瓶頸。未來競爭關鍵在於異質平台整合與生態系建構能力。
受惠AI伺服器需求,第三季記憶體合約價維持漲勢。惟受基期已高、消費電子端成本達極限與需求下修影響,整體漲幅將收斂。
面對未來供不應求的市場格局,伺服器記憶體買方補庫存意願強烈,原廠議價能力隨之提升。儘管部分長期協議的天花板價格機制限制了均價漲幅,但在現貨與追加需求帶動下,合約價仍將維持逐季上漲的走勢。
隨AI與高功耗伺服器發展,資料中心由氣冷加速轉向水冷。NVIDIA積極推動整櫃式液冷方案,帶動電源機櫃與散熱系統升級。台美大廠積極布局高壓電源、備援電池與核心熱交換組件,隨大型雲端服務商落地與驗證,供應鏈將迎...
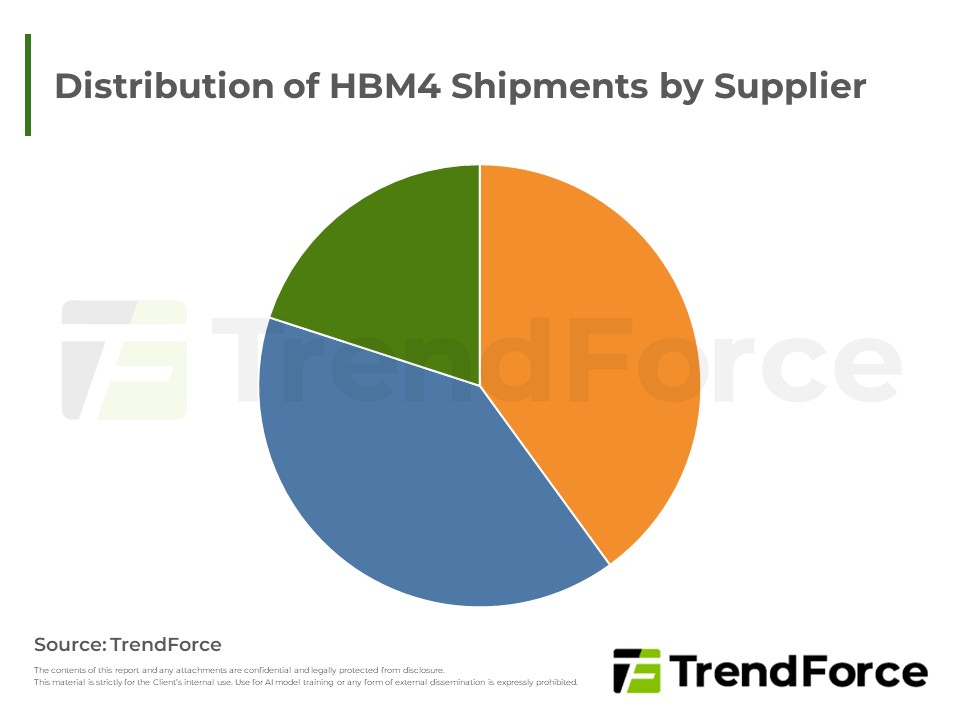
三大HBM4原廠驗證進度出現分歧,Samsung領先出貨帶動市占大幅提升,SK hynix因延遲下修出貨,Micron影響有限,2026年HBM4市占格局顯著重組。
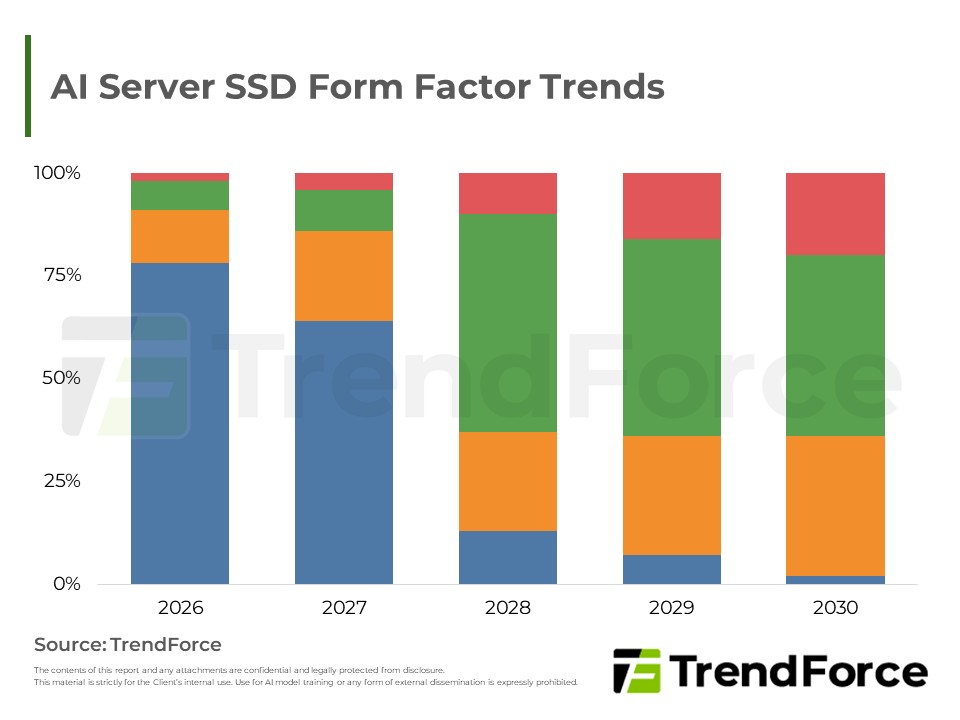
隨AI算力與功耗飆升,傳統儲存規格面臨散熱與風道瓶頸。產業巨頭正全面推動新型刀片式規格,優化空間並放大散熱面積。雖然既有主流架構因商業現實短期內仍為出貨大宗,但隨著次世代平台與高速介面普及,新型規格將全...
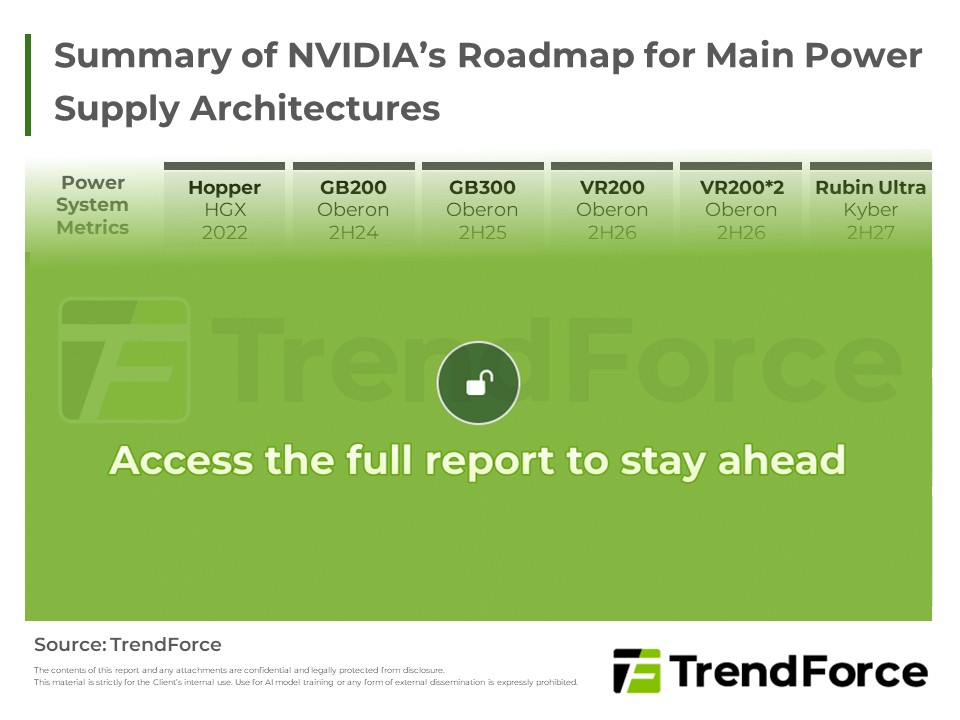
NVIDIA逐步推進800V HVDC Power Rack方案,VR200世代仍以In Rack PSU為主,Rubin Ultra起才將大量採用;與此同時,北美資料中心因電網與設備交期瓶頸,建置進度面臨遞延風險。
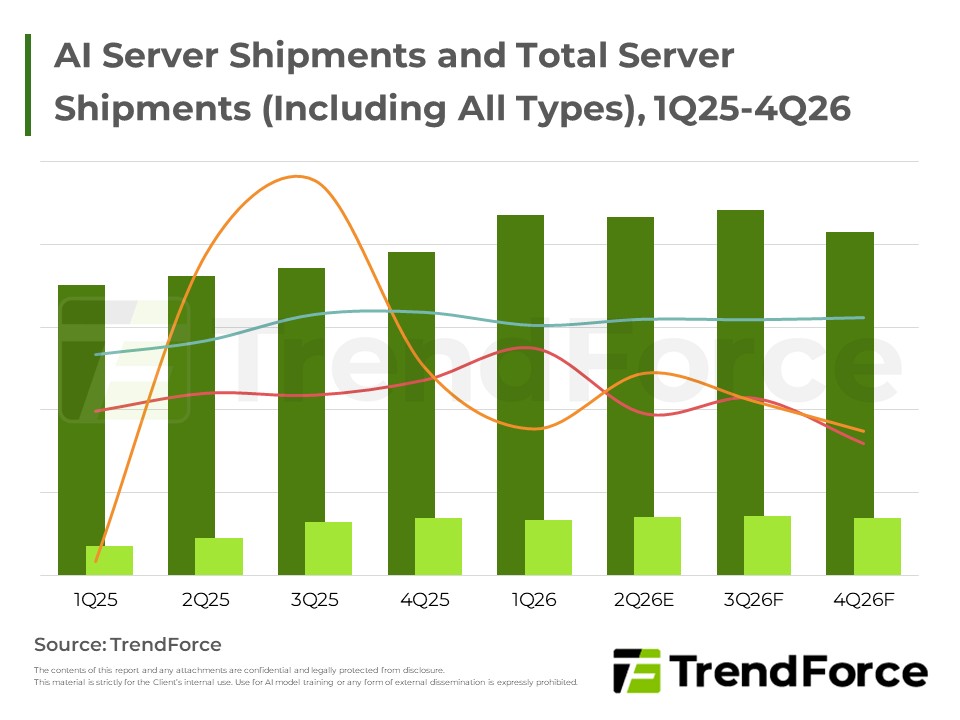
2026年全球伺服器市場在北美與中系CSP擴大CAPEX驅動下加速成長,AI伺服器整櫃需求顯著升溫,各大業者積極推進自研晶片布局,推升全年伺服器出貨增速大幅超越原先預估。
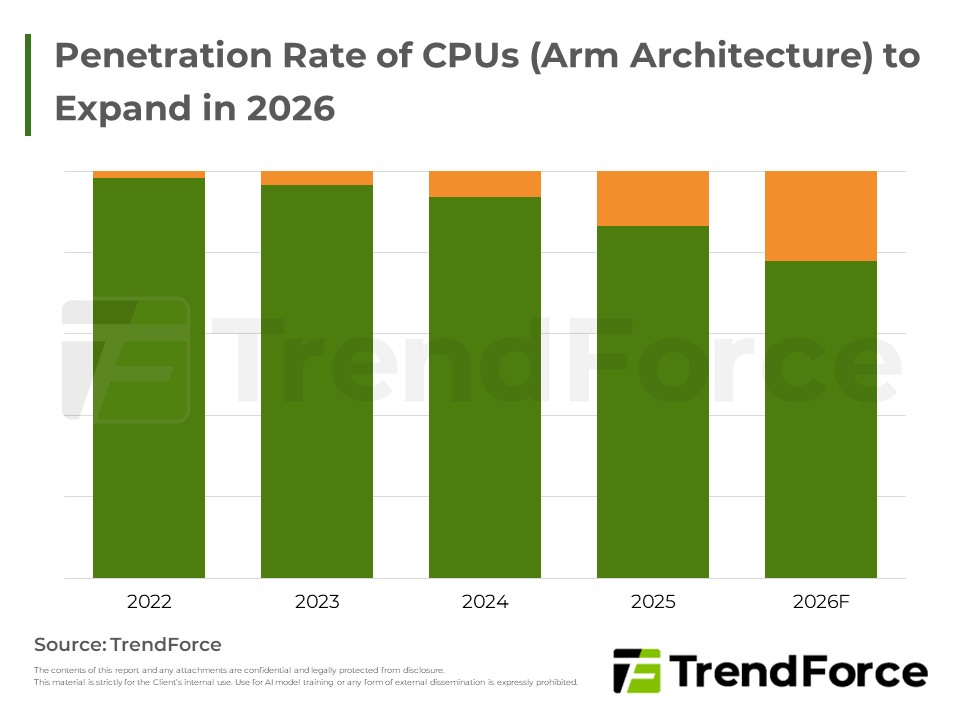
AI應用由訓練轉向推論與Agentic AI,推動Server CPU由輔助元件升級為核心調度樞紐,ARM與x86架構同步受惠,全球Server CPU市場將迎來AI驅動的新一輪成長週期。
2026年是AI資料中心光互連由導入轉量產的分水嶺。真正放量不在Scale Out的CPO交換機,而在GPU scale-up;競爭也從PIC代工,升級為PIC、EIC、封裝、雷射與耦光整合的光引擎平台之爭。量產勝負取決於良率、可維修連接...