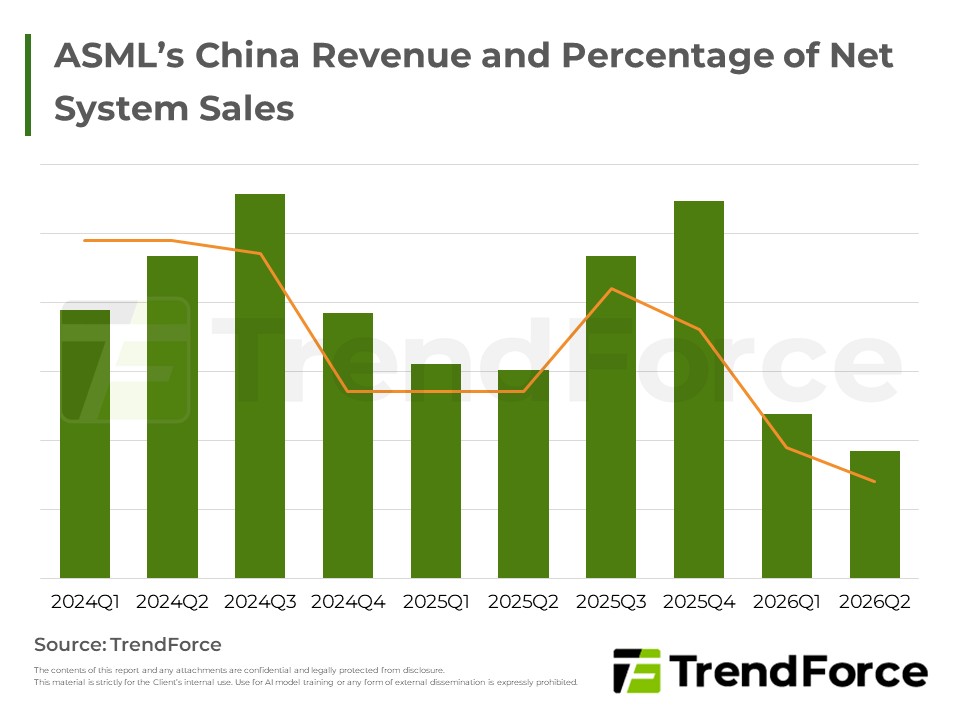
中國在政策與資金扶持下加速曝光機自主研發,雖受限於良率與生態系尚不成熟,短期難撼動ASML壟斷地位;但其餘成熟製程領域的整合與市占提升,已對歐美日設備廠構成實質壓力,長期營收版圖預期持續遭侵蝕。
日本熊本規模地震重創TSMC熊本廠JASM,廠內緊急停機並撤出人員,所幸災損可控,預計短期內陸續復線,對TSMC整體營運與客戶供貨影響有限,但Sony相關晶片出貨恐略有遞延。
AI伺服器需求帶動晶圓代工版圖轉變,三星聚焦矽光子與先進製程、同步縮減八吋產能;中芯轉向記憶體與先進封裝;華虹與華力擴充功率元件與封裝產能;晶合受惠成熟製程吃緊調漲報價;其他代工廠亦積極布局電源管製程與...
TSMC積極布局先進製程廠房與跨廠產能調度,UMC矽光子新客戶開案增溫並迎來成熟製程轉單契機,Vanguard評估新一輪漲價並改善新加坡廠稼動率,PSMC同步推進矽電容與邏輯製程技術開發,四大代工廠均展現長期產能佈局企...
AI相關需求強勢擴張,持續排擠成熟製程既有產能配置,推動八吋與十二吋代工報價啟動漲價,並有望延續至2027年。

2026年Foundry市場成熟製程漲價趨勢明確,Samsung、SMIC、HHGrace、Nexchip等廠商相繼調漲八吋及十二吋報價,AI應用帶動先進製程外溢訂單,競爭格局重組持續演進。

1Q26全球前十大晶圓代工產值季增,受惠AI先進製程訂單暢旺及TV、PC/NB供應鏈提前備貨雙重驅動,整體產業淡季不淡,台積電市占進一步擴大穩居龍頭,Nexchip排行創歷史新高。

TSMC、UMC、Vanguard與PSMC等台系晶圓代工廠因產能供不應求,2H26起陸續推動漲價,且漲幅有望延續至2027年,整體代工報價進入上行周期。

Samsung、SMIC、HuaHong、Nexchip等主要晶圓代工廠在提前備貨浪潮與AI相關需求雙引擎驅動下,總產能利用率普遍拉升並接近滿載,帶動各廠相繼啟動漲價,全年營運動能轉趨樂觀。

台系晶圓代工受惠AI需求暢旺與PC/NB/TV提前備貨,1Q26營運分化但2Q26動能轉強,TSMC加速3nm與先進封裝擴產,同業聚焦特殊製程、Interposer與HBM後段代工。
Intel 18A製程良率提前達標,14A獲特斯拉訂單,成熟製程外部客戶回流。宜聚焦利基小尺寸邏輯晶片與EMIB、Foveros先進封裝,搭配PowerVia技術,望重塑晶圓代工競爭版圖。
AI and data centers drive record IC sales. Despite mobile risks from higher memory costs, custom chips and network upgrades ensure future growth.
成熟製程供需格局正歷經結構性轉變,大廠啟動減產並調整產品組合,搭配AI伺服器與電源管理需求爆發,帶動八吋與十二吋產能利用率回升,代工廠相繼釋出漲價訊號,Tier 2業者則受惠轉單效應,產業氛圍由低迷轉向正向。
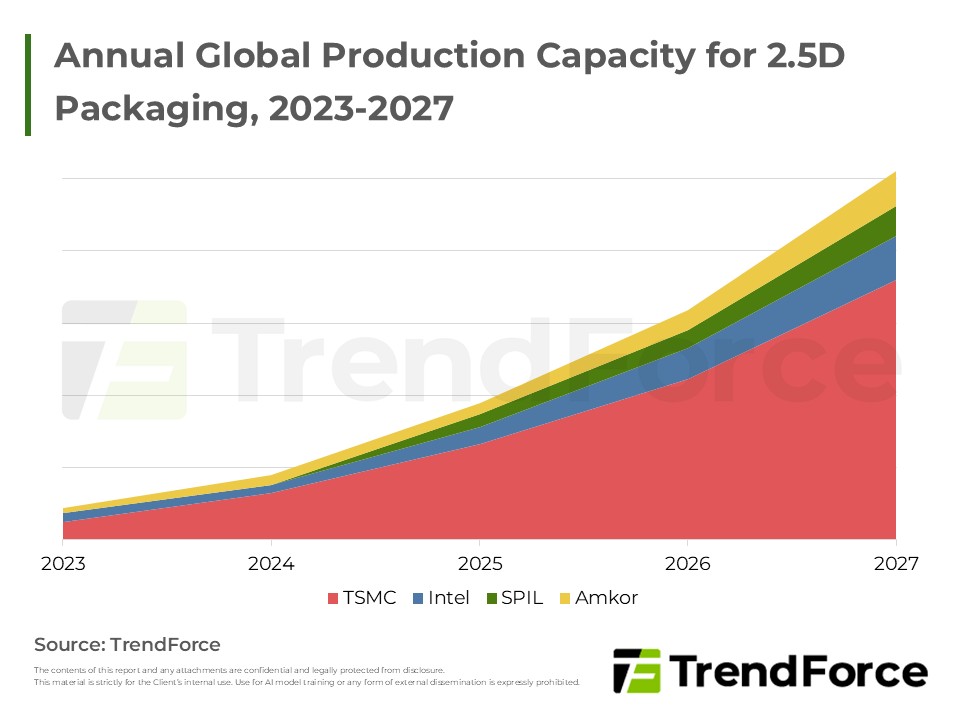
AI算力需求爆發推動半導體供應鏈重組,先進製程與封裝產能成為稀缺資源;輝達憑藉供應鏈掌控力提早鎖定關鍵產能,形成得產能者得天下的競爭格局,產業已演變為全面軍備競賽。

全球晶圓代工版圖加速重塑,三星Taylor新廠即將啟用並獲美系新訂單、中芯持續擴產受惠AI電源IC需求、華虹聚焦差異化定位、晶合攜手CXMT布局HBM邏輯“周邊IC”代工,成熟製程漲價潮蔓延至中系同業。


