
台系晶圓代工廠面臨產能結構性調整,TSMC“十二吋”成熟製程啟動整併、UMC八吋跟進漲價,Vanguard擴產方向轉移“至著重點電源管理“,PSMC產品組合往高附加值製程移動,整體產業供需持續重組。
中國在政府大力補貼下,半導體設備商在成熟製程取得顯著進展,部分廠商開始進入先進製程領域;然而技術生態系不完整與地緣政治制約,使其長期擴張空間受到嚴重壓縮。

三星加速縮減成熟產能並調漲滿載的先進製程報價。中系晶圓代工廠則受惠供應鏈轉單與零組件成本看漲引發的提前備貨潮,成熟產能居高不下,短缺產能亦啟動漲價;同時中系大廠基於國產化趨勢持續積極擴建新廠。

TSMC因應強勁需求,全面加速海內外先進製程與封裝擴建;UMC與客戶合作製程雖微延遲仍推進送樣,並佈局矽光子;Vanguard全面調漲代工價並評估海外擴張;PSMC深化與記憶體廠合作,藉整併產線與漲價優化獲利。
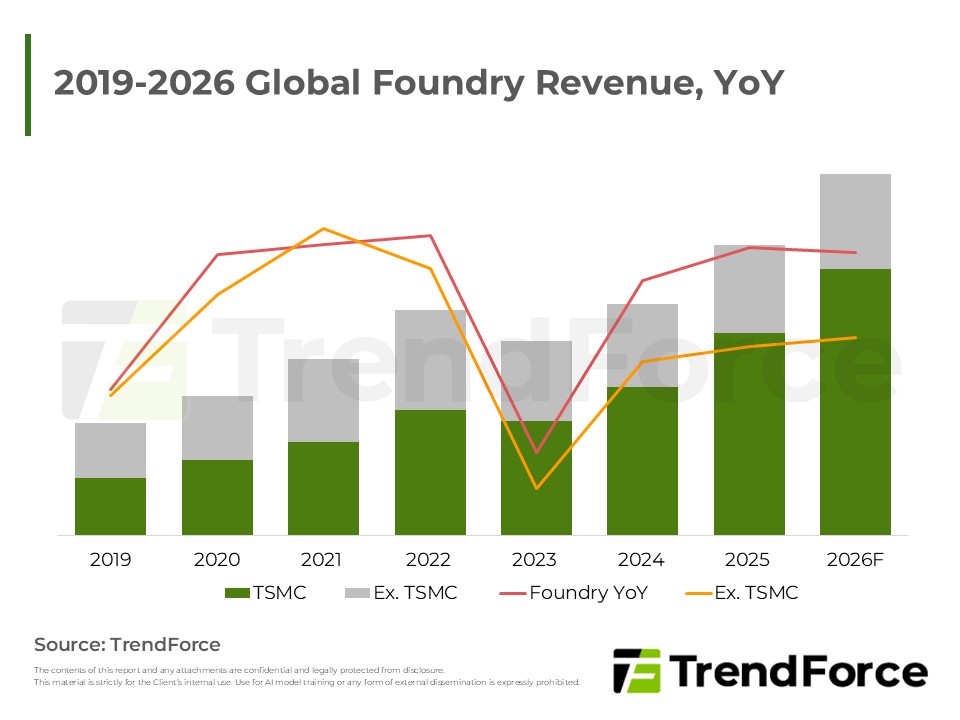
受惠AI強勁需求,2026年晶圓代工產值將顯著增長。先進製程與封裝產能全線滿載,帶動代工價格上調;八吋廠因大廠減產及AI電源IC需求而轉趨緊俏。反觀十二吋成熟製程受消費電子疲弱影響,動能受限。市場呈現先進與八吋...

受惠AI與智慧手機新品動能,2025年全球晶圓代工產值創新高,台積電憑藉先進製程擴大市占領先。展望2026,漲價預期雖引發供應鏈提前備貨,但AI算力仍是主要成長引擎,需留意下半年消費市場需求續航力。

晶圓代工市況分歧,三星加速美國擴產惟先進製程良率遇瓶頸;陸系業者受記憶體漲價壓抑消費電子需求,成長普遍放緩,僅華虹受惠 AI 電源管理晶片動能較佳。格羅方德則因應地緣政治與新技術需求,大幅增加資本支出推動...
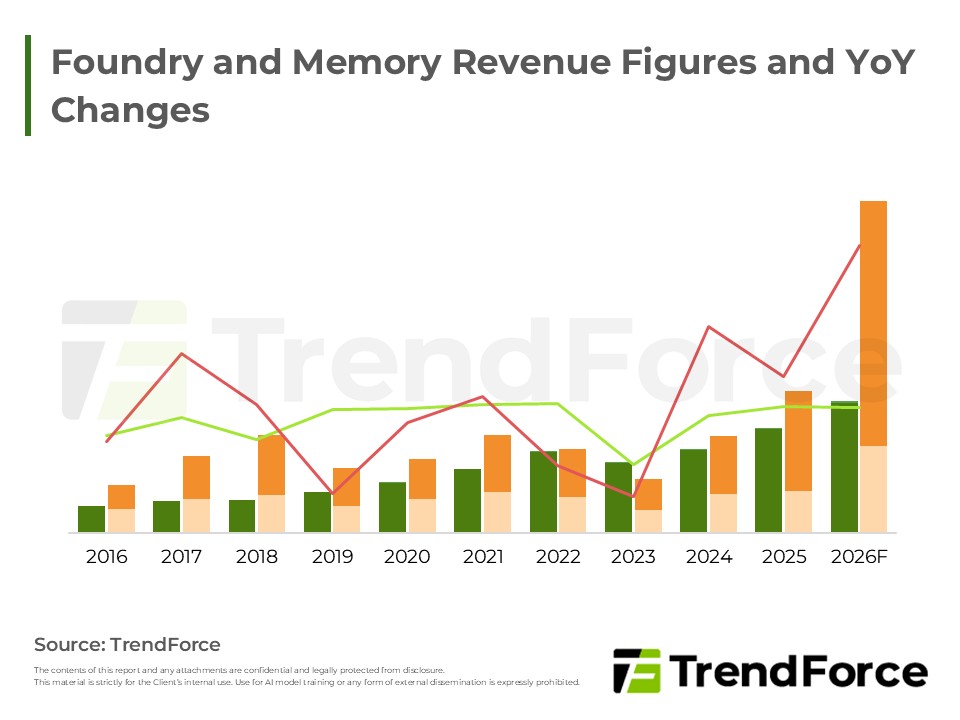
AI帶動HBM與存儲單價回升,使記憶體產值超越並領先晶圓代工。反觀晶圓代工受成熟製程疲軟與擴產受阻影響,增長放緩。在空間受限下,記憶體憑藉高效產出與價格彈性,成為產業增長主軸。

Samsung憑藉先進製程與美廠重啟重返成長;SMIC與Nexchip積極優化高壓製程爭取訂單,惟成熟製程價格承壓;HuaHong透過廠區產能調配提升效率;其餘陸系代工廠擴產進度放緩且面臨技術挑戰。整體市況呈現先進製程復甦強...
Benefiting from demand for AI data centers and devices, operations show strong recovery momentum. However, geopolitical risks and high inflation may raise supply chain costs, weakening consumer power...

AI浪潮推升台積電擴產並調升長期展望。世界先進受惠電源管理需求,稼動率與價格齊揚。聯電維持穩健增長;力積電則藉記憶體回升帶動產能利用率走強。

受台積電與三星加速減產八吋產能,加上 AI 功率元件需求增長及供應鏈恐慌性備貨影響,全球八吋晶圓供需結構轉趨緊俏。產能利用率顯著回升,促使中、韓、台系各大代工廠啟動漲價策略。

Intel積極擴張美、韓、馬來西亞先進封裝產能以爭取CSP訂單,但在良率及垂直整合服務上仍落後台積電。儘管EMIB面臨對準等技術挑戰,且外部客戶良率待觀察,但隨著AI市場擴大,雙方皆有發展空間,非零和競爭。

Samsung 2026年聚焦先進製程,產能利用率將滿載;SMIC因需求熱絡全面調漲八吋與記憶體代工價;HuaHong擴充產能並推進特色製程平台;GlobalFoundries開發車用BCD與22nm Bulk CMOS新技術爭取訂單;Nexchip受惠國產替代...

台灣近期地震雖致北部晶圓代工及記憶體廠短暫停機與少量晶圓報廢,但各廠無重大機台災損,且具產能餘裕可補投彌補。經評估,整體復機狀況良好,對產業營收與產出之實質影響甚微,營運表現維持在可控範圍內。


