TrendForce 提供 AI 伺服器與資料中心產業研究報告,聚焦 GPU 伺服器出貨、CSP 資本支出與液冷散熱動態。
研究報告涵蓋 GPU 伺服器與 ASIC 伺服器出貨預測、CSP 資本支出走向與超大規模資料中心建設動態;深入追蹤 HBM(含 HBM3e、HBM4)供需平衡、市場定價與供應商競爭格局;同步分析液冷散熱滲透率、光互連(CPO)量產進程、伺服器 CPU 需求演變,以及 Server DRAM 與 DIMM 合約價格月度追蹤。
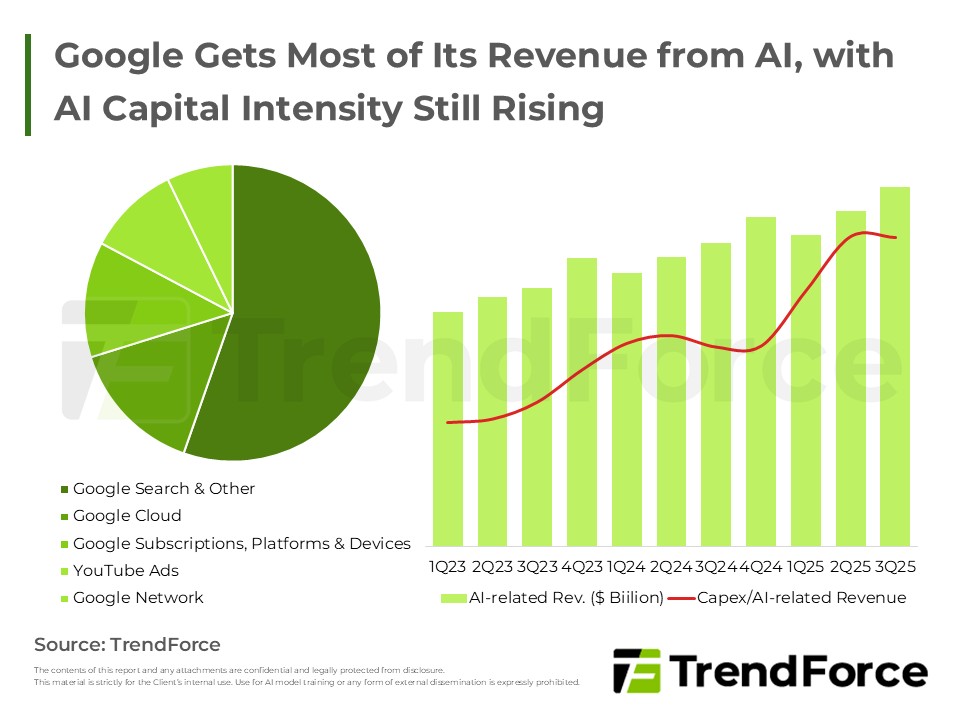
Google與Amazon憑藉自研晶片優勢,在AI算力成本效益上領先同業。Google採短期高強度建置策略以消化積壓訂單;Amazon則依靠零售現金流支撐極高的AI資本密集度,構築資料中心霸權。兩者皆致力於將技術優勢轉化為實體壁...
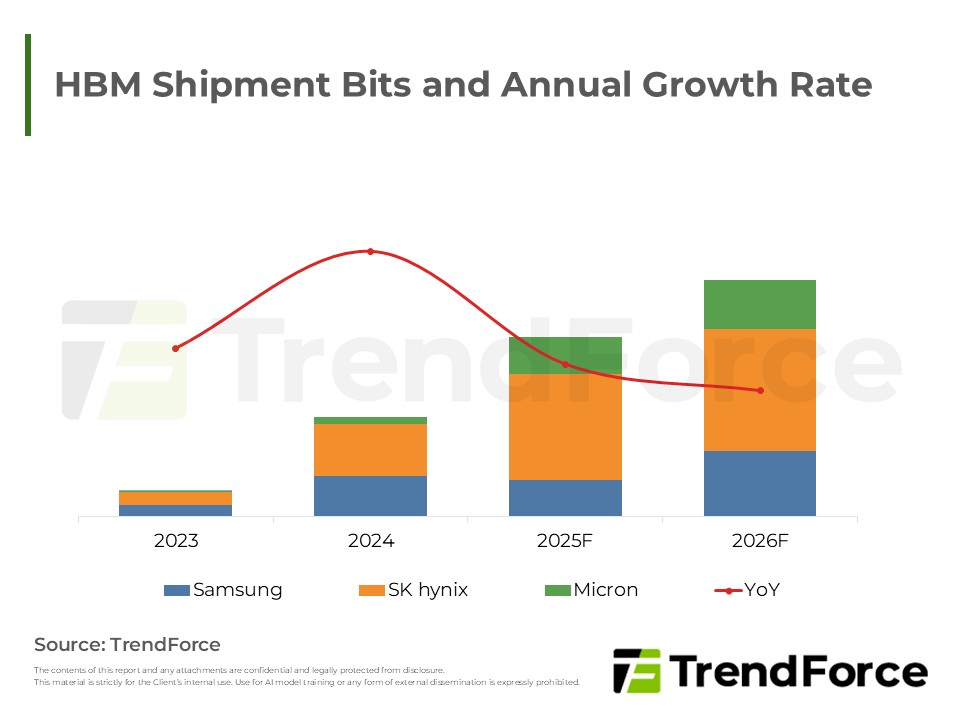
美國資料中心建設帶動DDR5等傳統DRAM需求,價格漲勢強勁。未來供應商將依賴HBM4及資料中心DRAM雙引擎支撐獲利。隨著標準型記憶體價格回升與HBM價格動態調整,整體營收結構與獲利模式將產生變化。

隨著雲端大廠加速自研CPU部署及NVIDIA推動整合式方案,Arm架構正逐步侵蝕x86伺服器市場優勢。受惠於針對AI與雲端優化的Neoverse平台,加上軟硬體生態整合成熟,Arm將成為資料中心硬體架構不可逆的重要發展趨勢。
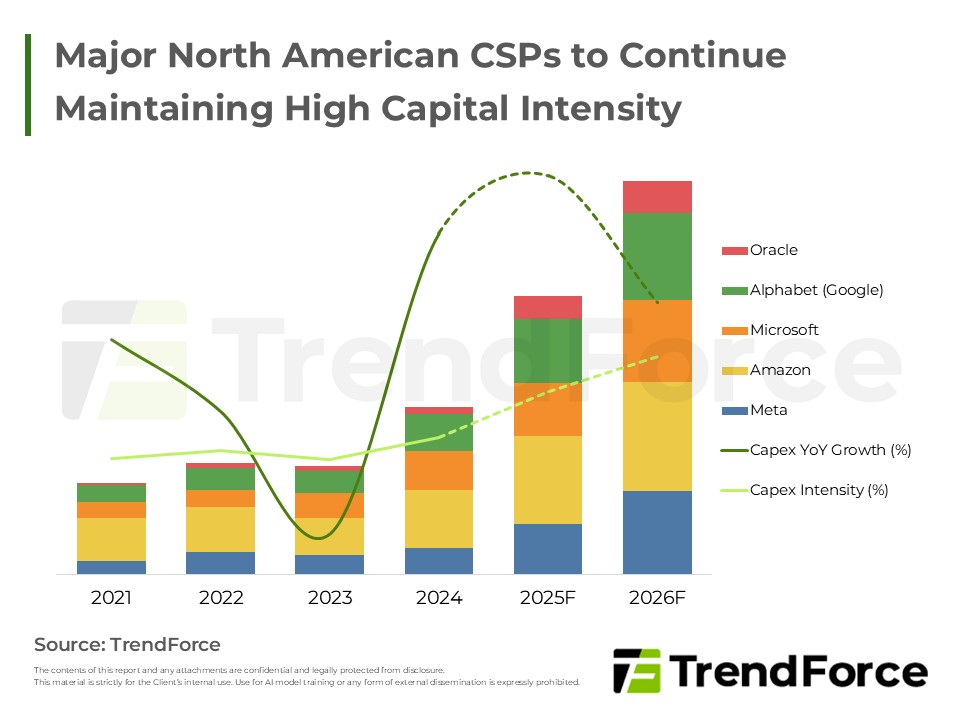
北美CSP業者為爭奪AI主導權,確立2026年為GW級資料中心元年。在寧願過度投資的戰略下,AI伺服器與能源需求將爆發性成長。OpenAI更推動Stargate計畫,轉型為基礎設施共同建設者,深度參與園區開發,引領產業結構性轉...
2025年伺服器DRAM合約價格大幅上升,主因供應緊張及原廠庫存低水準下調漲幅度。雲端服務商、OEMs均積極接受價格調升,預期2026年需求續增,原廠加速擴產應對,未來供給動態需持續關注。
本報綜述顯示伺服器市場受AI需求推動,雲端與企業佈建加速,核心聚焦GB機櫃與整櫃方案,並藉由與NVIDIA等伙伴合作強化超算與資料中心佈局,市場動能預期持續成長。
2025年第四季全球伺服器市場動態與2026年展望
TrendForce顯示AI應用促使Server對DRAM需求增加,導致產能緊張。三星、SK hynix與美光計劃擴大DRAM生產以應對未來幾年需求,預期2026年DRAM市場仍供不應求。

本報告聚焦NVIDIA資料中心成長與整櫃解決方案趨勢,強調以大型架構與液冷為核心的創新動力,並留意地區市場與風險。
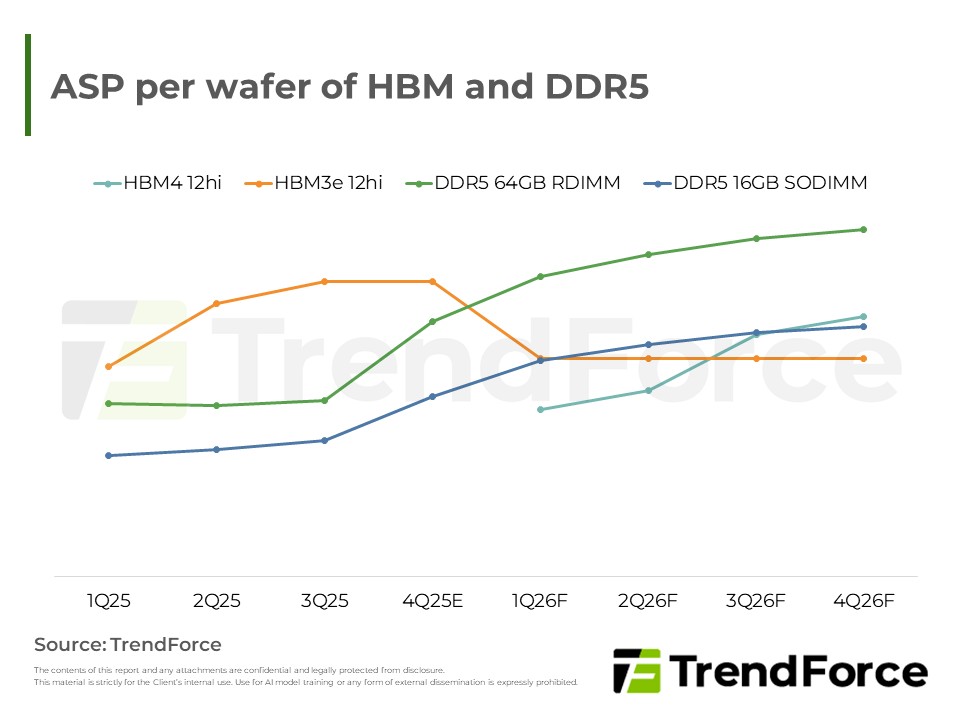
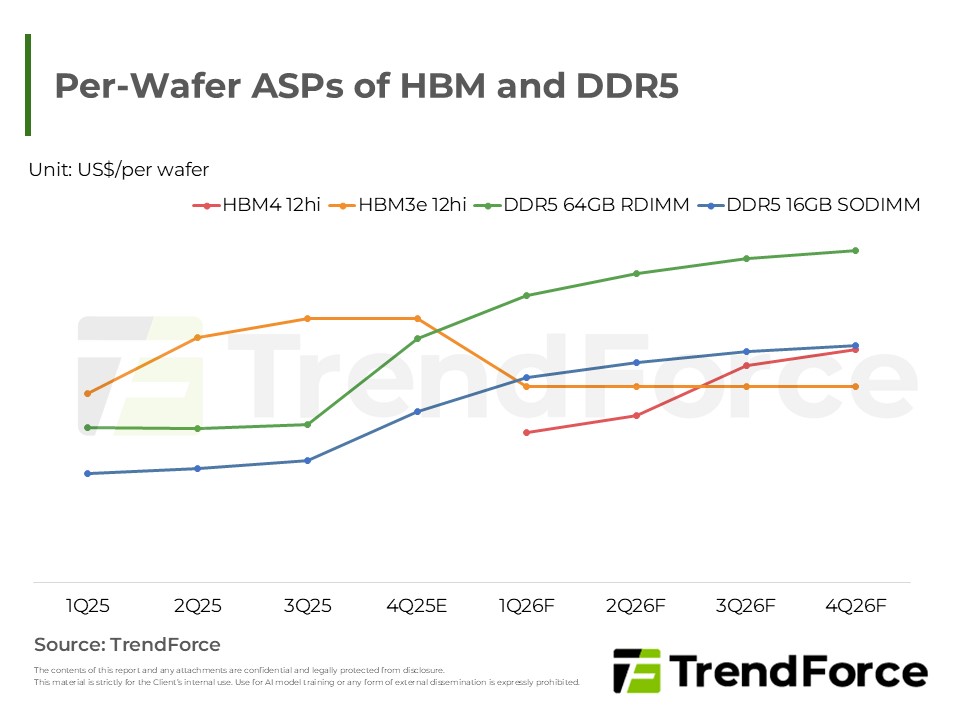
AI與資料中心帶動先進記憶體需求高漲,產能瓶頸推升以晶圓為定價錨;HBM仍緊俏但議價分化,原廠在DDR5與HBM間動態調配,追加需求不排除轉向漲價。
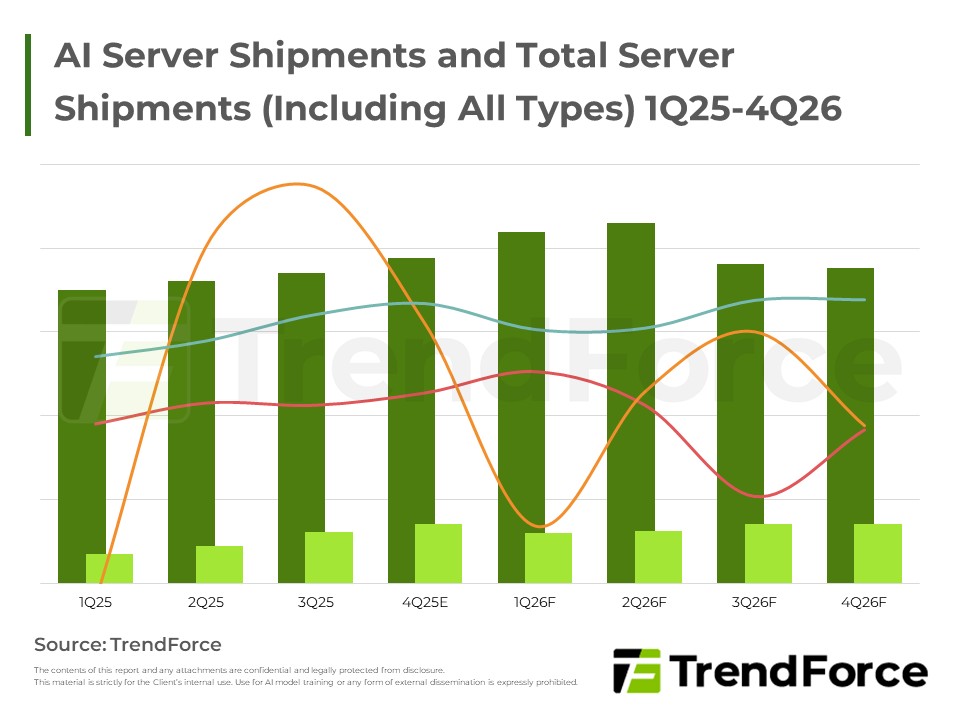
本報告指出 AI 投資推動雲端與伺服器需求,CSP 與 OEM 擴張佈局與資本支出,Google、Meta、Microsoft 等推動自家晶片與 AI 服務,長期動能穩健。
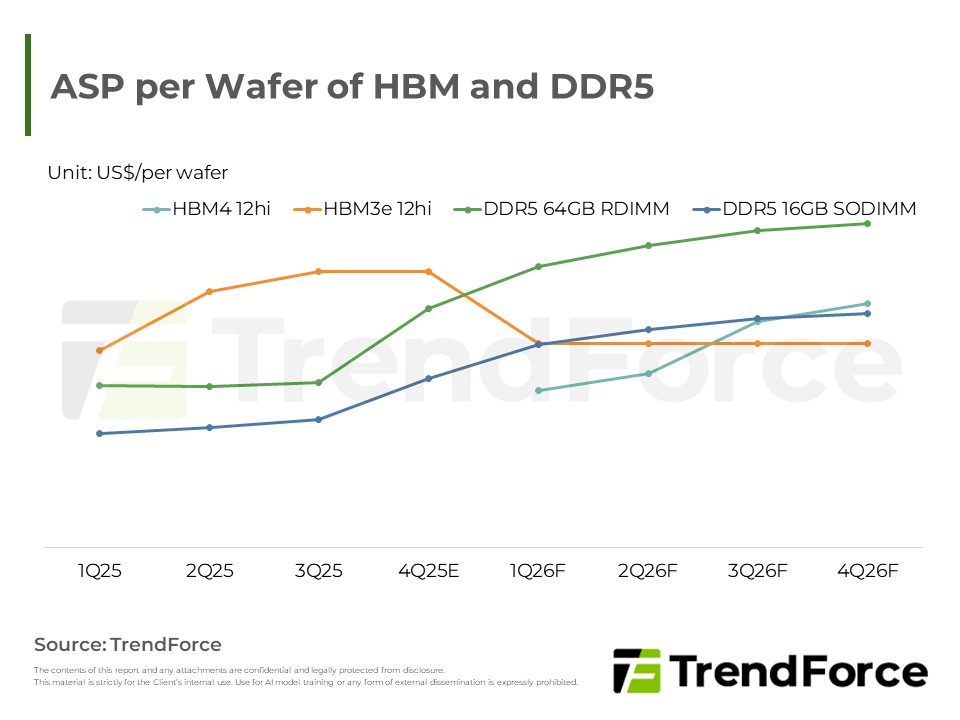
伺服器DRAM價格預計大幅上漲,因原廠供給緊張及雲端服務商強勁需求。為確保供給,客戶積極洽談長期合約,激勵原廠擴大產能投資。原廠將生產重心轉向高利潤的DDR5。市場預期供不應求將持續,大規模新產能需數年方能投...
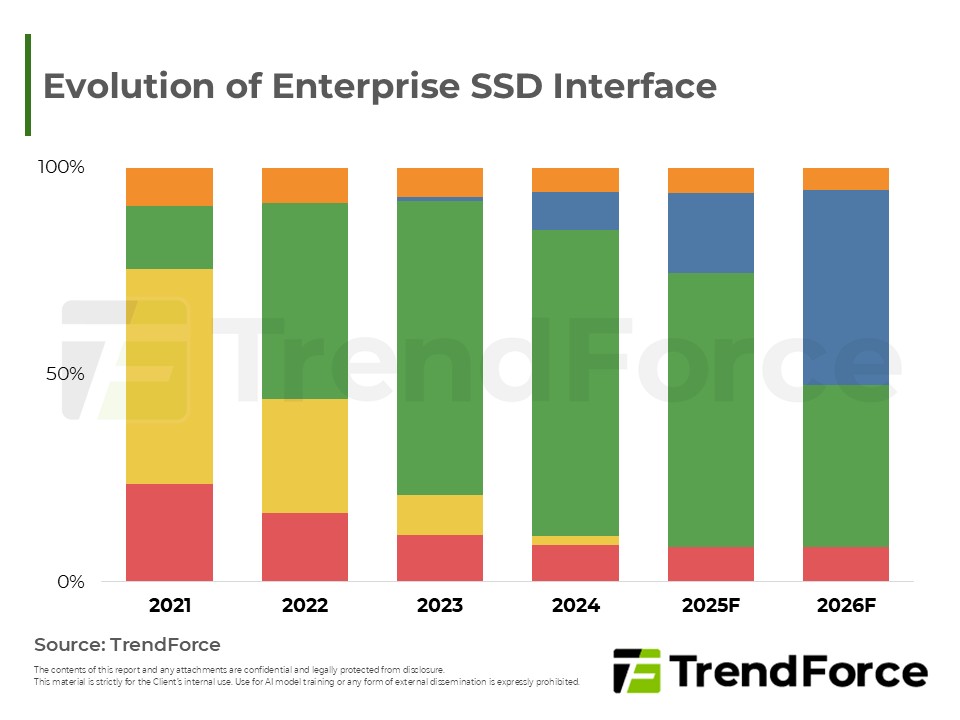
AI應用從文字走向多模態,對儲存效能要求劇增。傳統硬碟因高延遲、低IOPS面臨瓶頸,固態硬碟以其高速、低延遲優勢成為AI時代儲存首選,供應鏈限制與總體擁有成本考量更加速此轉型。

AI引領記憶體需求激增,促使資本支出預期上修。然而,由於無塵室空間有限及投資重心轉向先進製程、高附加價值產品,而非單純擴增產能,導致未來位元產出增長將顯保守。設備商普遍看好AI驅動需求,但記憶體技術門檻正...
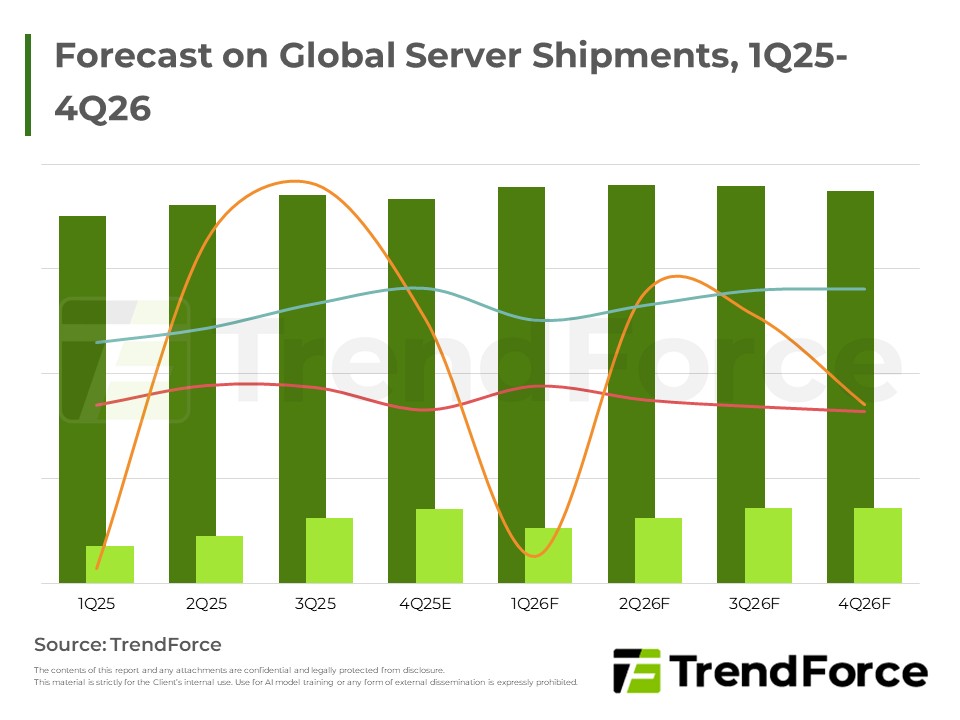
本報告聚焦全球人工智慧伺服器市場與供應鏈動態,說明主要客戶與晶片供應商在關鍵技術與製程演進中之角色,並強調算力需求與產能分布的相互影響,著眼未來機遇與風險。